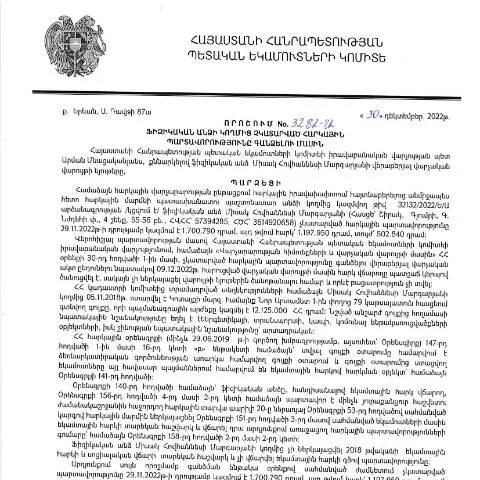
Ինչպես պատրաստվել ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3282-Ա որոշման համար
Երբ հարկային պարտավորությունները չկատարվեցին, ֆիզիկական անձինք կարող են բախվել հարկային բարդությունների և պետական մարմինների կողմից նոր պահանջների լայն շրջանակի: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2022 թվական և 3282-Ա թիվ որոշումը կարևոր տեղ է զբաղեցնում հարկային տնտեսությունում: Դրանով սահմանվում են գործընթացներ, որոնց միջոցով ֆիզիկական անձինք պատասխանատու են իրենց հարկային պարտավորությունների կատարման համար:
Որոշման մեկնարկային ժամկետներն ու ընթացքը
ՀՀ ՊԵԿ-ի կողմից ի հայտ եկած նոր որոշումների կիրառման ժամկետները կարևոր են բոլոր շահագրգիռ անձանց համար: 2023 թվականի փետրվարի 7-ին հրապարակված այս որոշման ուժի մեջ մտնելու ընթացքում հարկատուները պետք է պատրաստ լինեն հետևել կարգերին:
- Դիմումը ներկայացնելու ժամկետը: Ազգային հարկային մարմիններում ներկայացվող բոլոր դիմումները պետք է իրականացվեն մինչև 2023 թվականի դեկտեմբերի 31-ը:
- Հարկային պարտավորությունների կատարման վերջին ժամկետը: Դիմումի ընդունման գործընթացը կարող է տևել մինչև 2024 թվականի հունիսի 30:
Ովքե՛ր են հարկային պարտավորությունների կատարողները
Այս որոշումը հատկապես կարևոր տեսանկյունից է վերաբերվում ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, և նրանց, ովքեր չեն կատարել իրենց պարտավորությունները: Հարկային պարտավորությունները կարող են հանգեցնել հետևյալ դեպքերի:
- Ֆիզիկական անձի կողմից բացակայում են հարկային հաշվեկշիռները:
- Իրավաբանական անձի կողմից հարկերից խուսափելը:
- Հարկային նորայությունների ժամանակավոր դադարեցում:
Ֆորմայի կառուցվածքը և լրացման նրբություններ
Ֆորման, որը պետք է լրացվի, ունի մի շարք բաժիններ, որոնք կարիքի դեպքում պետք է մանրամասն լրացնել:
| Բաժին | Նկարագրություն | Մանրամասներ |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի տվյալները | Կարևոր է նշել ճիշտ ձևով՝ գրառելով անձի անունը և ազգանունը: |
| Հարկային պարտավորության տեսակը | Օգտագործվող հարկերի տեսակները | Կարևոր է նշել, թե որ հարկերը չեն կատարվել: |
| Պարտավորությունների մարումը | Հարկային պարտավորությունների ամբողջականություն | Կարևոր է նշել, թե երբ և ինչպես են պարտավորությունները կատարվել: |
Ինչ անել, եթե առկա են խոչընդոտներ
Երբ դիմումը մերժված է կամ լրացված փաստաթղթում առկա են սխալներ, հարկատուները պետք է հետևեն որոշակի քայլերի:
- Անվանափոխում: Դիմումը պետք է ներկայացվի նորից, որտեղ անհրաժեշտ է ուղղել բոլոր խախտումները:
- Փաստաթղթերի նորացում: Եթե փաստաթղթերը բացակայում են, հարկավոր է դրանք հավաքել, և ներկայացնել:
- Հետադարձ կապ: Կապվել հարկային մարմինների հետ և պարզել բոլոր պահանջները:
Ընդհանուր պահանջներ և տեղեկություններ
Դիմելու համար պահանջվում են մի շարք փաստաթղթեր, որոնք պետք է պատրաստված լինեն համապատասխան ձևով:
- Հարկային հաշվարկները: Պետք է ներկայացնել պարտավորությունները հաստատող բոլոր հաշվարկները:
- Որակյալ փաստաթղթեր: Իրավաբանական անձի հայտերը, որոնց հիման վրա ներկայացվում են հարկային պարտավորությունները:
- Ապացույցներ: Պատասխանատու մարմիններից ստացված բոլոր այն փաստաթղթերը, որոնք կապ ունեն հարկային պարտավորությունների հետ:
Փաստաթղթերի պատրաստման գործընթացը
Հարկային պարտավորությունների մարումից հետո կարևոր է հասկանալ և պատրաստել փաստաթղթերը:
- Փաստաթղթերի հավաքման գործընթաց: Իդեալական դեպքում, հարկատուները պետք է նախապատրաստեն բոլոր անհրաժեշտ փաստաթղթերը:
- Պաշտոնական դիմում: Հարկային մարմիններին ներկայացվում է պաշտոնական պահանջ:
- Նկատառումներ: Հարկային մարմինների դիմումի վրա պետք է ավելացվեն բոլոր նկատառումները:
Եզրափակում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման շրջանակներում հարկային պարտավորությունների կատարման հարցում կարևոր է կատարել բոլոր պահանջները: Սա մի գործընթաց է, որը պահանջում է պատասխանատվություն և զգոնություն:
Դրամարկղային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ որոշման շրջանակներում, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ օրենսդրական պահանջների։ Նախ, հարկային պարտավորությունների չափը հաշվարկվում է համապատասխան հարկային հաշվետվությունների հիման վրա, որոնք ներկայացվում են ՀՀ ՊԵԿ։ Այս գործընթացը տևում է որոշ ժամանակ, սակայն այն կարող է երկարաձգվել՝ կախված անձի կողմից առկա փաստաթղթերի ամբողջականությունից և ճիշտության փորձաքննությունից։
Դեպքեր, երբ մենք գործ ունենք որոշակի հարկային պարտավորությունների հետ, որոնք չեն կատարվել, կարող են առաջացնել նաև լրացուցիչ տուգանքներ։ Այսպիսի դեպքում, հարկատուն պարտավոր է վճարել ինչպես հիմնական պարտքը, այնպես էլ՝ դրանց շուրջ կուտակված տուգանքները։ Հարկային մարմինը կատարում է պարտավորությունների գանձման գործընթացը, իսկ հարկատուները պետք է խնդրի լուծման ընթացքում համագործակցեն ՀՀ ՊԵԿ-ի հետ։
Հարկային պարտավորությունների գանձման իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է ՀՀ հարկային օրենսդրության հիմունքների վրա, որոնք նախատեսում են հարկային պարտավորությունների կատարումը որպես հիմնական պայման՝ հարկային համակարգի արդյունավետ աշխատանքի համար։ Այս որոշման իրավական հիմքերը կարող են ընդգրկել մի շարք օրենքներ, այդ թվում՝ Հայկական Հանրապետության հարկային օրենսգիրքը, ինչպես նաև վարչական ընթացակարգերի մասին օրենքը, որը կարգավորում է հարկային մարմինների գործունեությունը և պարտավորությունների գանձման կարգը։
Այնպես որ, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի բացառապես օրենսդրորեն սահմանված կարգով, ինչի արդյունքում ապահովվում է հարկատուների բոլոր իրավունքների պաշտպանությունը և արդարացի վերաբերմունքի ապահովումը։ Կոչվում է նաև, որ հարկատուն պետք է կարողանա ներկայացնել հիմնավորումներ՝ հարկային պարտավորությունները կատարելու անկարողության պատճառն ապացուցելու համար, ինչը կարող է հանգեցնել որոշակի բացառությունների կիրառմանը։
ՀՀ ՊԵԿ իրավաբանական վարչության աշխատանքի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը խաղում է կարևոր դեր հարկային պարտավորությունների գանձման գործընթացում՝ ապահովելով իրավական աջակցություն և խորհրդատվություն։ Վարչությունը զբաղվում է նաև հարկային օրենսդրության բարելավմամբ և գործնական կիրառման հարցերով։ Իրավաբանական վարչության մասնագետները պարբերաբար խորհրդատվություն են տրամադրում հարկ վճարողներին՝ բացատրելով նրանց իրավունքներն ու պարտականությունները, ինչպես նաև հարկային օրենսդրության փոփոխությունները։
Նրանք նաև ուսումնասիրում են հարկային թերություններ, որոնք կարող են առաջանալ հարկատուների և ՊԵԿ-ի միջև հաշվետվությունների քննարկման արդյունքում։ Մասնագիտական փորձը թույլ է տալիս իրավաբանական վարչության աշխատակիցներին արագ արձագանքել և լուծել հարկային վեճերը, որոնք ծագում են, այդ թվում՝ հարկային պարտավորությունների կատարման հետ կապված խնդիրները։
Այնպես որ, այս վարչության աշխատանքը նպաստում է հարկային համակարգի բարելավմանը և երաշխավորում է, որ հարկ վճարողները ստանում են որակյալ ծառայություններ և աջակցության համար անհրաժեշտ իրավական շրջանակները։