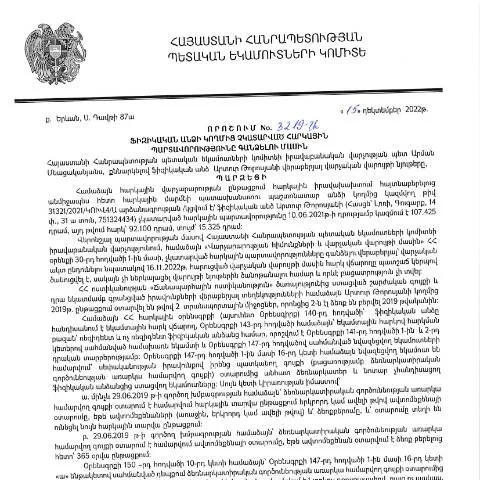
Իրավաբանական վարչության որոշման պատմական համատեքստը
15.12.2022 թվականին կայացած ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N3219-Ա որոշումը հանդիսանում է կարևոր քայլ Հայաստանի հարկային համակարգում։ Այս որոշման ընդունման պատճառը հարկային պարտավորությունների չկատարման աճող դեպքերն են, որոնք վտանգում են պետական բյուջեի կայունությունը և տնտեսության առողջացումը։
Օրենսդրական հիմքերը
Այս որոշումն ընդունվել է ՀՀ վարչական կանոնակարգի համաձայն, որն ուժի մեջ է մտել 2025 թվականին։ Օրենքը նախատեսում է հարկային պարտավորությունների կարգավորման ու վերահսկման մեխանիզմներ, որոնք կարևոր են պաշտոնական տնտեսական գործունեության համար։
Քայլեր՝ որոշման տրամադրման նախապատրաստման գործընթացում
Ակնկալվող որոշման ընդունման գործընթացը սկսվում է հատկապես հարկային մարմինների կողմից իրականացվող որոշումների վերլուծությունից և գնահատումից։ Տեղի ունեցող տնտեսագիտական ու իրավաբանական իրավիճակները բերում են նոր կանոնակարգերի մշակումին, ինչպիսին է N3219-Ա որոշումը։
Դիմումատուի պարտականությունները
- Հարկային պարտավորությունների մատակարարումը.
- Դիմումատուի գործողությունները հարկային մարմինների հետ.
- Անհրաժեշտ փաստաթղթերի հավաքում և ներկայացում:
Դիմումի ներկայացման գործընթացը
Նոր որոշումը նախատեսում է, որ ֆիզիկական անձինք կարող են դիմել հարկային մարմիններին իրենց հարկային պարտավորությունների կատարելու համար։ Դիմումի ներկայացման տարբերակներից մեկը էլեկտրոնային ձևաչափով է:
Այս ծառայության համար հասանելիություն
ՀՀ ՊԵԿ-ի պաշտոնական կայքում հարկային մարմինները տրամադրում են լրացուցիչ տեղեկատվություն և անհրաժեշտ ձևաթղթեր, որոնց պետք է հետևել դիմումատուների կողմից։ Դիմումի ներկայացման համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն ու ID քարտ։
Դիմումի ընթացակարգը
- Դիմումատուն մուտք է գործում ՊԵԿ-ի կայք՝ ներկայացնելով պահանջվող տեղեկությունները:
- Փաստաթղթերը ուղարկվում են առցանց:
- Անցում փուլերի միջոցով պահանջվող տեղեկություններն ու փաստաթղթերը ստացվում են պետական մարմնի կողմից:
Որոշման ազդեցությունը դիմումատուի վրա
Դիմումի ընդունումը հանգեցնում է մի շարք իրավական հետևանքների, որոնք կարևորվում են հատկապես հարկային պարտավորությունների կատարման դեպքում։ Այս որոշման ընդունումը կարող է ազդել հետևյալ ոլորտներում.
Հարկային պարտավորությունների վերանայում
- Հարկային պարտավորությունների վերանայում՝ գանձման ժամանակահատվածում:
- Դիմումատուի պարտավորությունների թեթևացում՝ որոշակի պայմաններով:
Վերապահումների և բացառությունների պայմանները
Ներքին կանոնակարգերը հստակեցնում են, սակայն որոշ դեպքերում կարող են լինել նաև բացառություններ։ Դրույթներից կարելի է առանձնացնել այնպիսի դեպքեր, երբ հարկային մարմինները չեն կարող գանձել պարտավորություններ:
Առաջարկվող բացառություններ
| Պայման | Նկարագրություն |
|---|---|
| Հարկային արձակուրդներ | Խնդրի լուծման ժամանակահատվածում հնարավոր է, եթե անձը ներկայացնում է հիմնավոր պատճառներ: |
| Սոցիալական խնդիրներ | Եթե դիմումատուն ունի սոցիալական խնդիրներ, որոնք խոչընդոտում են պարտավորության կատարմանը: |
Հարկային վերահսկման գործընթացի շարունակությունը
Հարկային մարմինները, դիմումը ստանալուց հետո, սկսում են ընթացակարգեր՝ ներառյալ հարկային պարտավորությունների կատարման և վերահսկման գործընթացները։ Դիմումատուները պետք է պատրաստ լինեն պատասխանելու ցանկացած հարցի, որը կարող է առաջանալ գործընթացի ընթացքում։
Փաստաթղթերը, որոնք կարող են պահանջվել N3219-Ա որոշման շրջանակներում
Հարկային մարմինները կարող են պահանջել մի շարք փաստաթղթեր՝ ուղղված դիմումի ճիշտ և լրիվ ներկայացմանը։ Դրանք կարող են ներառել.
Հնարավոր փաստաթղթերի ցանկ
- Հարկային հաշվետվություններ՝ անցյալ տարիների համար:
- Ներկայացվող ապացուցող փաստաթղթեր:
- Պետք է ապահովել բոլոր անհրաժեշտ նկարագրությունները:
Արդյունքների սպասումները
Որոշման ընդունման գործընթացում դիմումատուները կարող են սպասել տարբեր արդյունքների՝ սկսած դրական արձագանքներից մինչև հավելյալ պահանջներ:
Եզրակացություն
Դիմումի ներկայացման գործընթացը, ինչպես նաև N3219-Ա որոշումը, կարևոր հիմք է ստեղծում հարկային պարտավորությունները կարգավորելու և պետական բյուջեի կայունության ապահովման համար։ Դիմումատուները պետք է տեղեկացված լինեն իրենց պարտականությունները, որպեսզի կարողանան ժամանակին և ճիշտ կատարել ընթացակարգերը:
Իրավաբանական վարչության գործառույթները և հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության գործառույթները ընդգրկում են հարկային պարտավորությունների կատարման վերահսկումը, նաև հարկային օրենսդրության կիրառմամբ հրահանգների ու որոշումների պատրաստումը: Մասնավորապես, հարկային պարտավորությունների կատարման գործընթացը տեղի է ունենում մի քանի փուլերում:
- Հարկային պարտավորությունների հաշվարկ: Ֆիզիկական անձը պարտավոր է ինքնուրույն հաշվարկել և ներկայացնել իր հարկային պարտավորությունները, որոնց վերաբերյալ տեղեկությունները տրամադրվում են ՀՀ ՊԵԿ-ին:
- Հարկային վերահսկողություն: ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների նկատմամբ վերահսկողություն, օգտագործելով տարբեր մեթոդներ, այդ թվում, բիզնեսների այցելություններ ու հաշվետվությունների պահանջ:
- Աջակցություն և խորհրդատվություն: Իրավաբանական վարչությունը տրամադրում է աջակցություն հարկատուներին, որպեսզի նրանք կարողանան ճիշտ պատկերացում կազմել իրենց պարտավորությունների մասին:
Հարկային պարտավորությունների կատարման մեջ ուշացման կամ չկատարման դեպքում կարող են կիրառվել վարչական պատիժներ, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ:
ՊԵԿ-ի որոշումների իրավական հետևանքները և հարկատուների իրավունքները
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները, այդ թվում՝ նշված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3219-Ա որոշումը, ունեն իրավական ուժ և կարող են ենթադրել հարկային պարտավորությունների պարտաճանաչ կատարում:
Հարկատուները, որոնք դժգոհում են ՊԵԿ-ի որոշումներից, իրավունք ունեն դիմելու դատարան կամ ներկայացնելու բողոքարկում, ինչը անհրաժեշտ է անել սահմանված ժամկետում:
- Ոչ رضا: ՊԵԿ-ի որոշման վերաբերյալ բողոքարկման գործընթացը պետք է իրականացվի արտաբողոքի ձևով, որտեղ հարկատուն ներկայացնում է իր փաստարկները:
- Դատարանի առջև ներկայացում: Եթե հարկատուն բողոքարկումը չի կարողանում լուծել ՊԵԿ-ի հետ, նա իրավունք ունի դատական գործընթաց սկսելու:
Հարկատուները պետք է ունենան տեղեկություն իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան արդյունավետ պաշտպանել իրենց շահերը:
Ելքը ճանապարհի հարկային պարտավորությունների վճարման դեպքում
Հարկային պարտավորությունների վճարման գործընթացը կարող է լինել բարդ, հատկապես եթե հարկատուները չեն կարողանում միանգամից կատարել իրենց պարտավորությունները: ՀՀ ՊԵԿ-ն առաջարկում է տարբեր լուծումներ, որոնց միջոցով հարկատուները կարող են վճարել իրենց պարտավորությունները:
- Վճարման երկարաձգում: Հարկատուները կարող են դիմել ՊԵԿ-ին՝ խնդրելով երկարաձգում իրենց հարկային պարտավորությունների վճարման ժամկետը: Ի դեպ, այդ խնդրանքը պետք է ուղեկցվի հիմնավորումներով:
- Վճարման ռեժիմների ընտրություն: Հարկատուները կարող են ընտրել վճարման տարբեր ռեժիմներ՝ կախված իրենց ֆինանսական հնարավորություններից:
Այս քայլերը հնարավորություն են տալիս հարկատուներին խուսափել վարչական պատիժներից և պահպանել իրենց ֆինանսական կայունությունը: