Դիմումի նշանակությունը և նշանակված գործընթացը
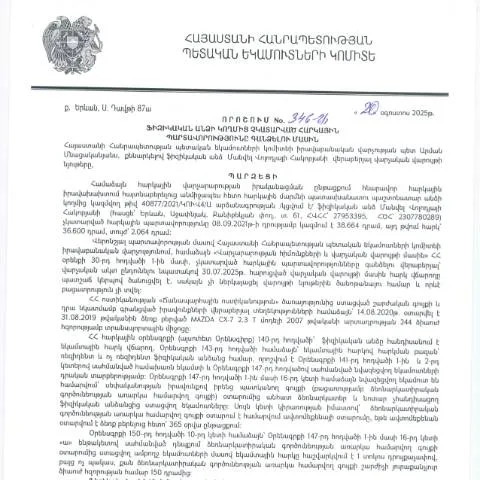
2025 թվականի օգոստոսի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Մանվել Հակոբյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 346-Ա որոշումը հանդիսանում է հարկային պարտավորությունների գանձման գործընթացի կարևոր բաղադրիչներից մեկը։ Այն ձևավորում է իրավական հիմք հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ միջոցներ ձեռնարկելու համար։ Այս փաստաթուղթը պարտադիր է օրենքի պահանջներին համապատասխան հարկային վարչությունների կողմից իրավական գործողություններ իրականացնելու համար, այդ թվում՝ հարկային պարտավորությունները կատարելու նպատակով։
Ովքե՞ր են ներկայացնում դիմումը
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր առկա են ՀՀ հարկային ռեգիստրում և չունեն մարելու հարկային պարտավորություններ։ Դիմումը ներկայացվում է այնպիսի քաղաքացիների կողմից, ովքեր չեն իրականացնում հարկային վճարումները, և որոնց նկատմամբ կիրառվում են հարկային վարչական միջոցներ։
- Դիմողներ
- Ֆիզիկական անձիք, ովքեր ունեն չկատարված հարկային պարտավորություններ
- Հարկային վարչությունների կողմից սույն որոշումն ուժի մեջ է մտնում համապատասխան ընթացակարգերի շրջանակում
Հատուկ դեպքեր
Որոշ դեպքերում որոշ ֆիզիկական անձիք կարող են ունենալ առավելագույն բեռնվածություն՝ կապված հարկային պարտավորությունների հետ։ Այս դեպքում, որոշումները կարող են տարբեր լինել՝ կախված դիմողի ֆինանսական վիճակից, սոցիալական պայմաններից և այլ հանգամանքներից։ Օրինակ՝ ուսանողները կամ հաշմանդամություն ունեցող անձինք կարող են ունենալ հատուկ պայմաններ:
Դիմումը լրացնելու հրահանգներ
Դիմումը կազմելիս անհրաժեշտ է հետևել պաշտոնական ձևը, որը նախատեսված է ՀՀ ՊԵԿ կողմից։ Ներկայացված ձևը պետք է ընդգրկի հետևյալ մասերը՝
- Դիմողի տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրային տվյալներ
- Հարկային պարտավորությունների մանրամասները՝ պարտքի պատճառները, գումարները, ժամկետները
- Այլ անհրաժեշտ տեղեկություններ, որոնք կարող են աջակցել դիմողի՝ հարկային պարտավորությունները կատարելու մեջ
Լրացման խորհուրդներ
Մշտապես ստուգեք, որ լրացված համարները ճիշտ են՝ ինչքան հնարավոր է նվազեցնելու համար սխալները։ Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ գրավոր ձևով՝ ստորագրված եւ թվային կնիքով, եթե Applicable:
Դիմումը ներկայացնելու ընթացակարգեր
Դիմումը կարող է ներկայացվել համապատասխան հարկային մարմնին՝ ըստ բնակության կամ գործունեության վայրի։ Անհրաժեշտ է նաև ապահովել, որ դիմումը ուղարկվի գործող ժամանակացույցի շրջանակներում։ Ներկայացման վերջնաժամկետները կարող են փոփոխվել, սակայն, որպես կանոն, դիմումները պետք է ներկայացվեն 30 օրերի ընթացքում՝ պահանջվող բոլոր փաստաթղթերի հետ միասին:
Ինտերնետային հաշվետվություն
ՀՀ ՊԵԿ կայքում կարող եք տեսնել դիմումների ընթացքը։ Օգտագործելով Ձեր անձնական քարտը և էլեկտրոնային ստորագրությունը, կարող եք ստուգել, թե արդյոք Ձեր դիմումը ընդունվել է և ինչ փուլում է այն:
Ավարտված դիմումների վիճակագրություն
| Դիմումների տեսակ | Ընդունված | Մերժված | Որսված |
|---|---|---|---|
| Հարկային պարտավորությունները | 120 | 30 | 90 |
| Հարկային կրճատումներ | 80 | 20 | 60 |
Ցանկալի հետևանքները
Այս որոշումը նպատակ ունի ոչ միայն հարկային պարտավորությունների կատարման հորդորելը, այլ նաև շահառուների՝ հարկերի նկատմամբ գիտակցությունը բարձրացնելը։ Երբեմն, հարկային մարմինները կարող են տրամադրել հատուկ պայմաններ՝ դիմողներին օգնելու համար:
Որպեսզի դիմումը հաջող լինի
Խորհուրդ է տրվում նախօրոք պատրաստվել դիմելուց առաջ՝ ցուցաբերելով անհրաժեշտ փաստաթղթերը, որոնք կարող են ներառել:
- Անձը հաստատող փաստաթուղթ (например, անձնագիր)
- Հարկային պարտավորությունների վերաբերյալ զգուշացում
- Ավելի վաղ ներկայացված դիմումներ, եթե կա
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, դիմողը իրավունք ունի վերաքննության։ Այս գործընթացը կարող է իրականացվել համապատասխան մարմնի կողմից՝ հիմք ընդունելով մի շարք պայմաններ:
- Կարող եք դիմել երկրորդ անգամ՝ ավելացնելով լրացուցիչ փաստաթղթեր կամ փաստարկներ
- Խորհուրդ է տրվում նաև դիմել իրավաբանի օգնությանը՝ բացատրելու մերժման պատճառներն ու վերաքննության գործընթացը
Կրկնակի դիմումների նշանակությունը
Որպեսզի կրկնակի դիմումը հաջող լինի, կարևոր է ներկայացնել լրացուցիչ ապացույցներ, որոնք կարող են թույլ տալ հասկանալ, թե ինչու էին նախորդ դիմումները մերժվել։ Կարող եք նաև դիմել պետական մարմնին՝ պարզելու մերժման պատճառները:
Հարկային պարտավորությունների գանձման գործընթացի մարմինների համագործակցություն
Հարկային պարտավորությունների գանձումը Հայաստանում իրականացվում է մի շարք պետության և մասնավոր ընկերությունների համագործակցության արդյունքում: ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հիմնական վերահսկող մարմին, ապահովում է հարկերի գանձման օրենսդրության կիրառման արդյունավետություն: Այս գործընթացում կարևոր դեր են խաղում նաև ֆինանսական կառույցները, որոնք պատասխանատու են հարկ վճարողների ֆինանսական տվյալների պահպանման և փոխանցման համար:
Միաժամանակ, հարկային պարտավորությունների գանձման գործընթացն առավել արդյունավետ իրականացնելու համար ՀՀ ՊԵԿ-ը համագործակցում է իրավապահ մարմինների հետ: Իզուր չէ, որ հարկային պարտավորությունների չկատարման դեպքերն ուսումնասիրելու և հետաքննելու գործընթացում կարևոր են դատախազության և ոստիկանության ներգրավվածությունը: Դրանք հնարավորություն են տալիս բացահայտել հարկային խախտումներն ու դրանց հետևում կանգնած անձանց:
Քաղաքացիների իրավունքներն ու պարտավորությունները հարկային պարտավորությունների գանձման ընթացքում
Հարկային պարտավորությունների գանձման գործընթացը նաև ենթադրում է քաղաքացիների իրավունքների և պարտավորությունների հստակ սահմանում: ՀՀ օրենսդրությունը երաշխավորում է քաղաքացիների իրավունքը՝ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև մասնակցել քննարկումների և բողոքարկել որոշումների դեմ:
Հարկ վճարողները պարտավոր են հետևել իրենց հարկային պարտավորություններին, սակայն նրանք նաև իրավունք ունեն պահանջելու, որպեսզի նրանց նկատմամբ իրականացվեն բոլոր գործընթացները օրինական և թափանցիկ: Այս առումով, ՀՀ ՊԵԿ-ը պարտավոր է ապահովել հարկ վճարողների իրավունքների պաշտպանությունը:
Բացի այդ, քաղաքացիներն ունեն իրավունք՝ ներկայացնելու իրենց փաստարկները կամ ապացույցները, որոնք կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի արդյունքների վրա:
Հարկային պարտավորությունների դեմ պայքարի մեթոդները և դրանց արդյունավետությունը
Հարկային պարտավորությունների դեմ պայքարի մեթոդները բազմազան են և ընդգրկում են ինչպես վարչական, այնպես էլ քրեական մոտեցումներ: ՀՀ ՊԵԿ-ը մշտապես իրականացնում է հարկային վերահսկողության միջոցառումներ, որոնք նպատակ ունեն կանխելու հարկային խախտումները և ապահովելու քաղաքացիների կողմից հարկային պարտավորությունների կատարման բարձր մակարդակը:
Բաղադրիչներից մեկը՝ վարչական պատասխանատվության մեխանիզմներն են, որոնք կիրառվում են հարկային պարտավորությունները չկատարած անձանց նկատմամբ: Դրանք ներառում են վարչական տուգանքներ, հարկային պարտավորությունների կատարումը պարտադրելու գործընթացներ, ինչպես նաև անժամկետ տրանսակցիաների դադարեցում:
Բացի այդ, վերջին տարիների ընթացքում Հայաստանում ակտիվորեն կիրառվում են նաև նորարարական տեխնոլոգիաներ՝ հարկային խախտումները բացահայտելու և կանխելու համար: Օրինակ, էլեկտրոնային հարկային համակարգերը, որոնք ապահովում են տեղեկատվության արագ հավաքում և վերլուծություն:
Այսպիսի մեթոդներն օգնում են բարձրացնել հարկային պարտավորությունների կատարման աստիճանը և նվազեցնել հարկային խախտումների թիվը, ինչը կարևոր է երկրի տնտեսական կայունության պահպանման համար: