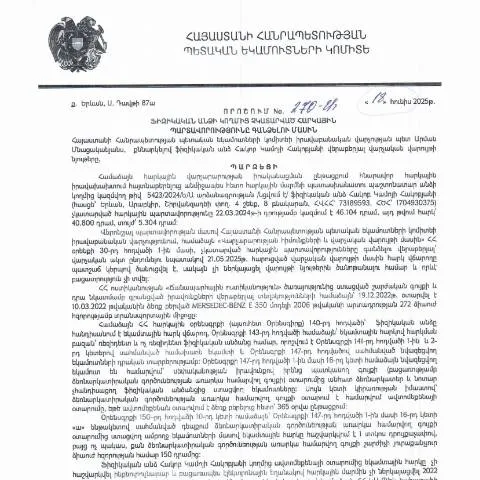
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորություններն ու դրանց կատարումը հանդիսանում են պետության ֆինանսական կայունության կարևորագույն բաղադրիչներից մեկը: Հարկային պարտավորությունները չկատարելու արդյունքում կարող են առաջանալ լուրջ հետևանքներ, որոնցից խուսափելու համար ֆիզիկական անձինք պարտավոր են կատարել համապատասխան գործընթացներ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 270-Ա որոշումը հանդիսանում է այդ գործընթացի կենտրոնական մասերից մեկը.
Թիրախային պրոցես և ֆորմալ պահանջներ
Այս որոշման հիմքում ընկած է հարկային պարտավորությունների գանձման գործընթացի կարգավորումը, որը նախատեսում է հարկային պարտավորությունների անհատականացված մոտեցմամբ գանձում: Այդ նպատակով, ֆիզիկական անձինք պետք է լրացնեն հատուկ ձև, որը կներկայացնի իրենց պարտավորությունները և կհեշտացնի պետական մարմինների աշխատանքը:
Դիմումի ներկայացման հիմնական փուլերը
- Ֆորմի լրացում` ըստ պահանջվող դաշտերի:
- Բացատրական տեղեկությունների տրամադրում, որը կարող է պարզաբանել հարկային պարտավորությունների պատճառները:
- Դիմումի ներկայացում համապատասխան մարմիններին:
Դիմումի լրացման կարևոր նրբություններ
Ֆինանսական պարտավորությունների գանձման գործընթացում հատուկ նշանակություն ունի ֆորմի ճիշտ լրացումը: Քանզի ցանկացած սխալ կամ բացթողում կարող է հանգեցնել լրացուցիչ խնդիրների: Դիմումը պետք է լրացվի հետևյալ բովանդակությամբ:
- Անձնական տվյալներ (անուն, ազգանուն, ազգություն, ծննդյան ամսաթիվ):
- Հարկային նույնականացման համարը (ՀՎՀՀ):
- Անձնագրային տվյալներ (ասենք, անձնագրի համար):
- Հարկային պարտավորությունների բնույթը և գումարը:
Եթե դուք սխալ եք լրացրել դիմումը
Եթե դիմումը ներկայացնելու ընթացքում դուք նկատում եք, որ կատարած փոփոխությունները չեն համապատասխանում իրականությանը, ապա անհրաժեշտ է հնարավորինս արագ ուղղումներ կատարել: Սա կարող է ներառել նոր դիմումի ներկայացնում կամ լրացուցիչ փաստաթղթեր տրամադրելու անհրաժեշտություն:
Դիմումի ներկայացման տարբեր եղանակներ
Այդ որոշման շրջանակներում, դիմումը կարելի է ներկայացնել տարբեր եղանակներով: Այս եղանակները տարբեր են, թե ինչպես է հայցը գնահատվում և մշակվում:
- Առցանց դիմում: Անձի հարկային նույնականացման համարը և էլեկտրոնային ստորագրություն պահանջվում են: Սա արագացնում է գործընթացը:
- Վճարովի դիմում: Ֆիզիկական անձինք կարող են դիմել պետական մարմիններին բուն գրասենյակում, որտեղ անհրաժեշտ կլինի լրացնել համայնքային ձև:
Դիմումի տրամադրման ժամկետները
Դիմումի գնահատման և մշակման ժամկետները կարող են տարբերվել, կախված դիմումի բնույթից և ներկայացման եղանակից: Ընդհանուր առմամբ, 30 օր ժամանակահատվածը համարվում է ստանդարտ: Սակայն, առանձին դեպքերում, կարող են կիրառվել այլ ժամկետներ:
Պահպանելու անհրաժեշտության պայմանները
- Հարկային պարտավորությունների բարձրացումը:
- Որպեսզի դիմումը համարվի ընդունելի:
- Ծրագրային համակարգի կատարելագործումը:
Անձնագրային տվյալների նշանակությունը
Դիմումում անձի անձնագրային տվյալների նշումը շատ կարևոր է: Դրանք օգտագործվում են դիմողի նույնականացման համար: Անձնագրային տվյալների որոշակիությունը և ճիշտությունը վճռական դեր ունեն:
Հարկային պարտավորությունների փուլում գործողություն իրականացնելու համար, այդ տվյալները անհրաժեշտ են, որպեսզի պրոցեսը լինի բարձր որակի և արդյունավետ:
Պետական մարմինների ներգրավումը
Այս գործընթացում պետական մարմինները ունեն առանցքային դեր, քանի որ նրանք պատասխանատու են դիմումների մշակման և գնահատման համար: Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) հանդիսանում է հիմնական մարմինը, որը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի նկատմամբ:
Իր հերթին, պետական մարմինները կարող են նաև պահանջել հավելյալ տեղեկություններ կամ փաստաթղթեր, եթե դիմումը համար شود անհամապատասխան:
Հարկային պարտավորությունների կարգավորումը
Չկատարելով հարկային պարտավորությունները, ֆիզիկական անձինք կարող են բախվել ոչ միայն ֆինանսական պատիժների, այլ նաև իրավական հետևանքների: Այսպիսով, շատ կարևոր է հետևել բոլոր ընթացակարգերին և ժամկետներին:
Պատասխանատվության գիտակցումը
Ֆիզիկական անձիք պետք է գիտակցեն իրենց պարտավորությունները և հնարավոր հետևանքները, եթե դրանք չկատարեն: Հարկային իրավունքի կողմից սահմանված բոլոր պահանջները պետք է կատարվեն:
Սովորական խնդիրները և դրանց լուծումները
Հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ տարբեր մարտահրավերներ, որոնց մատակարարումն ու գիտակցումը կարևոր է: Որոշ խնդիրներ կարող են ներառել:
- Տվյալների անհամապատասխանություն:
- Դիմումների ուշացման դեպքեր:
- Չհիմնավորված մերժումներ:
Հարկային պարտավորությունների գանձման կայացման գործընթացը
Երբ դիմումը հաջողությամբ ներկայացված է, հետևյալ քայլերն անհրաժեշտ են:
- Դիմումի գնահատումը պետական մարմինների կողմից:
- Հարկային պարտավորությունների ներումը:
- Դիմողի տեղեկացման գործընթաց:
Դիմողի համար ճիշտ և ժամանակին կատարած գործողությունները շատ կարևոր են:
ՊԵԿ-ի 270-Ա որոշման իրավաբանական հիմքերը
Մասնավորապես, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 270-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման շրջանակները և կարգը: Այս որոշումը մասնավորապես ընդգծում է այն հանգամանքը, որ հարկ վճարող ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում: Որոշման մեջ նշված է, որ պարտավորությունների չկատարման դեպքում, ՊԵԿ-ն ունի իրավունք պահանջել հարկերի գանձում, ելնելով ՀՀ հարկային օրենսդրության դրույթներից:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան: Առաջին հերթին, դա կարող է հանգեցնել վարչական տուգանքների և հավելյալ վճարների: ՀՀ հարկային օրենսդրության համաձայն, յուրաքանչյուր դեպքում, երբ անձը ուշացնում է հարկերի վճարումը, կարող են կիրառվել տուգանքներ, որոնք հաշվարկվում են ըստ ուշացման օրերի թիվը: Բացի այդ, սահմանվում են նաև դատական գործընթացներ, որոնց միջոցով ՊԵԿ-ն կարող է պահանջել պարտքերը:
Հարկային պարտավորությունների չկատարման դեպքում, հարկ վճարողը կարող է նաև կորցնել որոշակի առավելություններ, որոնք կապված են հարկային քաղաքականության հետ, օրինակ՝ պետական աջակցության ծրագրեր, որոնք ուղղված են փոքր և միջին ձեռնարկություներին: Այսպիսով, հարկային պարտավորությունները կատարելն ոչ միայն իրավական, այլ նաև տնտեսական նշանակություն ունի:
Գործողությունների հաջորդականությունը՝ վճարումներ կատարելու համար
Արժեքային հարկային պարտավորությունները կատարելու գործընթացը պարզեցնելու համար կարևոր է հետևել մի քանի քայլերի: Նախ և foremost, հարկ վճարողը պետք է ստանա իր հարկային պարտավորությունների մանրամասն տեղեկությունները, որոնք հասանելի են պետությանը ներկայացվող հաշվետվությունների միջոցով: Դա կարելի է անել, մուտք գործելով ՊԵԿ-ի պաշտոնական կայք և օգտագործելով էլեկտրոնային ստորագրություն կամ ID քարտ:
Հաջորդ փուլը համարվում է հարկային վճարման ձևակերպումը: Հանրային ծառայությունների համար նախատեսված էլեկտրոնային համակարգի միջոցով հարկ վճարողը կարող է ընտրել անհրաժեշտ վճարման եղանակը (օրինակ՝ բանկային փոխանցում կամ էլեկտրոնային դրամապանակ): Վճարման հաստատումը պետք է պահպանվի որպես ապացույց, որպեսզի ժամկետանց խնդիրներ չառաջանան:
Վերջապես, հարկ վճարողը պարտավոր է ապառիկ միջոցառումներ ձեռնարկել, որպեսզի իր հարկային պարտավորությունները միշտ լինեն ժամանակին կատարված: Դա կարող է ներառել հիշեցումներն ու օրացույցների օգտագործումը, որպեսզի հարկային ժամկետները չգործարկվեն: