Անհրաժեշտություն և ողջունելի իրավիճակ
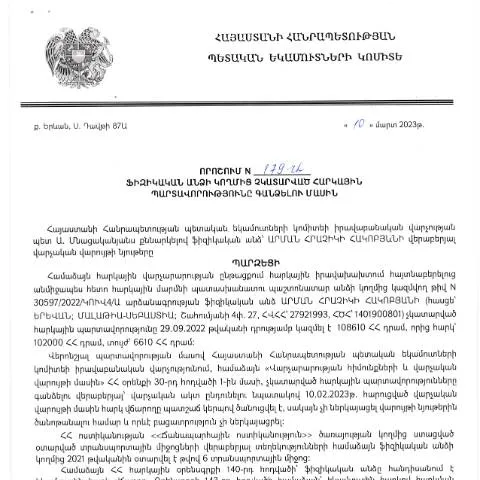
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 10.03.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը եղել է նախնական ազդակ, որը նպատակ ունի կարգավորել և արդյունավետացնել հարկային պարտավորությունների վերականգնման գործընթացը: Այս որոշումն իր մեջ կրում է մեծ պատասխանատվություն, որն ուղղված է այն ֆիզիկական անձանց հարկային պարտավորությունների կատարման խթանմանը:
Հրաժարականների և ընթացակարգերի ժամանակացույցը
Այս որոշման հիման վրա հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, սակայն որոշ գերատեսչություններ ցանկանում են ապահովել, որ քաղաքացիները հայտնում են իրենց պարտավորությունների կատարման մասին առավելագույնս արագ:
- Դիմումի ներկայացման ժամկետները սկսում են վերոնշյալ որոշման հրապարակման օրվանից՝ 14.04.2023թ.
- Հարկային պարտավորությունները պետք է կատարվեն մինչ առաջիկա հարկային տարվա ավարտը:
Եթե քաղաքացի չի դիմել կարգավորիչին սահմանված ժամկետում, ապա այն կարող է ենթարկվել վարչական պատասխանատվության:
Հատուկ դեպքեր և ներառվածություն
Հարկային պարտավորությունների կատարման հարցում հնարավոր են բազմապիսի դեպքեր, որոնք կարող են ազդել դրանց վերականգնման գործընթացի վրա:
- Արտասահմանյան քաղաքացիներ: Արտասահմանյան քաղաքացիները, ովքեր ունեն ՀՀ-ում հարկային պարտավորություններ, պետք է հետևեն լրացուցիչ ընթացակարգերի:
- Միասնական դիմումներ: Վերոնշյալ որոշման շրջանակներում, հնարավոր է ներկայացնել նաև միասնական դիմումներ, որոնք կներառեն մի քանի հարկային պարտավորություն:
Այն անձինք, ովքեր գոնե մեկ անգամ չեն կատարել հարկային պարտավորություն, հնարավոր է, որ ենթարկվեն լրացուցիչ վերանայումների:
Ֆորմայի առանձնահատկությունները և լրացման գործընթացը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման համար անհրաժեշտ է լրացնել հատուկ ձև, որը պարտադիր է ներկայացնել:
Ֆորմայի հիմնական բաժինները
- Իմ ինքնությունը հաստատող տեղեկություններ: Հայտը պետք է պարունակի ձեր անձի ճանաչման տվյալները՝ Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը: Այս բաժնում պետք է նշեք, թե որ տեսակ հարկային պարտավորությունների մասին է խոսքը:
- Գումարի չափը: Պարտադիր է նշել, թե որքան գումար է չհատկացվել:
Պետք է զգույշ լինել, քանի որ մանրամասները և թվերը պետք է ճշգրիտ ներկայացված լինեն, այսպիսի սխալները կարող են հանգեցնել լրացուցիչ ուշացումների:
Դիմումների ներկայացման և կարգավորման ընթացակարգերը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան վարչությանը, և այն կարող է իրականացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային ճանապարհով:
- Անձամբ ներկայացում: Դիմումատուն պետք է ներկայացնի անձնագիր և լրացված ձևը:
- Էլեկտրոնային ներկայացում: Հնարավոր է դիմել նաև էլեկտրոնային ձևով՝ օգտագործելով անձնական ծանուցագրերը:
Խնդրում ենք հետևել պաշտոնական կայքերում հրապարակված հղումներին, իսկ հարցերի դեպքում դիմել ձեր քաղաքային կամ մարզպետարանի պաշտոնական ներկայացուցիչներին:
Ներառվածությունը և հետևողականությունը
Այս ընթացակարգը համարժեք է ոչ միայն հարկային պարտավորությունների վերականգնման համար, այլ նաև վարչական գործընթացների համակարգման համար:
- Սկզբնական փուլը պետական մարմինների կողմից վերահսկում է, մինչդեռ վերջին փուլում կարող է ներգրավվել դատարանը:
- Հատուկ դեպքերում, եթե դիմումը ընդունվում է, հարկային պատժամիջոցներ կարող են կրճատվել:
Քաղաքացիական իրավունքի նշանակությունը
Այս որոշումը իրավական առումով կարևոր է, քանի որ այն հստակեցնում է քաղաքացիների իրավունքներն ու պարտականությունները:
- Հարկային պարտավորություններ: Ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները:
- Ինչպես վերահսկվել: Հարկային մարմինները իրավունք ունեն վերահսկել և գնահատել քաղաքացիների հարկային պարտականությունները:
Այսպիսով, ՀՀ ՊԵԿ-ի որոշումը, որը հրապարակվել է 2023 թվականի ապրիլի 14-ին, ազդանշան է հարկային կարգուկանոնի պահպանման և ֆիզիկական անձանց պարտավորությունների կատարման մասին:
Ուղեցույցներ և խորհուրդներ
Որպես օգտակար խորհուրդ, հարկադիր է հետևել ստորև նկարագրված քայլերին, որպեսզի հնարավորինս հաջողությամբ անցնեք գործընթացը:
- Պատրաստեք բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացրեք համապատասխան ձևը բոլոր պահանջվող տվյալներով:
- Միացեք հարկային մարմիններին և ներկայացրեք ձեր դիմումը:
- Հետևեք գործընթացին՝ օգտագործելով տրամադրված տեղեկությունները:
Դիմումը ներկայացնելուց հետո կարևոր է հետևել ընթացքին և անհրաժեշտության դեպքում կապվել վարչութան հետ:
Հիմնական իրավաբանական և վարչական դրսևորումները
Այս որոշումը ներառում է իրավաբանական և վարչական բարդություններ, որոնք պետք է հաշվի առնել:
- Իրավաբանական կողմ: Հարկային պարտավորություններն այդպիսով դասակարգվում են որպես իրավաբանական պարտականություններ:
- Վարչական գործընթաց: Վարչական մարմինները ունեն իրավունք պահանջել հարկային պարտավորությունների կատարման վերաբերյալ լրացուցիչ տեղեկություններ:
Այսպիսով, քաղաքացիները պարտավոր են կրելու ոչ միայն իրենց հարկային պարտականությունները, այլ նաև հետևելու ընթացքի ընթացքին:
Հարկային պարտավորությունների կատարումը և դրանց գործից դուրս գալու հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 10.03.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների հետևողականության ապահովման գործում: Սակայն հարկային պարտավորությունների կատարումը կարող է ենթարկվել մի շարք հանգամանքների, որոնք կարող են հիմք ծառայել դրանց գործից դուրս գալու համար:
ՀՀ հարկային օրենսդրությամբ նախատեսված են մի շարք հանգամանքներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների իրականացումից հրաժարվելուն, ինչպես օրինակ՝ ուժ Force majeure (ամբողջական կամ մասնակի չկատարում), հարկային հանգամանքների փոփոխություն կամ վարչական սխալներ: Այս իրավիճակներում հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ համապատասխան բաժիններին՝ համապատասխան միջոցառումների իրականացման համար:
Հարկային պարտավորությունների կատարումը պահանջում է, որ ֆիզիկական անձինք կարողանան ճիշտ գնահատել իրենց ֆինանսական կարողությունները և պարտավորությունները: Հարկ վճարողը պետք է մշտապես հետևի իր ֆինանսական իրավիճակին և հարկային պարտավորությունների կատարումը չդարձնի վշտալի բեռ:
Հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ կողմից կայացվող որոշումները, ինչպիսիք են մայիսին հրապարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, ընդգրկում են հարկային պարտավորությունների գանձման մի քանի կարևոր փուլեր:
Առաջին փուլը տեղեկատվության հավաքումն է, որտեղ ՊԵԿ-ը հավաքում է հարկ վճարողի վերաբերյալ անհրաժեշտ բոլոր տվյալները, այդ թվում՝ արխիվային տվյալներ, անելիքների գտնվելու վայրը և պարտավորությունների գումարը: Երկրորդ փուլը հարկ վճարողի նկատմամբ կայացած որոշման գանձման գործընթացն է. հարկ վճարողին տեղեկացվում է պարտավորությունների մասին և տրամադրվում է որոշակի ժամկետ վճարելու համար:
Վերջին փուլը կապված է հարկի գանձման իրավական ընթացակարգերի իրականացման հետ, որն իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Այս փուլում կարող են կիրառվել հարկային դրույքաչափեր, ծանուցումներ, ինչպես նաև հնարավոր սահմանի սահմանափակումներ, որոնք թույլ են տալիս ՊԵԿ-ին իրականացնել պարտադիր գանձման գործընթաց:
Հարկային պարտավորությունների վերահսկողության մեթոդներ
ՀՀ ՊԵԿ-ն օգտագործում է մի շարք հարկային վերահսկողության մեթոդներ՝ գործարարներին և ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու նպատակով: Այս մեթոդները ներառում են հարկային ստուգումներ, հաշվապահական փաստաթղթերի վերլուծություն, ինչպես նաև հարկային ռիսկերի գնահատում:
Հարկային ստուգումները կարող են իրականացվել արդարացի հիմքերով, օրինակ՝ հարկ վճարողի հաշվետվություններում սխալների հայտնաբերման դեպքում կամ երբ վերահսկող մարմինը կասկածում է հարկային պարտավորությունների չկատարելու մեջ: Այս գործընթացը կարող է ներառել բանակցություններ և հարկ վճարողի կողմից անհրաժեշտ վկայականների տրամադրում:
Ավելին, ՀՀ ՊԵԿ-ն շահագրգռված է օգտագործել էլեկտրոնային համակարգեր՝ հարկային պարտավորությունների հաշվառման և վերահսկողության համար: Հարկ վճարողները կարող են օգտագործել էլեկտրոնային համացանցային ծառայությունները, որոնք հեշտացնում են բոլոր անհրաժեշտ տվյալների տրամադրումը և վերահսկողության ընթացակարգերը: