Հարկային պարտավորությունների գանձման գործընթացը՝ պետական որոշման շրջանակներում
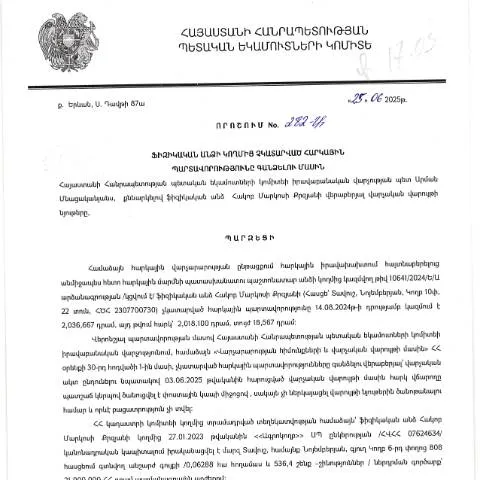
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 25.06.2025թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 282-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների իրականացումներն ու դրանց գանձման մեխանիզմները: Այս փաստաթուղթը ուղղված է այն քաղաքացիներին, ովքեր որևէ կերպ չեն կարողացել կատարել իրենց հարկային պարտավորությունները։ Տրամադրված որոշումը ունի մի շարք կարևոր նշանակություն և կարգավորումներ, որոնք անմիջական ազդեցություն են ունենում քաղաքացիների վրա:
Պատճառներ և իրողություններ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք անբարենպաստ հետևանքների ինչպես ֆիզիկական անձի համար, այնպես էլ պետության համար։ Այս որոշման հիմնական նպատակը վերաբերող հարկային պարտավորությունների կատարումն է, ինչը հնարավորություն է տալիս պետությանը ստանալ անհրաժեշտ ֆինանսական միջոցներ հասարակական ծառայությունների մատուցման համար: Այդ իսկ պատճառով, հարկային պարտավորությունների գանձումը դառնում է անհրաժեշտություն:
Ինչպես է իրականացվում գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՀՀ պետական եկամուտների կոմիտեից (ՊԵԿ)՝ հարկադրման միջոցով։ Այս գործընթացն իրականացվում է հետևյալ քայլերով:
- Դիմումի ներկայացում: ՊԵԿ-ը ձևավորում է դիմում, որը պետք է ներկայացվի ֆիզիկական անձի կողմից:
- Պարտավորությունների ստուգում: ՊԵԿ-ը ստուգում է հարկային պարտավորությունների վերաբերյալ տեղեկատվությունը:
- Նորովի հարկային պարտավորությունների ներկայացում: Եթե հարկային պարտավորությունները չեն կատարել, ՊԵԿ-ը կարող է պահանջել դրանք վերականգնել:
- Հարկային պարտավորությունների գանձում: Եթե պարտավորությունները չկատարվեն, ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների գանձման մի շարք մեթոդներ:
Ովքե՞ր են ներառված գործընթացում
Այս որոշումը հիմնականում վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանց վճարումը: Նրանց մեջ են ներառվում ինչպես անհատ ձեռնարկատերերը, այնպես էլ սովորական քաղաքացիները:
Դիմումի ներկայացման պահանջները
Փաստաթուղթը ներկայացնելու ընթացակարգը պարզեցված է, սակայն կան որոշակի պայմաններ, որոնք պետք է պահպանվեն:
- Դիմումը պետք է լինի գրավոր և ներկայացված ճիշտ ձևով:
- Հարկային պարտավորությունների մասին պետք է լինի պարզ և պարզաբանական տեղեկություն:
- Անձի ինքնությունը հաստատող փաստաթուղթ՝ անձնագիր կամ նույնականացման քարտ:
Դիմումի ձևակերպման գործընթացը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ին՝ անձամբ կամ էլեկտրոնային եղանակով՝ օգտագործելով համապատասխան էլեկտրոնային համակարգեր: Դիմումը պետք է համալրվի հետևյալ լրացուցիչ տեղեկություններով:
- Անձի անունը և ազգանունը
- Հարկային նույնականացման համարը (ՀԾՀ)
- Հարկային պարտավորությունների տեսակը և չափը
- Տեղեկություններ չկատարված վճարումների մասին
Փաստաթղթի ներկայացման ենթակա կարգերը
Հարկային պարտավորությունների գանձման գործընթացը ենթակա է որոշակի կարգի, որը սահմանված է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Հարկային պարտավորությունների վարչական բողոքարկման կարգը
Եթե ֆիզիկական անձը համաձայն չէ ՊԵԿ-ի որոշումներին, նա ունի իրավու՞նք ներկայացնելու բողոք: Հարկային պարտավորությունների նկատմամբ կարող են որոշումներ կայացվել, սակայն դրանց օրինականությունը կարելի է վիճարկել: Բողոքի ներկայացման ընթացակարգը նախատեսում է հետևյալ քայլերը:
- Բողոքը պետք է ներկայացվի համապատասխան պետական մարմնին:
- Նշել բողոքի հիմքերը:
- Առաջարկել ապացույցներ, որոնք կարող են հաստատել բողոքի հիմքերը:
Հարկային պարտավորությունների վճարման գործընթացի ժամանակացույցը
Հարկային պարտավորությունների վճարման գործընթացը պետք է իրականացվի սահմանված ժամկետներում, ինչը նշանակում է, որ քաղաքացիները պետք է զգուշանան ժամկետներից:
Ժամկետների հետևողականությունը
Հարկային պարտավորությունները պետք է կատարվեն բացահայտված ժամկետներում՝ համաձայն ՀՀ օրենսդրության:
- Երբեմն հարկային պարտավորությունները կարող են երկարաձգվել՝ պայմանավորված որոշակի հանգամանքների:
- Առաջատար հրամանների դեպքում քաղաքացիներին կարող է տրվել հավելյալ ժամանակ:
Ինչ անել, եթե դիմումը անպարզ է մնում կամ մերժվում է
Եթե դիմումը մերժվում է, քաղաքացին կարող է դիմել լրացուցիչ տեղեկատվություն ստանալու համար:
Որոշման մերժման պատճառները
Մերժման պատճառները կարող են լինել՝
- Ձեռնարկված փաստաթղթերի բացակայություն, կամ սխալ լրացումը:
- Պետական մարմնի ունեցած տվյալների վավերականության բացակայություն:
Ռազմավարություններ մերժումների դեպքում
Փաստաթղթի մերժման դեպքում քաղաքացին ունի իրավունք ներկայացնելու բողոք:
- Բողոք բողոքարկման մեջ: Սահմանված ժամկետներում ներկայացնել բողոք:
- Հետևեք գործընթացին: Որպեսզի ստացել հայտարարված բոլոր տեղեկությունները:
Որպես եզրափակիչ
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 282-Ա որոշումը կարևոր քայլ է հարկային համակարգի պատշաճ գործառնական համար: Քաղաքացիները պետք է լինեն զգոն, հետևեն իրենց պարտավորություններին և համապատասխան ընթացակարգերին, որպեսզի խուսափեն բացասական հետևանքներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 282-Ա որոշումն առանձնահատուկ նշանակություն ունի հարկային պարտավորությունների գանձման գործընթացում: Այս որոշումը նախատեսում է, որ ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել ժամկետներում, կարող են ենթարկվել գանձման: Գանձման գործընթացը ներառում է մի շարք փուլեր, որոնք մեզ թույլ են տալիս պարզել, թե ինչպես է իրականացվում այս գործընթացը՝ սկսած դիմումի ներկայացումից մինչև վճարման ուժը:
Առաջին փուլը վերաբերում է հարկ վճարողի տվյալների ստացմանը, որի շրջանակներում հարկային մարմինը պետք է ստանա տեղեկություններ հարկ վճարողի չկատարված պարտավորությունների մասին: Այս նպատակով կիրառվում են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս արագ և արդյունավետ կերպով հավաքել անհրաժեշտ տվյալները: Հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին՝ մուտք գործելով Պետական եկամուտների կոմիտեի պաշտոնական կայք:
Հաջորդ փուլը վերաբերում է վճարման ծանուցման ներկայացմանը, որը պետք է ուղարկվի հարկ վճարողին: Այս ծանուցումը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները՝ պարտավորությունների գումարը, վճարման ժամկետը և վճարման եղանակները: Այս փուլում հարկ վճարողները պարտավոր են ապահովել, որ նրանք գտնվեն ամենամեծ ուշադրության կենտրոնում, որպեսզի նրանք կարողանան ժամանակին արձագանքել:
Վերջին փուլը պարունակում է գանձման գործընթացը: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները ծանուցման ժամկետում, ապա ՊԵԿ-ն իրավասու է սկսել հարկային պարտավորությունների գանձման գործընթացը՝ օգտագործելով իրավական միջոցները: Սա կարող է ներառել ֆինանսական ճնշումների կիրառումը, ինչպիսիք են բանկային հաշիվների հաշիվները կամ գույքի բռնագանձումը:
Դատարանի կողմից ակնարկվող վերաքննության գործընթացը
282-Ա որոշման նկատմամբ կարող են դիմել դատարան՝ անհամաձայնության դեպքում: Դատարան դիմելու իրավունքը կարելի է կիրառել, եթե հարկ վճարողը զգում է, որ իր իրավունքները խախտվել են կամ որ հարկային պարտավորությունները գանձվել են օրենքի խախտմամբ: Վերաքննության գործընթացը ենթադրում է, որ հարկ վճարողը ներկայացնում է իր փաստարկները դատարանին, և դատարանը պարտավոր է վերանայել ՊԵԿ-ի կայացրած որոշման իրավաչափությունը:
Դատարան դիմելու գործընթացը, որպես կանոն, սկսվում է գրավոր դիմումի ներկայացմամբ, որտեղ պետք է մանրամասնորեն ներկայացվեն պատճառները, որոնք հիմք են տալիս հարկ վճարողին անհամաձայնության համար: Դիմումն անհրաժեշտ է ներկայացնել ոչ ուշ, քան 30 օր ընթացքում՝ որոշման կայացումից հետո: Այն պետք է պարունակի նաև բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն նրա պահանջները:
Դատարանի որոշումը, որը կարող է լինել ինչպես հաստատող, այնպես էլ չհաստատող, վերջնական է: Եթե դատարանը հաստատի ՊԵԿ-ի որոշումը, հարկ վճարողը պարտավոր է կատարել հարկային պարտավորությունները, իսկ եթե չի հաստատում, ապա ՊԵԿ-ը պարտավոր է վերանայել իր որոշումը:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների հետ կապված
Տեղեկատվական տեխնոլոգիաների զարգացմանը զուգահեռ, ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք նպատակ ունեն облегчել հարկ վճարողների պարտավորությունների կատարումը: Դրանք ներառում են անհատական հարկային հաշվետվությունների ներկայացում, հարկային պարտավորությունների վճարում և հարկային տեղեկատվության ստացում:
Այս ծառայությունների միջոցով հարկ վճարողները կարող են՝ առանց պետական մարմինների հետ անձամբ կապվելու, արագ և արդյունավետ կերպով լուծել իրենց հարկային խնդիրները: Սա հատկապես կարևոր է այն ժամանակ, երբ հարկ վճարողները գտնվում են արտերկրում կամ չունեն հնարավորություն այցելելու պետական մարմիններ:
Այն դեպքում, եթե ֆիզիկական անձը ցանկանում է ստանալ տեղեկություններ իր հարկային պարտավորությունների մասին կամ ներկայացնել հարկային հաշվետվություն, նա կարող է մուտք գործել ՀՀ ՊԵԿ վեբ կայք և օգտվել անձնական հաշվի հնարավորություններից, որտեղ միասին կարող են լինել նաև ստացված հաշվետվությունները, ծանուցումները, վճարումները և այլ կարևոր տեղեկություններ:
Էլեկտրոնային ստորագրությունը, որպես իրավական առումով հաստատված միջոց, հնարավորություն է տալիս հարկ վճարողներին ավելի արագ կերպով կատարել իրավական գործողություններ, ինչպիսին են պահանջների ներկայացումը կամ դիմումների ներկայացումը՝ առանց թղթային փաստաթղթերի անհրաժեշտության: Սրանք, առանց որևե կասկածի, խթանում են գործընթացի արագությունը և արդյունավետությունը: