Հարկային պարտավորությունների փոխհատուցման գործընթացի առանձնահատկությունները
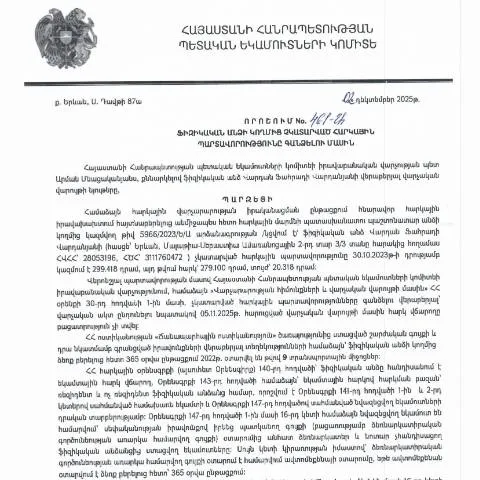
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 461-Ա որոշումը նախատեսում է մի շարք քայլեր և ընթացակարգեր, որոնք իրականանում են հարկային պարտավորությունների փոխհատուցման գործընթացում: Այս գործընթացը սկսվում է, երբ հարկային մարմինը ճանաչում է, որ անձը չի կատարել իր հարկային պարտավորությունները և անհրաժեշտություն է առաջանում ահազանգել նրան: Ֆիզիկական անձին հարկային պարտավորություններից տեղեկացնելու համար պե տք է ստանալ գրավոր ծանուցում, որը կպահանջի կատարելու պարտավորությունները սահմանված ժամկետում:
Ծանուցումը պետք է ներառի տեղեկություններ այն գումարի, որն անհրաժեշտ է վճարել, ինչպես նաև այն ժամկետը, որի ընթացքում հարկային պարտավորությունը պետք է կատարվի: Այսպիսի ծանուցման պարունակությունը պետք է լինի հստակ և պարզ, որպեսզի հարկադրված անձը կարողանա ըմբռնել իր պարտավորությունները:
Զեղչերի և պատժամիջոցների կիրառման հարցը
Անդրադառնալով 461-Ա որոշմանը, կարևոր է նշել, որ որոշ առիթներում ֆիզիկական անձինք կարող են օգտվել հարկային պարտավորությունների գանձման ընթացքում կիրառվող զեղչերից: Այդպիսի զեղչերի տրամադրման պայմանները և չափերը պետք է մանրամասն ներկայացվեն օրենքի և որոշման մեջ:
Եթե հարկային պարտավորությունը կատարվել է ուշ, ապա հարկային մարմինը կարող է կիրառել պատժամիջոցներ, որոնք ենթադրում են ավելացուցիչ վճարներ կամ տուգանքներ: Սա կարևոր է հասկանալ, քանի որ այն կարող է ազդել անձի ֆինանսական վիճակի վրա: Պետք է նաև նշել, որ առանձին դեպքերում, եթե բոլոր պարտավորությունները կարճ ժամկետում կատարվեն, կարող է լինել հնարավորություն զեղչի ստանալու:
Հարկային պարտավորությունների վերաբերող դիմումների ներկայացման կարգը
Ծառայությունների մատուցման և հարկային պարտավորությունների գանձման գործընթացում կարևոր է դիմումների ճիշտ և ժամանակին ներկայացումը: Դիմումները պետք է ներկայացվեն էլեկտրոնային ձևով, օգտագործելով անձնական քվեարկու, որը հնարավորություն է տալիս խուսափել ձևաթղթերի լրացման սխալներից:
Երբ դիմումը ներկայացվում է, հարկային մարմինը պարտավորվում է ուսումնասիրել այն և արձագանքել սահմանված ժամկետում: Այդ իսկ պատճառով դիմորդները պետք է ուշադիր լինեն՝ վճարումների և դիմումների ժամկետները պահպանելու համար, քանի որ դա կարող է նշանակալի ազդեցություն ունենալ գործընթացի վրա:
Խնդիրների հանդիպման դեպքում՝ հարկային մարմնին հարկ է հաղորդել հնարավոր բոլոր փաստաթղթերը, որոնք կարող են աջակցել դիմողի դիրքորոշմանը: