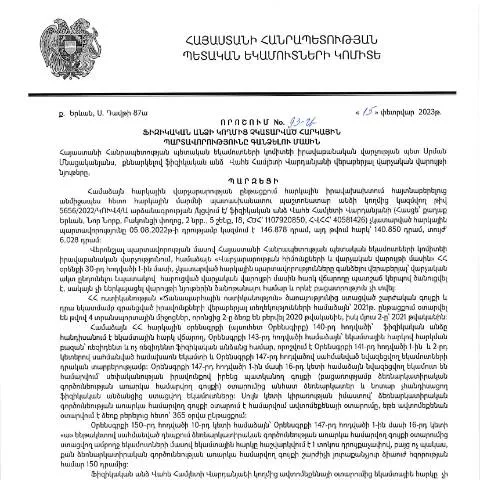
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման կարևորությունը
2023 թվականի փետրվարի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորություններին, ունի կարևոր դերը Հայաստանի Հանրապետության հարկային համակարգի արդյունավետությունն ապահովելու գործում։ Այս որոշումը մշակվել է նկատի ունենալով հարկային պարտավորությունների վերահսկողությունը և հարկային եկամուտների հավաքագրումը, որոնք անհրաժեշտ են երկրի սոցիալ-տնտեսական զարգացման համար։
Որոշման նպատակը և բովանդակությունը
Այս որոշումն ուղղված է այն ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, ովքեր, տարբեր պատճառներով, չեն կատարել իրենց հարկային պարտավորությունները։ ՀՀ ՊԵԿ-ն նպատակ ունի բարձրացնել հարկային օրենսդրության խստությունը և ապահովել հավասար մրցակցային պայմաններ բոլոր հարկ վճարողների համար:
Որովհետև հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, սպասում են մի շարք բացասական հետևանքներ, որոնք կարող են ներառել.
- Ավարտի տույժեր - Որոշման համաձայն, յուրաքանչյուր ուշացման օր առնչվում է տույժերի կիրառմանը, ինչը հանգեցնում է պարտքի ավելացման:
- Ապահովագրել անձանց հաշվի բեռը - Հարկային պարտավորությունները չկատարելու դեպքում, պետությունը կարող է սկսելու գործողություններ՝ հարկային պարտավորությունների հարկման մեջ:
- Անհրաժեշտ է ներկայանալ դատարանի առջև - Որոշ դեպքերում, պարտավորությունները կատարելուց հրաժարվելը կարող է հանգեցնել դատական գործերի:
Եթե դուք հարկային պարտավորություններ չեք կատարել, ինչ անել
Ֆիզիկական անձիք, ովքեր հայտնվել են հարկային պարտավորություններ չկատարելու իրավիճակում, պետք է հետևյալ քայլերը կատարեն.
- Ուսումնասիրել որոշման բովանդակությունը - Նախքան որևէ քայլ կատարել, կարևոր է ծանոթանալ որոշման մանրամասներին:
- Դիմել հարկային ծառայություն - ՊԵԿ-ի համապատասխան բաժիններին կարելի է դիմել ծանոթանալու կոնկրետ պարտավորությանը:
- Հարկային հաշվետվություն ներկայացնել - Հարկային պարտավորությունները կատարելու համար անհրաժեշտ է լրացնել հարկային հաշվետվություն:
Հարկային հաշվետվության պատրաստման կարգը
Հարկային հաշվետվության լրացման գործընթացում կարևոր է հետևել մի քանի հիմնական քայլերի՝
- Համալրված տեղեկությունների հավաքում՝ ձեր եկամուտների և ծախսերի մասին:
- Վերլուծական հաշվետվության ձևավորում՝ ըստ պահանջվող ձևաչափի:
- Ցանկալի է, որ հաշվետվությունը ներկայացվի էլեկտրոնային եղանակով՝ օգտագործելով անձնական հարկային ուղեցույցը:
Դիմումի գործընթացի մանրամասները
Դիմումը կարող է ներկայացվել տարբեր եղանակներով՝
- Էլեկտրոնային համակարգի միջոցով - Իհարկե, սա ավելի արագ և արդյունավետ ճանապարհ է:
- Թղթային ձևով - Դիմումը կարող է նաև լրացվել թղթի վրա և ներկայացվել ՊԵԿ-ի տարածքային բաժին: Եթե ցանկանում եք, որ ձեր դիմումը քննարկվի առավելագույն արագությամբ, խորհուրդ է տրվում ընտրել էլեկտրոնային ուղին:
Որոշման հետ կապված փաստաթղթերն ու դրանց պատրաստման կարգը
Դիմելու գործընթացում անհրաժեշտ է ապահովել մի շարք փաստաթղթեր, որոնք պետք է ներառեն.
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Հաստատում է դիմորդի ինքնությունը: |
| Հարկային հաշվետվություն | Առաջին պատասխանը ձեր պարտավորությունների վերաբերյալ: |
| Բանկային տեղեկանք | Հաստատում է ձեր ֆինանսական կայունությունը: |
Բարդ իրավիճակներ և հարկային պարտավորությունների գանձման հատուկ դեպքեր
Կան նաև հատուկ իրավիճակներ, որոնք կարող են պահանջել անհատական մոտեցում.
Երբ դիմում է ներկայացնում անձը, ով միգրանտ է
Հարկային պարտավորությունները կարեւոր են բոլոր քաղաքացիների համար, ներառյալ միգրանտները, ովքեր պետք է ապահովեն, որ նրանք բավարարեն իրենց պարտավորությունները, որպեսզի չհանդիպեն իրավաբանական խնդիրների:
Կատարման ժամկետները
Դիմումները պետք է ներկայացվեն 30 օրվա ընթացքում՝ որոշումն ուժի մեջ մտնելուց հետո:
Հարկային պարտավորությունների կատարումը և հանրային պարտավորությունները
Ֆիզիկական անձանց հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն նրանց համար, այլև Հայաստանի Հանրապետության համար։ Կառավարության քաղաքականությունը նպատակ ունի բարձրացնել հարկային եկամուտները, ինչը կարող է օգտագործվել հասարակական բարելավման և զարգացման համար:
Երաշխիքներ և իրավունքներ
Ֆիզիկական անձիք, ովքեր կատարում են իրենց հարկային պարտավորությունները, ունեն իրավունքներ, որոնք ապահովում են նրանց շահերը, այդ թվում՝
- Երաշխավորված իրավասություններ հարկային վարչությունում.
- Ավելի բարենպաստ պայմաններ հարկային պարտավորությունների կատարելու համար
- Ռազմավարական աջակցություն պետական հաստատություններից:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2023թ. որոշմամբ, ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ ՀՀ վարչական իրավունքի կարգավորումների: Ի սկզբանե հարկադիր վարկանիշները սահմանվում են հարկային մարմնի կողմից, իսկ դրա համար անհրաժեշտ է ներկայացնել բոլոր համապատասխան փաստաթղթերը, որոնք հաստատում են ֆիզիկական անձի հարկային պարտավորությունները:
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձումն իրականացվում է հետևյալ փուլերով:
- Հարկային պարտավորությունների որոշման հիմունքների վերլուծություն՝ տրամադրելով բոլոր պարտավորությունները, որոնք գոյություն ունեն ֆիզիկական անձի համար:
- Հարկային մարմնի կողմից հարկադիր միջոցների կիրառման որոշում, որը ենթադրում է օրենքի համապատասխան դրույթների կիրառումը:
- Ֆիզիկական անձի հետ հաղորդակցություն՝ պարտավորությունների կատարումը պահանջելու վերաբերյալ:
- Գանձման միջոցների իրականացման գործընթաց՝ ներառելով հարկային պարտավորության կատարումը նշանակված ժամկետներում:
Հարկային մարմինը պարտավոր է ապահովել, որ բոլոր գործողությունները իրականացվեն օրենքի հրահանգների և փաստաթղթերի տրամադրման կարգի պահպանումով:
Դիտարկումներ և անհատականացված մոտեցումներ
Հարկային պարտավորությունների գանձման գործընթացի մեջ կարևոր դեր է խաղում անհատականացված մոտեցումը: ՀՀ ՊԵԿ իրավաբանական վարչությունը, ընդունելով 15.02.2023թ. որոշումը, նաև պետք է հաշվի առնի յուրաքանչյուր ֆիզիկական անձի առանձնահատուկ հանգամանքները, ինչպիսիք են ֆինանսական վիճակը, առողջական խնդիրները և այլ անհատական այլ հանգամանքներ:
Այդ նպատակով, հարկային մարմինը կարող է կիրառել հետևյալ միջոցները:
- Անհրաժեշտության դեպքում առաջարկել անհատականացված վճարման ժամանակացույց, որը կհամապատասխանի դիմողի ֆինանսական կարողություններին:
- Ներդնել միջոցառումներ, որոնք ուղղված են ֆինանսական գրագիտության բարձրացմանը, որպեսզի քաղաքացիները կարողանան ավելի լավ հասկանալ իրենց հարկային պարտավորությունները և պատասխանատվությունները:
- Համագործակցել սոցիալական ծառայությունների և այլ պետական մարմինների հետ, որպեսզի աջակցություն տրամադրվի այն քաղաքացիներին, ովքեր խնդիրներ ունեն հարկային պարտավորությունների կատարման ընթացքում:
Այսպիսով, հարկային մարմնի կողմից իրականացվող անհատականացված մոտեցումները թույլ են տալիս ավելի արդյունավետ կերպով զբաղվել պարտավորությունների գանձման գործընթացով:
Սոցիալական ազդեցություն և հանրային տեղեկացվածություն
ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է բարձրացնել հանրային տեղեկացվածությունը հարկային պարտավորությունների մասին: 15.02.2023թ. որոշումը ոչ միայն ազդում է անհատների վրա, այլև ունի լայն սոցիալական ազդեցություն:
Հանրային տեղեկացվածության բարձրացման միջոցառումները կարող են ներառել.
- Բացատրական սեմինարներ և աշխատանքային խմբեր, որտեղ քաղաքացիները կարող են ստանալ տեղեկատվություն հարկային պարտավորությունների կատարման վերաբերյալ:
- Տեղեկատվական նյութերի հրապարակում, որոնք կներկայացնեն հարկային պարտավորությունների կատարման առավելությունները և հետևանքները:
- Հեռուստատեսային և ռադիո հաղորդումները, որոնք կհայտնեն հարկային պարտավորությունների մասին:
Այս բոլոր միջոցները կարող են նպաստել ավելի լայն հանրային գիտակցությանը և խթանել քաղաքացիների մասնակցությունը հարկային գործընթացներին: