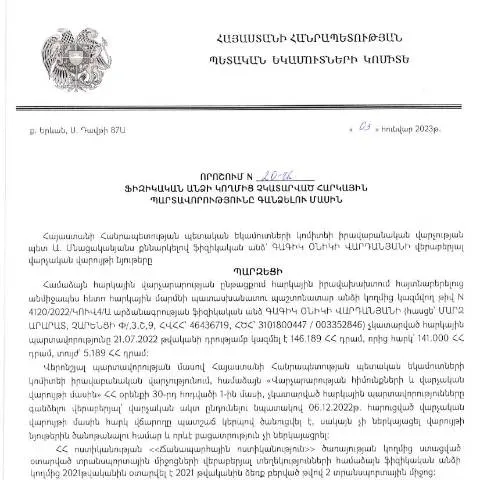
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը՝ 2023 թվականի հունվարից
2023 թվականի հունվարի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գագիկ Վարդանյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր քայլ է Հայաստանի ֆինանսական համակարգում: Այս որոշումը ներկայացնում է այն իրավական և վարչական հիմքերը, որոնք հնարավորություն են տալիս պետական մարմիններին վարելու հարկային պարտավորությունների գանձման գործընթաց, որոնք դեռևս չեն կատարվել:
Ամփոփումը՝ ինչու և ինչպես է ընդունվել այս որոշումը
Այս որոշման ընդունումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որն անընդհատ զարգանում է և փորձում է համապատասխանել միջազգային չափանիշներին: Ֆիզիկական անձիք, ովքեր ազդեցություն են ունեցել իրենց հարկային պարտավորությունների կատարման վրա, այս որոշման արդյունքում դառնում են ավելի պատասխանատու իրենց ֆինանսական պարտավորությունների նկատմամբ:
Որոշման և դրա պահանջների տնտեսագիտական առանձնահատկությունները
- Հարկային պարտավորությունների հաշվարկ: Վարակի մեջ են մտնում բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել՝ անկախ դրանց ժամկետներից:
- Գանձման ընթացակարգը: Գանձումը իրականացվում է պետական մարմինների կողմից, որոնք ունեն իրավասություն այդ պարտավորությունները գանձելու:
- Հնարավոր հակասություններ: Եթե ֆիզիկական անձը կարծում է, որ հարկային պարտավորությունները ճշգրտված չեն, նա կարող է ներկայացնել իր հակադարձումը:
Ովքեր են ենթարկվում որոշման պահանջներին
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այսպիսով, այն կարող է ներառել, սակայն չսահմանափակվել նրանից, ովքեր.
- Անհատ ձեռնարկատերեր
- Լինելու ժամանակավոր աշխատանքներ՝ հարկային պարտավորություններ խախտելու դեպքում
- Նշված հարկային պարտավորություններ ունեցող բոլոր քաղաքացիներ
Հետադարձ ազդեցությունը՝ քաղաքացիների և կառավարության համար
Այս որոշման իրականացումը կարող է ունենալ տարբեր ազդեցություններ՝ ինչպես քաղաքացիների, այնպես էլ կառավարության համար:
- Բարձրացման հնարավորությունը: Հարկային պարտավորությունների կենսագործումն օգնում է կառավարությանը բարձրացնել պետական բյուջեն:
- Աջակցություն հարկային մշակույթի ստեղծմանը: Սա կարող է նպաստել քաղաքացիների ավելի ակտիվ դերակատարությանը հարկային պարտավորությունների կատարման գործընթացում:
Ինչպե՞ս պետք է համալրել և ներկայացնել հայտը
Հայտի համալիրման գործընթացը կարևոր փուլ է հարկային պարտավորությունների կատարման մեջ։ Այս փուլը պետք է իրականացվի հետևյալ քայլերով:
- Դիտարկել հայտի ձևը: ՀՀ ՊԵԿ պաշտոնական կայքում պետք է ներբեռնել համապատասխան հայտը (օրինակ՝ «Dimum Dzev N2»):
- Անհրաժեշտ տեղեկությունների լրացում: Հիլզորը պետք է ներառի անձնական տվյալներ, հարկային պարտավորությունների տեսակը, համապատասխան գումարը:
- Ներկայացում: Հայտը պետք է ներկայացվի առցանց՝ ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով կամ անմիջապես կազմակերպությանը:
Անհրաժեշտ փաստաթղթերի ցանկը
Հայտի ներկայացման ժամանակ անհրաժեշտ է նաև մի շարք փաստաթղթեր, որոնք կարող են տարբեր լինել ըստ անհատի կարգավիճակի:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Ոչ հասցեականի ճանաչման փաստաթուղթ | Ձեռք բերված պայմանագիր, որի հիման վրա հարկային պարտավորություն է տեղի ունեցել: |
| Խնդրի առնչվող վճարման փաստաթուղթ | Պետք է ներկայացվի պահանջվող վճարների մասին տեղեկություններ: |
| Հարկային պարտավորությունների պայմանների փաստաթուղթ | Բոլոր պայմանները, որոնք պետք է հիմնավորեն պահանջված գումարը: |
Որպեսզի խուսափեք մերժումներից
Եթե դուք ցանկանում եք, որ ձեր հայտը ընդունվի և առանց խնդիրների processed էլեկտրոնային եղանակով, համոզվեք, որ.
- Բոլոր տեղեկությունները լրացված են ճիշտ և լրիվ:
- Ձեր փաստաթղթերը համապատասխանում են պահանջներին:
- Միշտ ստուգեք՝ արդյոք հայտը ներկայացրել եք սահմանված ժամկետներում:
Ինչ անել մերժման դեպքում
Եթե ձեր հայտը մերժվել է, կարող եք դիմել ՀՀ ՊԵԿ-ի համապատասխան վարչության: Դիմումը պետք է ամփոփի,» հիմնավորել, թե ինչու եք կարծում, որ ձեր հայտը մերժվել է: Սա կարող է ներառել.
- Հիմնավորումներ՝ համաձայն փաստաթղթերի
- Նոր փաստաթղթեր, որոնք կարող են ամրապնդել ձեր դիրքորոշումը
- Հարցումներ՝ համապատասխան վարչության ղեկավարությանը
Ժամկետներն ու գործընթացի ավարտը
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ժամանակային սահմանափակումներ:
- Ինֆորմացիայի ներկայացման վերջնաժամկետը: Հնարավոր է, որ այս գործընթացը պետք է ավարտվի մինչև 2025 թվականի վերջ:
- Ստացվող պատասխանների ժամկետները: Յուրաքանչյուր դիմումի դեպքում, պատասխանները ներկայացվում են մերձավոր 30-60 օրերի ընթացքում:
Տեղեկատվական աջակցության ծառայություն
ՀՀ ՊԵԿ-ն առաջարկում է նաև տեղեկատվական աջակցության ծառայություն, որտեղ կարող եք ստանալ լրացուցիչ տեղեկություններ ընթացքի մասին:
Թվային եղանակով ներկայացման կարևորությունը
Այսօր, հարկային պարտավորությունների կատարման գործընթացի էլեկտրոնային ձևաչափը շատ կարևոր է, քանի որ այն.
- Ապահովում է տվյալների անվտանգությունը:
- Կրճատում է ծախսերը և ժամանակը:
- Ուժեղացնում է գործընթացի թափանցիկությունը:
Ելքեր և առաջընթաց
Այս որոշումը, որը ընդունվել է 2023 թվականի սկզբին, փաստորեն, ապացուցում է Հայաստանի կառավարության ցանկությունը՝ կատարելագործել հարկային համակարգը և ապահովել ավելի արդյունավետ վարչարարություն:
Փաստաթղթերի անհրաժեշտություն և ներկայացման գործընթաց
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում, որոնք կարող են տարբեր լինել՝ կախված պարտավորությունների տեսակից և անձի ֆինանսական իրավիճակից: Առաջնային պահանջվող փաստաթղթերից են անձնագրի պատճենը, հարկային հաշվետվությունները, ինչպես նաև ֆինանսական գործունեության ապացույցները: Այդ փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ իրավաբանական վարչությանը, զորօրինակ՝ առցանց համակարգերի միջոցով, որոնք ապահովում են արագ և արդյունավետ գործընթաց:
Ներկայացման գործընթացը կարելի է բաժանել մի քանի փուլերի. առաջինը՝ փաստաթղթերի հավաքումը, որի սահուն իրականացումը կարևոր է պահանջվող ժամկետներում: Երկրորդը՝ փաստաթղթերի ձևակերպման օրենքի պահանջներին համապատասխանելը, ինչը կարող է պահանջել իրավաբանական խորհրդատվություն: Երրորդ փուլի ընթացքում պետք է ներկայացնել փաստաթղթերը համապատասխան մարմին՝ ապահովելով, որ բոլոր տվյալները առկա են և փաստաթղթերը ճիշտ են լրացված:
Տվյալների ստուգման մեխանիզմներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների կատարումը վերահսկելու գործընթացը ներառում է բազմաբնույթ ստուգման մեխանիզմներ: Այդ մեխանիզմների շարքում առանձնանում են թվային վերլուծությունները, որոնք թույլ են տալիս հայտնաբերել չհաշվարկված եկամուտները կամ հարկային պարտավորությունների բացակայությունը: Դրանք հիմնված են մեծ տվյալների վերլուծության վրա, ինչը հնարավորություն է տալիս արագ արձագանքել հնարավոր խախտումներին:
Ստուգման մեխանիզմների արդյունավետությունը մեծանում է նաև հանրային ռեգիստրերի տվյալների համեմատության միջոցով, որտեղ համարվում են ֆիզիկական անձանց բոլոր գործարքները: Այս գործընթացը ձևավորում է համակարգչային ծրագրեր, որոնք ավտոմատ կերպով վերաքննում են և համեմատում են հարկային հաշվետվությունները առկա տվյալների հետ՝ ապահովելով, որ բոլոր հարկային պարտավորությունները կատարվում են օրենքի շրջանակներում:
Իրավական հետևանքներ և իրավունքներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 03.01.2023թ. ընդունված որոշմամբ նախատեսվում են իրավական հետևանքներ, որոնք կարող են ազդեցություն ունենալ ֆիզիկական անձանց հարկային պարտավորությունների չկատարման դեպքում: Օրինակ, այն կարող է հանգեցնել տուգանքների, գերազանցական պարտավորությունների կամ նույնիսկ դատական գործընթացների: Այնուամենայնիվ, յուրաքանչյուր անձ ունի իր իրավունքները պաշտպանելու քայլեր ձեռնարկելու, ինչպես նաև հարկային վարչությանը դիմելու պարզաբանումներ ստանալու համար:
Երբ անձը ստացել է պաշտոնական ծանուցում չկատարված պարտավորությունների վերաբերյալ, նրան տրամադրվում է հնարավորություն ներկայացնել ապացուցող փաստաթղթեր կամ հիմնավորումներ, որոնք կարող են վերացնել կամ նվազեցնել պարտավորությունների չափը: Ավելին, իրավունք է վերապահված դիմել դատարան՝ վիճարկելու որոշումը, եթե այդ անձը գտնում է, որ դրա իրավական հիմքերը թույլ չեն տալիս հարկային պարտավորությունների գանձումը: