Բիզնեսի հարկային պարտավորությունների կատարումը և կառավարական կարգավորումները
Հայաստանի Հանրապետությունում հարկային պարտավորությունները համապատասխանում են պետական և մասնավոր սեկտորի առաջնահերթություններից: Ֆիզիկական անձանց պարտավորությունները համարվում են առանցքային, իսկ դրանց իրականացումը վերահսկվում է ՀՀ ՊԵԿ-ի կողմից:
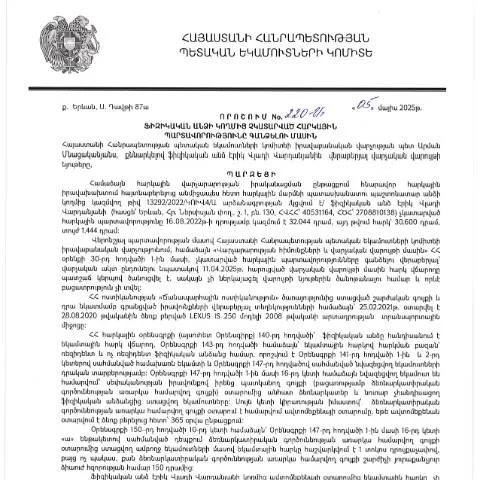
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 220-Ա որոշումը կարևոր քայլ է հարկային կանոնակարգման ոլորտում: Այս որոշումը նախատեսում է մեխանիզմներ, որոնք թույլ են տալիս հավաքել հարկեր, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները:
Վիճակագրական տվյալներ և կիրառելիություն
Այս որոշման ընդունումը դատապարտվում է որոշակի վիճակագրական տվյալներով, որոնք ընդգրկում են պարտվողականություն, հարկային պարտավորությունների կատարումը, և հաշվապահական հաշվարկները:
Որոշման ոլորտը և կիրառությունը
Նշված որոշումը նախատեսում է, որ այն կիրառելի է բոլոր ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել հարկային պարտավորությունները:
Ովքեր են դիմում ներկայացնում
- Ֆիզիկական անձինք, ովքեր գրանցված են հարկային հարցերով:
- Այն անձինք, ովքեր ունեն հարկային պարտավորություններ կամ պարտքեր:
- Երևան քաղաքում և մարզերում գործող ֆիզիկական անձիք:
Դիմումի լրացման գործընթացը
Դիմումը պետք է լրացվի հատուկ ձևով, որտեղ պետք է նշվեն բոլոր անհրաժեշտ տվյալները: Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ անձամբ:
Դիմումը ներկայացնելու եղանակները
| Եղանակ | Նկարագիր |
|---|---|
| Առցանց | Հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում՝ գրանցված օգտվողների համար: |
| Անձամբ | Կարող եք դիմել հարկային վարչությունների գրասենյակներ: |
| Փոստային | Դիմումը կարող է նաև ուղարկվել գրավոր՝ նախապես լրացված կարգով: |
Ինչ անել при отказе или недостающих документах
Եթե դիմումը մերժվի կամ ձեր կողմից պահանջվող փաստաթղթերը բացակայում են, ապա հնարավոր է հետևել որոշակի քայլերի.
- Նորից լրացնել դիմումը՝ ավելացնելով բացակայող տվյալները:
- Վերանայել մերժման պատճառները:
- Դիմել համապատասխան մարմին՝ կասկածների կամ հարցերի դեպքում:
Ինչպես տարբերակել այս որոշումը հարակից փաստաթղթերից
Այս որոշումը տարբերվում է այլ հարկային գործունեությունների կարգավորումներից նրանով, որ այն կենտրոնանում է ֆիզիկական անձանց վրա և հատկապես նրանց հարկային պարտավորությունների կատարման վրա:
Խմբավորման բանալի տարրեր
- Դիմումների ձևաչափերը:
- Պարտավորությունների շրջանակը:
- Օգտագործվող օրենսդրական ակտերը:
Հատուկ դեպքեր և բացառություններ
Տեղական օրենքներով կան որոշ բացառություններ, որոնք կարող են ազդել դիմումի ընթացակարգին:
- Մինորներ, ովքեր ունեն ծնողական իրավունք:
- Արտասահմանից վերադարձած քաղաքացիներ:
- Անթույլատրելի իրավիճակներում՝ մահ, հաշմանդամություն և այլն:
Կառավարության որոշման նշանակությունը
Այս որոշումը կարևոր դեր է խաղում հարկային համակարգի կայունացման գործընթացում: Այն ունի նպատակ՝ աջակցել տնտեսությանը եւ խթանել հարկային պարտավորությունների կատարումը:
Մենք՝ որպես քաղաքացիներ
Մենք, որպես քաղաքացիներ, պետք է ընկալենք մեր պարտավորությունները և հետևենք տոկոսային դրույքաչափերին ՝ մեր իրավունքները պաշտպանելու համար:
Վերջնական խոսք
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը արդյունավետ միջոց է, որը կօգնի հանրությանը հասկանալ հարկային պարտավորությունների իրականացումը և նպաստել ավելի բարելավված հարկային համակարգի ձևավորմանը:
Ներդրումային հարկային պարտավորությունների առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 220-Ա որոշումը կարևոր պարամետրեր է սահմանում, որոնք վերաբերում են ֆիզիկական անձանց պարտավորություններին։ 2025 թվականի մայիսի 5-ին արձանագրված այս որոշումը նախատեսում է հարկային պարտավորություններ, որոնք պետք է կատարվեն ՀՀ օրենսդրության համաձայն։ Նշվում է, որ նման պարտավորությունները կարող են ներառել եկամտահարկ, գույքահարկ և այլ հարկեր, որոնք չեն վճարվել որոշակի ժամանակահատվածի ընթացքում։ Մասնավորապես, որոշումը փաստում է, որ հարկային պարտավորություններն, որոնք չեն կատարվել, կարող են առաջացնել վարչական պատասխանատվություն և համապատասխան տույժեր ու տուգանքներ:
Պարտավորությունների կատարման հետևանքները և վարչական գործընթացներ
Վարչական գործընթացները, որոնք կապված են ֆիզիկական անձանց հարկային պարտավորությունների կատարման հետ, բավականին բազմազան են։ Այդ գործընթացները ներառում են հարկային վարչարարության որոշակի քայլեր, ինչպիսիք են հարկային պարտավորությունների հաշվառում, վճարման ժամկետների մոնիտորինգ և հարկային վերահսկողության իրականացում։ Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ՀՀ ՊԵԿ կարող է ձեռնարկել վարչական միջոցառումներ, որոնք ներառում են հարկերի գանձման պահանջներ, միջոցառումներ՝ պարտքի գանձման նպատակով, ինչպես նաև թարմացված հաշվարկներ, որոնք կպահանջվեն պարտավորությունները կատարելու համար:
Էլեկտրոնային ծառայությունների կարևորությունը հարկային պարտավորությունների կատարման գործընթացում
Այսօր Հայաստանում էլեկտրոնային ծառայությունները մեծ դեր են խաղում հարկային պարտավորությունների կատարման գործընթացում։ Նույնիսկ 220-Ա որոշման համաձայն, ֆիզիկական անձինք կարող են օգտագործել «էլեկտրոնային վճարումների» համակարգը՝ կատարված հարկերի վերահսկողության և հաշվարկման նպատակով։ Սա թույլ է տալիս քաղաքացիներին հետևել իրենց հարկային պարտավորություններին և կատարել վճարումները ցանկացած վայրից, առանց վարչական բարդությունների։ Ունեցել է նաև արդյունավետություն՝ նվազեցնելով վարչական ժամերն ու վերացնելով երկար հերթերը հարկային վարչություններում։ Այս տեսանկյունից, ՀՀ ՊԵԿ-ն մշտապես աշխատում է նաև նոր տեխնոլոգիաների ներդրման վրա՝ համակարգելով էլեկտրոնային ստորագրության և QR կոդերի կիրառումը բոլոր հարկային գործընթացներում, ինչը նվազեցնում է սխալներն ու ավելացնում վերլուծության ճշգրտությունը: