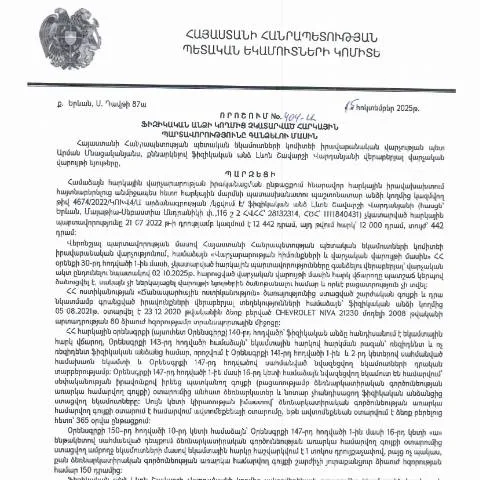
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 15.10.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (404-Ա) նախատեսում է մանրամասն գործընթաց՝ այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Այս գործընթացի շրջանակներում, առաջին հերթին, ԿԱՌՈՒARM, հարկային մարմինները պարտավոր են տանել շնորհված տեղեկություններ՝ հարկ վճարողների և նրանց պարտավորությունների մասին: Ապա, հարկային մարմինները կծառայեն որպես զանգվածային տեղեկության մատակարարներ:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է նաև հանրային տեղեկությունների տրամադրումը, ինչը նշանակում է, որ հարկ վճարողները պետք է ունենան հնարավորություն մուտք գործելու իրենց տեղեկություններին առցանց:
Զարկերակային որոշումների ազդեցությունը հարկային պարտավորությունների վրա
ՊԵԿ-ի կողմից կայացված որոշումները, ինչպիսիք են 404-Ա որոշումը, հաճախ ունենում են լայնամասշտաբ ազդեցություն ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց վրա: Զարկերակային որոշումները կարող են հանգեցնել հարկային պարտավորությունների թարմացման կամ նոր հարկային պարտավորությունների ձևավորման:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացի արդյունքում կարող են ձևավորվել նոր վճարումներ, որոնք առաջացնում են ֆիզիկական անձանց ֆինանսական իրավիճակի փոփոխություն: Բացի այդ, հարկային մարմինները հաճախ կարող են վերանայել նախկինում կայացված որոշումները՝ հաշվի առնելով նոր պայմանները կամ փոփոխված օրենքները:
Հարկային մարմինների կողմից իրականացվող այսպիսի լսումներ ու վերանայումներ կարևոր են, քանի որ դրանք կարող են հանգեցնել հարկային պարտավորությունների նվազեցման կամ լրացման:
Հարկային պարտավորությունների գանձման բացասական հետևանքները
Ֆիզիկական անձանց հարկային պարտավորությունների գանձումը կարող է ունենա ոչ միայն ֆինանսական, այլև իրավաբանական հետևանքներ: Այդպիսի դեպքերում, հարկ վճարողները կարող են հայտնվել դատական գործընթացներում, ինչը կարող է լրջորեն ազդել նրանց կենսունակության վրա:
Շատ հաճախ, հարկային պարտավորությունների երկարաձգումը կամ նրանց չկատարվելն կարող է բերել ֆինանսական տույժերի կիրառմանը, որոնք կարող են ավելացնել պարտավորության չափը մինչև 50%:
Այսպիսով, հարկային պարտավորությունների նկատմամբ ուշացման և չկատարելու դեպքում, հարկ վճարողները պետք է զգույշ լինեն՝ թույլ չտալով, որ իրավիճակը ծայրահեղանա և մեղմացնեն իրենց ֆինանսական խնդիրները: