Առաջին քայլը՝ հարկային պարտավորությունների իրականացման գործընթացում
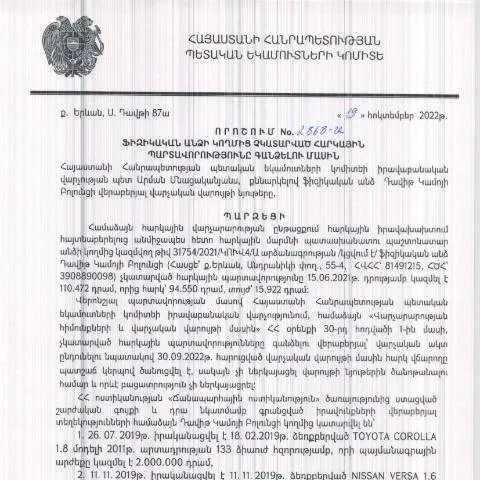
Հայաստանի Հանրապետությունում, հարկային պարտավորություններն իրականացնելու գործընթացը կարեւոր դեր է խաղում պետության ֆինանսական համակարգի կայունության պահպանման մեջ։ Իրավաբանական վարչության պետի կողմից 19.10.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2868-Ա որոշումը սահմանում է կանոնակարգային շրջանակ, որը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., ինչն ազդանշանում է, որ բոլոր անհրաժեշտ տեղեկությունները հասանելի են քաղաքացիներին։
Ովքեր են ենթարկվում որոշման պահանջներին
Այս որոշման միջոցով կարգավորվում են հիմնականում ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ ներառյալ, բայց ոչ սահմանափակվելով հետևյալ խմբերին՝
- Անհատ ձեռնարկատերեր՝ որոնք չեն վճարել հարկերը ժամանակին կամ վճարել են մասնակի գումարներ;
- Անկախ մասնագետներ՝ ովքեր իրենց գործողությունների արդյունքում չեն կատարել հարկային հաշվետվություններ;
- Իրավաբանական անձանց սեփականատերեր, որոնք պարտավորություններ ունեն հարկային մարմինների առջև;
Բացի այդ, որոշման շրջանակում կարող են լինել բացառություններ, որոնց դեպքում ֆիզիկական անձինք կարող են դիմել հարկային արձակուրդի կամ այլ ժամանակավոր մանևրների:
Ստեղծված իրավիճակներն ու հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմաբնույթ՝ սկսած վարչական տուգանքներից մինչև քրեական պատասխանատվություն՝ կախված պարտավորությունների չկատարման պատճառներից:
Անցանկալի հետևանքներից խուսափելու համար, հարկավոր է ուշադիր վերլուծել սեփական ֆինանսական իրավիճակը և հնարավորությունները:
Ներկայացման ձևերը՝ պահանջագրերի հանձնում
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել մի քանի տարբերակներով՝
- Էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ քաղաքացիները կարող են թվայնացած համատեքստում ներկայացնել բոլոր պահանջվող փաստաթղթերն;
- Պատճառաբանված գրավոր դիմում՝ իշխանությանը անձամբ ներկայացնելով կամ փոստով ուղարկելով;
- Մարզային հարկային տեսչությունների միջոցով՝ եթե քաղաքացին չի կարողանում կամ չի ցանկանում կատարել առցանց գործարքներ;
Այս տարբերակներից յուրաքանչյուրն ունի իր առավելականությունները և թերությունները, որոնք ուշադրություն պահանջում են:
Փաստաթղթային պահանջները
Փաստաթղթերի ցանկը, որը պետք է ներկայացնել, կարող է տարբեր լինել կախված կոնկրետ իրավիճակից, սակայն հիմնականում ներառում է հետևյալը՝
| Փաստաթուղթ | Նշումներ |
|---|---|
| Հարկային հաշվետվություն | Պահանջվում է վերջին 3 տարվա համար |
| Հաշվեկշիռ | Կարող է ընդգրկել բանկային տեղեկություններ |
| Այլ supporting documents | Եթե անհրաժեշտ է, պետք է տրամադրել հավելյալ փաստաթղթեր |
Ավարտական գործընթացն ու վարչական հետաձգումները
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշվում է որոշման մեջ, կարող է հետևանքներ ունենալ, որոնք կախված են ներկայացված փաստաթղթերի վավերությունից և դրանց արագ մշակման արդյունավետությունից:
Այստեղ կարեւոր է նշել, որ հետաձգումները կարող են տեղի ունենալ, եթե անբավարար փաստաթղթեր են ներկայացվել կամ անհրաժեշտ մոնիթորինգ չի իրականացվել:
Անհրաժեշտ քայլերը՝ գործընթացի արդյունավետության ապահովման համար
Քաղաքացիները պետք է հնարավորինս ուշադիր լինեն իրենց հարկային պարտավորություններում ու հետևեն տրված հրահանգներին:
- Ուսումնասիրել: Նախքան փաստաթղթերի ներկայացումը, մանրամասն ուսումնասիրեք պահանջները:
- Վճարել: Վճարումները պետք է կատարվեն համապատասխան ժամկետներում, որպեսզի չհայտնվեն վարչական տուգանքների տակ:
- Հետադարձ կապ: Պարբերաբար կապվել հարկային մարմինների հետ՝ ստանալու տեղեկություններ կարգավիճակի մասին:
Եզրակացություններ՝ հարկային պարտավորվածությունների կատարումը
Անհրաժեշտ է, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունները կատարի պատշաճ կերպով, ինչն օգնում է բացառել խնդրահարույց իրավիճակները և նպաստել երկրի ֆինանսական կայունության ապահովմանը: Այս գործընթացը պատասխանատվություն ու իրազեկություն է պահանջում, և բոլորը կոչված են մասնակցելու դրան:
Հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2868-Ա որոշումը ներկայացնում է մի շարք ստանդարտացված ընթացակարգեր, որոնք կիրառվում են հարկային պարտավորությունների գանձման նպատակով: Այս որոշման շրջանակներում ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել հարկային պարտավորությունների գանձում, ինչը նշանակում է, որ հարկային մարմինները կարող են իրականացնել անհրաժեշտ միջոցառումներ, որպեսզի ապահովեն պարտքերի վերադարձը:
Գանձման ընթացակարգը ներառում է մի քանի փուլեր, որոնք սկսվում են հարկատուի տեղեկացվածությունից: Հարկային մարմինը պարտավոր է ներկայացնել հարկատուին հաշվետվություն և հաղորդագրություն, որում նշվում են նրան պարտադիր վճարները: Հարկային մարմինների կողմից իրականացվող գործողությունները պետք է կատարեն օրենքի շրջանակներում և համապատասխան տեղեկատվություն ապահովեն հարկատուի համար, որպեսզի վերջինս կարողանա տեղեկացված որոշումներ կայացնել:
Վեճեր և իրավական պաշտպանություն հարկատուների համար
Հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ վեճեր, որոնք հարկատուների իրավունքների և պարտականությունների նկատմամբ դիմելու անհրաժեշտություն են ստեղծում: ՀՀ ՊԵԿ-ի կողմից կիրառվող գործողությունները, որոնք կապված են հարկային պարտավորությունների գանձման հետ, կարող են լուրջ հետևանքներ ունենալ հարկատուների համար և կարող են հանգեցնել ֆինանսական և իրավաբանական բարդություններ:
Հարկատուները ունեն իրավունքը դիմել դատարան, եթե կարծում են, որ իրենց իրավունքները խախտվել են կամ որ հարկային մարմինների կողմից իրականացվող գործողությունները չեն համապատասխանում օրենքներին: Այս դեպքում հարկատուները կարող են իրենց շահերը պաշտպանելու համար վերանայել հարկային մարմինների կողմից կայացված որոշումները և դիմել ՀՀ դատական համակարգին:
Վեճերի կարգավորման գործընթացը պահանջում է, որպեսզի հարկատուները պատշաճ փաստաթղթեր ներկայացնեն, որոնք հաստատում են նրանց կողմից ներկայացված պահանջները: Սա կարող է ներառել հարկային հաշվետվություններ, վճարային փաստաթղթեր և այլ գրավոր ապացույցներ:
Հարկային պարտավորությունների կանխումը՝ կանխարգելիչ միջոցառումները
Հարկային պարտավորությունների կանխումը կարևոր խնդիր է, որն առաջարկում է մի շարք կանխարգելիչ միջոցառումներ, որոնք կարող են օգտագործվել հարկատուների կողմից: ՀՀ ՊԵԿ-ը իրականացնում է կրթական ծրագրեր և տեղեկատվական արշավներ, որոնք ուղղված են քաղաքացիների հարկային գիտակցության բարձրացմանը: Նման ծրագրերում ներկայացվում են հարկային պարտավորությունների կատարման կարևորությունը, ինչպես նաև հարկային օրենսդրության վերջին փոփոխությունները:
Երկրի քաղաքացիները կարող են ստանալ տեղեկություններ առցանց կամ մասնակցել սեմինարների, որոնք կազմակերպվում են հարկային մարմինների կողմից: Կրթական միջոցառումները կարող են օգնել հարկատուներին ավելի լավ հասկանալ իրենց իրավական պարտականությունները և թույլ տալ, որպեսզի նրանք միտված լինեն խուսափել հարկային պարտավորություններից:
Ավելին, հարկային մարմինները հաճախ իրականացնում են նաև ուսումնասիրություններ և վերլուծություններ, որոնք ուղղված են բացահայտելու հարկային խախտումների հնարավորությունները և կանխելու դրանք: Այս աշխատանքները կարող են ներառել հարկային ռիսկերի գնահատում և համապատասխան միջոցառումների իրականացում, որոնք կնպաստեն հասարակության հարկային պատրաստվածության բարձրացմանը: