Բիզնեսի տեսակետը. Ինչու պարտադիր է ներկայացնել հարկային պարտավորությունների կարգավորման դիմումն
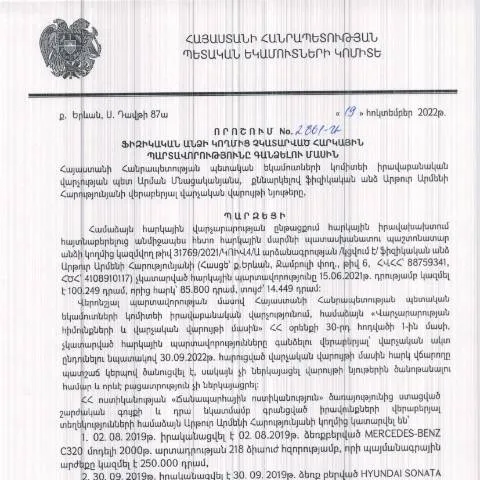
Հայաստանում հարկային պարտավորությունները չկատարվելու արդյունքում առաջանում են տարբեր հետևանքներ՝ ինչպես քաղաքացիների, այնպես էլ պետական կառույցների համար: 2022 թվականի հոկտեմբերի 19-ին Կառավարության որոշմամբ N2861-Ա սահմանվել է, թե ինչպես պետք է հարկային պարտավորությունների գանձումը իրականացվի ֆիզիկական անձանց կողմից, որոնք չեն կատարել իրենց պարտավորությունները:
Մասնավորապես, դա ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են լրացնել և ներկայացնել համապատասխան դիմում՝ հիմնվելով Կառավարության այս որոշման վրա:
Դիմումի կառուցվածքը և լրացման առանձնահատկությունները
Դիմումը բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն ճիշտ և ամբողջական: Ահա պարզեցված ուղեցույց՝ դիմումի հիմնական բաժինների վերաբերյալ:
- Հայտարարողի տվյալներ: Քաղաքացու անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի տվյալներ:
- Հարկային պարտավորությունների մանրամասները: Մասնավորապես, նշեք պարտքերի գումարները, տարվա համար և հարկատեսակը:
- Հաշվետվություն և լրացուցիչ փաստաթղթեր: Գործողությանը հատուկ փաստաթղթեր, որոնք վավերացնում են պարտավորության չկատարումը:
- Հայտնաբերված փաստեր: Եթե կան որևէ այլ պատճառներ, որոնք ազդել են հարկային պարտավորությունների չկատարման վրա:
Շեշտվում է, որ ցանկացած անճշտություն կամ բացթողում կարող է հանգեցնել դիմումի մերժմանը:
Կառավարության որոշման իրականացման ընթացակարգը
Դիմումը ներկայացնելուց հետո սկսվում է նրա մշակումն ու գնահատումը վարչական մարմինների կողմից:
Առաջին քայլը՝ ստանալով դիմումը, հարկային մարմինները անցնում են ստուգումների: Նրանք կարող են նկատի ունենալ ինչպես թվային, այնպես էլ փաստաթղթային տվյալներ՝ հաստատելու համար, թե արդյոք դիմումը համապատասխանում է իրականությանը:
Վարչական մարմինները ունեն 30 օր տևողությամբ ժամկետ՝ դիմումը ուսումնասիրելու համար, և այդ ընթացքում հնարավոր է լրացուցիչ հարցում:
Վավերագրերի նախապատրաստությունը ըստ իրավիճակի
Ավելի պարզ ներկայացնելու համար՝ հարկային պարտավորությունները չկատարված ֆիզիկական անձինք պետք է պատրաստեն համապատասխան վավերագրեր, որոնք կհաստատեն իրենց վիճակը:
| Իրավիճակ | Պահանջվող փաստաթղթեր |
|---|---|
| Հարկային պարտքի գոյություն | Հարկային պարտքերի մանրամասների վերաբերյալ տեղեկություն |
| Կատարած հարկերի ապացուցում | Հարկային մարմինների կողմից տրամադրված հատուկ տեղեկանք |
| Ուղիղ անհնարինություն | Առողջության կամ ֆինանսական դժվարությունների վերաբերյալ փաստաթղթեր |
Կայք կամ տրամադրված ծառայություններ. ինչպես կարող են օգտվել քաղաքացիները
Հարկային պարտավորությունները կարգավորելու համար ֆիզիկական անձինք կարող են դիմել ինչպես էլեկտրոնային, այնպես էլ ավանդական եղանակով:
- Էլեկտրոնային ծառայություններ: Անհնարին է մոռանալ, որ ներկայումս էլեկտրոնային ստորագրման և անձնական ռեգիստրի միջոցով քաղաքացիները կարող են մուտք գործել պետական համակարգեր:
- Ավանդական եղանակ: Բացի այդ, նրանց համար, ովքեր նախընտրում են անձամբ ներկայացնել իրենց դիմումը, հնարավոր է դիմել հարկային մարմինների տեղական գրասենյակներին:
Ուշադրություն դարձրեք, որ յուրաքանչյուր եղանակ ունի իր առավելություններն ու թերությունները:
Հետագա ընթացքը և դիմումի վիճակի հետևումը
Դիմումի ներկայացումից հետո կարևոր է հետևել դրա ընթացքին:
Դրանից հետո հարկային մարմինները կներկայացնեն որոշման մասին ծանուցագիր, որը կարող է լինել դրական կամ բացասական:
Եթե դիմումն ընդունվի, քաղաքացին պետք է պատրաստ լինի փոխհատուցել պարտքը՝ համաձայն հարկային մարմինների ցուցումների:
Եթե դիմումը մերժվի, ապա կա հնարավորություն՝ դիմել վերաքննիչ մարմնին՝ ներկայացնելով համապատասխան փաստարկներ:
Ավելի լայն հեռանկար. ինչ հետևանքներ կարող են ծագել
Դիմումը լիարժեք ներկայացնելու դեպքում, հարկային պարտավորությունները կարգավորելու գործընթացը կարող է հանգեցնել դրական արդյունքի:
Սակայն, եթե դիմումը չներկայացվի կամ ներկայացվի սխալ, կարող են առաջանալ հետևյալ հետևանքները:
- Դժվարություններ ապագայում: Հարկային պարտավորությունները չկատարելը կարող է բերել ավելի ծանր պատիժների:
- Պատասխանատվություն: Կառավարությունն ունի իրավունք՝ կիրառելու վարչական պարտադրանքներ:
- Ֆինանսական վնաս: Հայտարարումից հետո կարող են ավելանալ տույքեր և տուգանքներ:
Հետևաբար, կարևոր է լիարժեքորեն կատարել այս գործընթացը՝ խուսափելու համար ավելի ծախսատար հետևանքներից:
Եվ վերջում. լուրջ մոտեցում կարգավորման գործընթացներին
Բոլոր քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ, պետք է գիտակցեն, որ դրանց չկատարումը կարող է բերել շատ գրավիչ հետևանքների:
Եթե հարկային պարտավորությունները չկատարելը մի կողմ դնենք, ապա ընթացակարգը՝ ճիշտ կազմակերպելով, կօգնի փոքր և մեծ բիզնեսներին, ինչպես նաև անհատներին՝ խուսափելու տարբեր պատիժներից:
Դիմումները և գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022թ. թիվ 2861-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշման հիման վրա նախատեսված են մի շարք վերջնաժամկետներ և հատուկ ընթացակարգեր, որոնք պետք է պահպանվեն դիմումնները ներկայացնելու և պարտավորությունները կատարելու համար։ Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պետք է հաշվի առնեն, որ նրանց պարտավորություններն առավելագույնը պետք է կատարվեն համաձայն սահմանված ժամանակացույցի։
Այս գործընթացը ներառում է նաև իրականացման տարբեր փուլեր, որոնք կարող են ընդգրկել փաստաթղթերի ներկայացում, ապացույցների տրամադրում և հարկային մարմնի հետ համագործակցություն։ Անհրաժեշտ է նաև համալրել որոշակի փաստաթղթերով, որոնք հաստատում են հարկային պարտավորությունների առկայությունը և դրանց չկատարման պատճառները։
Հարկային պարտավորությունների գանձման գործընթացի գնահատումը
ՀՀ ՊԵԿ թիվ 2861-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի գնահատման հատուկ չափանիշներ։ Այս չափանիշները համարվում են կարևոր, քանի որ դրանք ուղղորդում են ոչ միայն հարկային մարմինների, այլև ֆիզիկական անձանց գործողությունները։ Առաջին հերթին, որոշման շրջանակներում կքննարկվեն պարտավորությունների չափը, նրանց մարելու հնարավորությունները, ինչպես նաև շահագրգիռ կողմերի իրավունքներն ու պարտականությունները:
Օրինակ, եթե ֆիզիկական անձը ունի հստակ պատճառներ, որոնք հանգեցրել են հարկային պարտավորությունների չկատարմանը, ապա նա կարող է դիմել ՊԵԿ համապատասխան խնդրանքով, որպեսզի գնահատվի նրա առկա իրավիճակը և հնարավորություն տրվի հարկային պարտավորությունների մարումը երկարաձգելու կամ մաս-մաս վճարելու համար։ Այս պարագայում կարևոր է ժամանակին կապ հաստատել հարկային մարմնի հետ և ներկայացնել բոլոր համապատասխան փաստաթղթերը:
Տեղեկատվական համակարգերի դերը հարկային պարտավորությունների գանձման գործընթացում
Այս օրենսդրական ակտի շրջանակներում կարևոր է նշել, որ Հայաստանի Հանրապետության հարկային համակարգի արդիականացման հետ մեկտեղ, ՊԵԿ-ը ոչ միայն ձևավորել է մարդավարի հարաբերություններ հարկ վճարողների հետ, այլև ներդրել է էլեկտրոնային ծառայություններ և տեղեկատվական համակարգեր, որոնք շատ կարևոր դեր են խաղում հարկային պարտավորությունների գանձման գործընթացում:
Ներդրված համակարգերի միջոցով իրականացվում է գործընթացների ավտոմատացում, ինչը թույլ է տալիս հեշտացնել հարկ վճարողների համար պահանջվող տեղեկատվության ձեռքբերումը և նրանց համար անհրաժեշտ ծառայությունների մատուցումը: Սա նաև կանխարգելում է տարբեր սխալներ և խախտումներ, որոնք կարող են լինել անհատական դիմումների ժամանակ:
Հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի լիովին թափանցիկ և հաշվետու եղանակով, որը կարող է ապահովվել էլեկտրոնային ստորագրությունների և QR կոդերի միջոցով: Այս միջոցները նպաստում են այն բանի, որ յուրաքանչյուր քիչ հարկ վճարող կարող է կազմակերպել իր պարտավորությունները՝ առանց երկար սպասման եւ դժվարությունների: