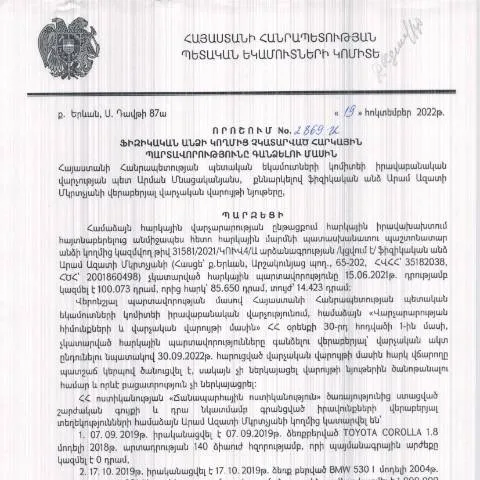
Ռազմավարական փաստաթուղթ, որը կասկածի տակ է դնում հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2869-Ա որոշումը դարձել է առանցքային քայլ պետության հարկաբյուջետային համակարգի բարելավման համար: Այս փաստաթուղթը նախատեսում է համապատասխան ընթացակարգեր, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը խթանելու և ապահովելու նպատակով:
Նախագծման պատմություն և կարգավորման հիմքը
Նախագծված պաշտոնական փաստաթուղթը սկիզբ է առնում ՀՀ հարկային օրենսդրությունների արդիականացման անհրաժեշտությունից: Իրավական ակտերը պետք է համապատասխանի ժամանակակից տնտեսական և սոցիալական պայմաններին, այդ իսկ պատճառով այս որոշնումը հանդես է գալիս կարևոր փոփոխություններով:
- Նախագիծը մշակելու նպատակները.
- Հարկային օրենքների փոփոխությունները, որոնք ազդել են նախագծման գործընթացի վրա:
- Դիտարկումներ ու առաջարկություններ, որոնք մշակվել են պետական մարմինների կողմից:
Ովքե՞ր են՝ ընդառաջողներ
Դիմորդները, ովքեր ցանկանում են դիմել ու լրացնել այս փաստաթուղթը, կարող են լինել:
- Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձինք, որոնց վրա ծանրանում է հարկային պարտավորություն:
- Անձինք, ովքեր գտնվում են ֆինանսական դժվարությունների մեջ, բայց ցանկանում են կարգավորել իրենց պարտավորությունները:
Հայտի լրացման գործընթացը և պահանջվող փաստաթղթերը
Փաստաթղթի լրացման ընթացքը պահանջում է հետևյալ քայլերը. անհրաժեշտ փաստաթղթերը հավաքել և ճիշտ լրացնել:
Փաստաթղթերի ցանկ
| Փաստաթուղթ | Նպատակ | Զգուշացում |
|---|---|---|
| Հարկային հաշվետվություն | Ներկայացնել չկատարած պարտավորությունները | Վաղաժամկետ ներկայացվածը կհանգեցնի խթանման |
| Բանկային տեղեկություն | Հայտարարել ակտիվները | Վճարման մասին փաստաթուղթ |
| Ինքնությունը հաստատող փաստաթուղթ | Ներկայացնել դիմողի ինքնությունը | Հնարավոր է անհրաժեշտությունը, կարող է լինել նաև ապացույց վերջնահաշվարկի մասին |
Դիմումի գործընթացը և կարգավորումները
Այս որոշման շրջանակներում դիմումը պետք է ներկայացվի փոստով կամ էլեկտրոնային եղանակով, որը համապատասխանում է ՀՀ ՊԵԿ-ի պահանջներին:
- Դիմումի տրամադրում առցանց կամ անձամբ:
- Պատասխանել բոլոր լրացուցիչ հարցերին:
- Հայտի մշակման ժամկետները:
Հետագա քայլեր
Հայտը ներկայացնելուց հետո, դիմողը կարող է սպասել:
- Հարցումների և լրացուցիչ տեղեկությունների պահանջ:
- Հանձնաժողովի որոշման ընդունում:
- Հարկային պարտավորությունների կարգավորման մասին տեղեկություններ:
Քաղաքացիական իրավունքների պաշտպանություն
Այս փաստաթուղթը նախատեսում է նաև քաղաքացիական իրավունքների պաշտպանություն, որոնք կարող են ունենալ արգելքներ կամ պայմանի սահմանափակումներ:
Այլընտրանքային լուծումներ
- Հեռահար համակարգերի միջոցով դիմումների կարգավորում:
- Համայնքային հարցերով աշխատանքի աջակցության առկայություն:
Տվյալները և վիճակագրությունը
Այս քայլերը կարող են ունենալ էական ազդեցություն հարկային պարտավորությունների կատարման համակարգի վրա:
| Տարի | Չկատարված պարտավորություններ | Կարգավորված պարտավորություններ |
|---|---|---|
| 2021 | 1000 | 600 |
| 2022 | 800 | 500 |
| 2023 | 400 | 300 |
Կառավարության որոշման առանձնահատկությունները
Այս որոշման շրջանակներում կան մի շարք առանձնահատկություններ, որոնք տարբերում են այն իր այլընտրանքներից:
- Իրավական հիմք, որով ղեկավարվում է:
- Մասնակիցների շրջանակը:
- Ներկայացման եղանակը՝ անձնական կամ առցանց:
Ինչպես շարունակել գործընթացը
Եթե դիմողը չի ստացել պատասխան կամ ունի լրացուցիչ հարցեր, նա կարող է դիմել ՀՀ ՊԵԿ՝ պահանջելով լրացուցիչ տեղեկություններ:
- Տվյալների ստուգում:
- Փաստաթղթերի իսկության հետ կապված հարցեր:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2869-Ա որոշումը ընդգծում է հարկային պարտավորությունների կատարումը որպես յուրաքանչյուր քաղաքացու և կազմակերպության կարևորագույն պարտավորություն: Հարկային պարտավորությունները կրում են տարբեր ձևեր, ներառյալ եկամտային հարկ, ավելացված արժեքի հարկ (ԱԱՀ) և այլ հարկեր, որոնք սահմանված են ՀՀ հարկային օրենսդրության շրջանակներում:
Սակայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների: Ըստ օրենքի՝ պետական մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների կատարման միջոցներ՝ սկսած վարչական տուգանքներից մինչև իրավաբանական վարույթների սկսում: Այսպիսով, հարկային պարտավորությունները չկատարելու դեպքում քաղաքացի կամ կազմակերպություն կարող է դիմակայել ֆինանսական կորուստների, լիցենզիաների կորցնելու կամ նույնիսկ քրեական պատասխանատվության:
Դրա հետ մեկտեղ, հարկային պարտավորությունների կատարումը նաև կարևոր է երկրի տնտեսության կայունության համար, քանի որ հարկերը հանդիսանում են պետական բյուջեի գլխավոր աղբյուրը: Հետևաբար, հարկային պարտավորությունների կատարումը ոչ միայն անձնական, այլ նաև հանրային պատասխանատվություն է:
Դիմումների գործընթաց և հարկային պարտավորությունների գանձման մեթոդները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2869-Ա որոշումը մշակված է հստակեցնելու և համակարգելու գործընթացները, որոնք վերաբերում են պարտավորությունների գանձմանը: Այս որոշումը նախատեսում է վարչական գործողություններ, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարած անձանց նկատմամբ:
Դիմումների գործընթացը սկսվում է հարկային մարմնին համապատասխան տեղեկատվության ներկայացմամբ: Այս տեղեկատվությունն ընդգրկում է տեղեկություններ պարտավորությունների մասին, ինչպես նաև հիմնավորումներ, որոնք հիմնավորում են հարկային մարմնի կողմից գանձման անհրաժեշտությունը: Պետք է հաշվի առնել, որ դիմումը պետք է ներկայացվի առավելագույնը 30 օրվա ընթացքում պարտավորությունների ժամկետից հետո:
Հարկային պարտավորությունների գանձման մի քանի հիմնական մեթոդներ կան, որոնք կիրառում է ՀՀ ՊԵԿ-ն: Դրանցից առաջինը վարչական տուգանքների կիրառումն է, երկրորդը՝ հարկային պարտքի գանձումը հաշվեհամարների միջոցով, և վերջապես, հարկային արտոնությունների վերացում:
Այդ մեթոդների յուրաքանչյուրն ունի իր առանձնահատկությունները և կիրառման պայմանները, որոնք պետք է մանրամասն ուսումնասիրել: Օրինակ, եթե հարկային մարմինը որոշում է կիրառել վարչական տուգանքներ, ապա այն պետք է հիմնավորվի համապատասխան փաստաթղթերով, որոնք կդրսևորվեն դիմումի հետ:
Ելք հարկային պարտավորությունների չկատարումից և ապաշրջափակման գործընթաց
Իրականության մեջ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել շարքային քաղաքացիների և կազմակերպությունների նկատմամբ հարկային մարմինների կողմից կիրառվող խիստ միջոցների: Սակայն, այդ միջոցները կարող են նաև հանգեցնել արդյունավետ լուծումների, որոնք կարող են օգնել քաղաքացիներին վերականգնել իրենց ֆինանսական վիճակը: Ցանկացած անձ, ով հայտնվել է հարկային պարտավորությունների չկատարումից, կարող է դիմել վերանայման կամ բողոքարկման գործընթացներին, որոնք սահմանված են ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Ավելի ևս, եթե հարկային մարմինը արդեն սկսել է պարտավորությունների գանձման գործընթաց, ապա քաղաքացիները դեռ կարող են դիմել պարտավորությունների վերանայման համար: Դա ենթադրում է, որ նրանք պետք է ներկայացնեն հիմնավորումներ այն մասին, թե ինչու են նրանք չկարողացել կատարել իրենց հարկային պարտավորությունները, ինչպես նաև առաջարկել այլընտրանքային լուծումներ, որոնք կարող են ուժի մեջ մտնել:
Այս համատեքստում, հարկային մարմինները կարող են առաջարկել հաղորդակցման և խորհրդատվության ծառայություններ, որոնք կարող են օգնել անձանց հասկանալու իրենց հարկային պարտավորությունները և կատարել դրանք որպես իրավական և տնտեսական պատասխանատվություն: