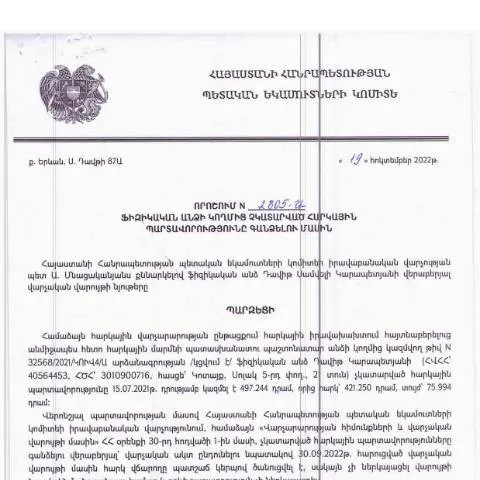
Արժեքավոր տեղեկատվություն որոշման նշանակության մասին
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Կարապետյան Սամվելի կողմից կայացված N2805-Ա որոշումը նպատակ ունի համակարգել ֆիզիկական անձանց չկատարված հարկային պարտավորություններն ու դրանց գանձման գործընթացը: Այս համակարգումը հնարավորություն է ընձեռում կարգավորել հարկային պարտավորությունները՝ ապահովելով պետական եկամուտների կայուն աճ:
Նախատեսված ժամկետները և ընթացակարգը
Նշված որոշումը ուժի մեջ է մտնում անմիջապես հրապարակման օրվանից, իսկ դրա իրականացման ժամկետները տեղադրված են նիստի արձանագրության մեջ: Ամեն տարի, որոշման ուժի մեջ մտնելուց հետո, հարկային մարմինն ունի պարտավորություն՝ իրականացնել զեկուցումներ ու հաշվետվություններ:
- Օրինակ: 2023 թվականի հունվարի 1-ից որոշումը պետք է իրականացվի՝ մինչև սեպտեմբերի 30-ը:
- Հնարավորությունների գծով: Ստուգեք բոլոր ընթացակարգերը համապատասխան հարկային մարմնի կայքում:
Լրացման հրահանգներ
Հարկային պարտավորությունների գանձման մասին ֆորման բաղկացած է մի շարք անհրաժեշտ հատվածներից, որոնք պետք է լրացվեն չմոռանալով կարևոր մանրամասները:
- Անձնական տվյալները: լրացրեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը:
- Հարկային կոդը: համոզվեք, որ ճիշտ եք նշել ձեր հարկային բնութագրային կոդը:
- Նախկին հարկային պարտավորությունները: նշեք բոլոր չկատարված պարտավորությունները, և դրանց գումարային արժեքը:
Դիմումի մշակման ընթացակարգը
Դիմումն ընդունելուց հետո, պետական մարմինը կատարում է ստուգումներ և վերահսկողություն, որպեսզի համոզվի, որ ներկայացված տեղեկությունները լիարժեք են:
- Գնում է 30 օր: Դիմումը մշակելու համար պահանջվում է մինչև 30 օր:
- Վերադարցի ընթացակարգը: Եթե դիմումի վերաբերյալ որոշումը բացասական է, ապա դիմողին պետք է ուղարկվի ծանուցագիր:
Ինչպես հետևել դիմումի ընթացքին
Հարկային մարմինն ապահովում է համապատասխան տեղեկատվություն, որպեսզի քաղաքացիները կարողանան հետևել իրենց դիմումի ընթացքին: Սկզբում պետք է ստանալ unique code, որը տրամադրվում է դիմումը ներկայացնելիս:
Դուք կարող եք հետևել ձեր դիմումի ընթացքին անմիջապես առցանց՝ օգտագործելով պետական ծառայությունների կայքը:
Դիմողի իրավունքներն ու պարտականությունները
Դիմողը պետք է իմանա, որ նրան ընձեռվում են որոշակի իրավունքներ, ինչպես նաև ունեն որոշակի պարտականություններ, այդ թվում:
- Իրավունքներ: Հարկային մարմնի կողմից տրամադրվող տեղեկատվությունն ստանալու իրավունք:
- Պարտականություններ: Տրամադրել բոլոր անհրաժեշտ փաստաթղթերը և տեղեկությունները:
Սխալների և առարկաների գործընթացը
Եթե դիմումի ներկայացման գործընթացում փաստաթղթերի կամ տեղեկությունների բացակայություն է նկատվում, դիմողը կարող է դիմել վերանայման դիմում:
- Իրականացման ժամկետ: Դիմումը պետք է լինի ներկայացված 10 օրվա ընթացքում:
- Աշխատանքային ժամերը: Զանգահարեք հարկային մարմնի աշխատանքային ժամերին:
Դիմումների ներկայացման տարբերակներ
Դիմումները կարող են ներկայացվել տարբեր եղանակներով՝ ինչպես առցանց, այնպես էլ թղթային ձևաչափով:
| Դեպք | Առցանց | Թղթային | Գործընթացի հիշողություն |
|---|---|---|---|
| Ռազմավարություն | Հեշտ, արագ | Ավանդական | Անհրաժեշտ փաստաթղթերի հետ միասին |
| Կողմնակից | Այո | Այո | Հնարավոր է հետադարձ կապ |
Փաստաթղթային ստանդարտների պահպանման կարևորությունը
Հարկային մարմինները ստանում են փաստաթղթային ապահովման հետևյալ վերահսկողությունը՝ կարևորելով յուրաքանչյուր փաստի իրականությունը:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված N2805-Ա որոշումը կարևոր դեր է խաղում ֆինանսական պարտավորությունների կարգավորման գործընթացում:
Նոր հարկային պարտավորությունների կարգավորման մեթոդներ
Հարկային պարտավորությունների կատարումը ՀՀ-ում կազմակերպվում է մի շարք օրենսդրական և վարչական մեխանիզմների միջոցով, որոնցից ամենակարևորը հանդիսանում է հարկային մարմինների կողմից իրականացվող վարչական վերահսկողությունը: ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների գանձման մեթոդների մշակման և կատարելագործման գործընթացում, ինչին ուղղված են նաև 2022թ. հոկտեմբերի 19-ին կայացված թիվ 2805-Ա որոշման կարգավորումներն:
Այս որոշումը սահմանում է մի շարք մեթոդներ ու գործիքներ, որոնք կիրառվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման համար: Դրանց թվում են՝ վարչական վարույթների իրականացման ընթացակարգերը, հարկային պարտավորությունների մասին ծանուցումները, ինչպես նաև հարկային պարտավորությունների կատարումը հեշտացնող միջոցառումները: Համաձայն որոշման, ֆիզիկական անձը պետք է կարճ ժամանակահատվածում կատարի իր պարտավորությունները, այլապես իր նկատմամբ կիրականացվեն հարկային պարտավորությունների գանձման հարկային պրոցեսներ:
Նովա երկխոսությունը հարկային մարմինների ու հարկապարտավորությունների կատարողների միջև
Հարկային ոլորտում արդյունավետ երկխոսությունը մի կարևոր նախադրյալ է հարկային պարտավորությունների կատարումը խթանելու և ցածր մակարդակով հարկային խախտումները նվազեցնելու համար: ՀՀ ՊԵԿ-ը զարգացնում է ակտիվ քաղաքականություն, որը միտված է հարկ վճարողների հետ գործընկերային հարաբերությունների կառուցմանը: 2022թ. հիմնական նպատակներից էր պարտավորությունների կատարողների հետ երկխոսության զարգացման նոր ծրագրերի մշակումը:
Սա ներառում է տեղեկատվական սեմինարների կազմակերպում, որտեղ ներկայացվում են հարկային օրենքների ու համապատասխան իրավունքների և պարտականությունների մանրամասները: Այսպիսի միջոցառումները նպաստում են հարկ վճարողների իրազեկվածության բարձրացմանը և նրանց կողմից հարկային պարտավորությունների կատարումը ապահովում են ավելի բարձր մակարդակով:
Նաեւ, հարկային մարմինները ակտիվորեն օգտագործում են էլեկտրոնային платформաներ՝ տեղեկատվության և ծառայությունների մատուցմանը, ինչը թույլ է տալիս նվազեցնել հերթերը և արագացնել գործընթացները: Դրանով իսկ, յուրաքանչյուր ֆիզիկական անձ կարող է իրեն հետաքրքրող հարցերը պարզել մեկ սեղանի շուրջ:
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների կատարումը անմիջականորեն ազդում է երկրի տնտեսության առողջությանը: ՀՀ ՊԵԿ կողմից ներկայացվող տվյալները ցույց են տալիս, որ հարկային պարտավորությունների բարձր մակարդակը կարող է հանգեցնել բյուջեի համալրմանը, ինչը թույլ է տալիս պետությանը ներդրումներ կատարել սոցիալական ծրագրերում, ենթակառուցվածքների զարգացման և այլ կարևոր ոլորտներում:
2022թ. հարկային պարտավորությունների գանձման մեթոդները, որոնք սահմանվում են թիվ 2805-Ա որոշման շրջանակներում, միտված են հարկային խախտումների նվազեցմանը և պարտադիր վճարումների ավելացմանը: Սա, ի վերջո, կարող է բարելավել Հայաստանի տնտեսական դիրքերը միջազգային ասպարեզում:
Հարկային պարտավորությունների կատարման բարձր մակարդակն, իր հերթին, կարող է խթանել ներքին և արտաքին ներդրումները, քանի որ ներդրողները նախընտրում են այն երկրները, որտեղ հարկային համակարգը կայուն և կանխատեսելի է: Դա արդեն իսկ կարող է լինել լրացուցիչ խթան, որն աջակցում է երկրի տնտեսական աճին: