Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
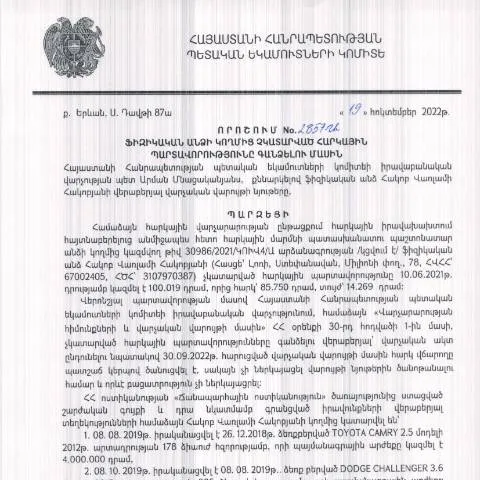
Որպես կրեդիտակերպագրերի համակարգի էական բաղադրամաս, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2857-Ա որոշումը անհրաժեշտություն է, որի նպատակն է կատարել հարկային պարտավորություններն ըստ օրենքի պահանջների: Այս որոշումը մտնում է հարկային վարչարարության շրջանակներում, որտեղ իրավական գործընթացները ունեն մեծ նշանակություն:
Ինչու է կարևոր այս որոշումը
Այս որոշման միջոցով իրականացվող գործընթացները թույլ են տալիս պետությանը ապահովել հարկային մուտքերի համալրում, ինչպես նաև հարկատուների պարտավորությունների կատարման վերահսկում:
- Նոր իրավական կարգավորումների ներդրում
- Հարկային վարչարարության արդյունավետության բարձրացում
- Հարկային պարտավորությունների մոնիթորինգ
Ի՞նչ գործողություններ են անհրաժեշտ այս որոշման շրջանակում
Հարկային պարտավորությունների գանձման գործընթացը մի շարք քայլեր է ներառում, որոնց անհրաժեշտությունը պայմանավորված է հարկային կարգավորումների կիրառմամբ:
- Հարկային պարտավորությունները որոշելու համար հարկատուն պետք է ներկայացնի անհրաժեշտ փաստաթղթերը:
- Փաստաթղթերի ստուգում և վերլուծություն համակարգի կողմից:
- Հարկային պարտավորությունների գանձման գործընթացի մեկնարկ:
Առաջարկվող փաստաթղթեր
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարագիր | Այս փաստաթուղթը հարկատուի կողմից ներկայացվում է իր հարկային պարտավորությունները պարզելու համար: |
| Հաստատման փաստաթղթեր | Ներառում է բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունները: |
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ըստ ՀՀ ՊԵԿ պահանջների, հարկային պարտավորությունների վերաբերյալ որոշմուների լրացման գործընթացը պետք է կատարվի հետևյալ կերպ:
- Նախապատրաստել անհրաժեշտ բոլոր փաստաթղթերը:
- Լրացնել համապատասխան Dimum Dzev N2 ձևաթուղթը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հանձնեք փաստաթղթերը առցանց կամ անձամբ:
Հանձնման եղանակները
Փաստաթղթերը կարող են ներկայացվել հետևյալ եղանակներով:
- Առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով
- Անձամբ՝ հարկային գրասենյակում
Արդյունքները և հաջորդ քայլերը
Ներկայացված փաստաթղթերի հիման վրա ՀՀ ՊԵԿ կարժանանա 10-15 աշխատանքային օրվա ընթացքում:
- Վերլուծություն և հաստատում
- Հարկային պարտավորությունների կարգավորումը
Դիմումատուի իրավունքներն ու պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացում անհատները ունեն հետևյալ իրավունքներն ու պարտականությունները:
- Ունենալ իրավունքը պահանջել որոշումների արդարացիությունը:
- Հետևել գործընթացին և ստանալ անհրաժեշտ տեղեկատվություն:
Ինչ անել, եթե դիմումը մերժվի
Եթե որոշումը մերժվի, հարկատուն կարող է դիմել վերաքննիչ մարմնի կամ ՀՀ դատական համակարգի միջոցով:
- Պատասխանել մերժման պատճառներին:
- Ներկայացնել լրացուցիչ փաստաթղթեր:
Հարկային պարտավորությունների վերակազմակերպման հնարավորությունները
Հարկատուները կարող են նաև դիմել ՀՀ ՊԵԿ՝ առաջարկելով հարկային պարտավորությունների ռեժիմի վերակազմակերպում:
Թարմացումներ և փոփոխություններ
Նոր օրենքների և կարգավորումների առկայությունը պահանջում է, որ հարկային պարտավորությունները ժամանակին թարմացվեն:
- Կառավարության որոշումների մշտական վերահսկում
- Նոր օրենսդրության կիրառման հնարավորությունները
Եզրակացություն
Հարկային պարտավորությունների գանձման գործընթացը կպահպանվի համապատասխան օրենքների և կարգավորումների շրջանակներում, ապահովելով այն, որ հարկատուները ունեն իրենց պարտականությունները կատարելու հնարավորությունները:
Դասակարգման հիմունքները և հարկային պարտավորությունների վերականգնման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2857-Ա որոշումը նախատեսում է հատուկ կարգեր, որոնցով գնահատվում են հարկային պարտավորությունների չկատարումը և դրանց գանձման գործընթացը: Դիմումատուները պետք է զգուշությամբ մոտենան այս գործընթացին, քանի որ հարկային պարտավորությունների չկատարման հետևանքները կարող են նշանակալի լինել:
Այս որոշման շրջանակներում հարկային պարտավորությունների վերականգնման գործընթացի առաջին փուլը ենթադրում է պարտավորությունների դասակարգումը ըստ տեսակների, այսինքն՝ յուրաքանչյուր պարտավորություն պետք է գնահատվի առանձնապես՝ հաշվի առնելով տվյալ անձի ֆինանսական վիճակը, պարտավորությունների ծավալը և ժամանակը:
Այսինքն՝ վերականգնման գործընթացը կունենա բազմաբնույթ մոտեցումներ, որոնք կարող են ներառել նաև դյուրացման միջոցառումներ, որոնց միջոցով հնարավոր կլինի վերականգնման գործընթացը դարձնել ավելի արդյունավետ:
Հարկային պարտավորությունների չկատարումը և դրա իրավական հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական հետևանքների, որոնք կարող են ազդել ոչ միայն տվյալ անձի ֆինանսական վիճակի, այլ նաև նրա իրավունքների և ազատությունների վրա: ՀՀ օրենսդրության համաձայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, ինչը, իր հերթին, կարող է ներառել խոշոր գումարների գանձում կամ այլ իրավական գործողությունների իրականացում:
Այս կարգի տերպետական ծառայությունները, ինչպես նաև հարկային մարմինները, ունեն իրավասություն կիրառել վարչական պատիժներ, որոնք կարող են տարբեր լինել՝ կախված պարտավորության ոտնահարման ծանրությունից: Հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել տնտեսական սահմանափակումների, ինչպիսիք են ֆինանսական հաշիվների կալանքները կամ ազդեցությունը տնտեսավարող սուբյեկտի գործունեության վրա:
Այդ իսկ պատճառով հարկ վճարողները պետք է մշտապես հետևեն իրենց պարտավորություններին և ժամանակին կատարեն վճարումները՝ avoiding the legal repercussions that may arise from such negligence.
Ներդրումների և վարկերի ազդեցությունը հարկային պարտավորությունների կատարմանը
Հարկային պարտավորությունների վրա ներդրումների և վարկերի ազդեցությունը կարևոր հարց է, որը կարող է ազդել ինչպես ֆիզիկական անձի, այնպես էլ իրավաբանական անձի ֆինանսական կայունության վրա: Հարկային պարտավորությունների չկատարման պատճառները տարբեր են, բայց հաճախ հանդիպող մի պատճառ է ֆինանսական դժվարությունները, որոնք կարող են կապված լինել ներդրումների անբավարարության կամ վարկային պարտավորությունների ավելացման հետ:
Հարկային մարմինները, շնորհիվ իրենց իրավասությունների, կարող են ուշադրություն դարձնել այդ հարցերին և հաշվի առնել ֆինանսներն ու ներառել սոցիալական ծրագրեր, որոնք կարող են օգնել հարկ վճարողներին դուրս գալ ֆինանսական դժվարությունների վիճակից: Կարևոր է, որ անձինք լրացնեն իրենց ֆինանսական վիճակի վերաբերյալ տեղեկատվությունը, որպեսզի հարկային մարմինները կարողանան արդյունավետ կերպով գնահատել իրավիճակը և առաջարկել համապատասխան լուծումներ:
Այս համատեքստում հարկային մարմինները կարող են նախանշել հատուկ ծրագրեր կամ քաղաքականություններ, որոնք կխթանեն ներդրումները և կթեթևացնեն ֆինանսական բեռը հարկ վճարողների համար: Դա կարող է ներառել վարկային տոկոսադրույքների նվազեցումը կամ ներդրումների խթանման ծրագրեր, որոնք կմեծացնեն անձանց ֆինանսական հնարավորություները: