Առաջին քայլը՝ հարկային պարտավորությունների վարումը
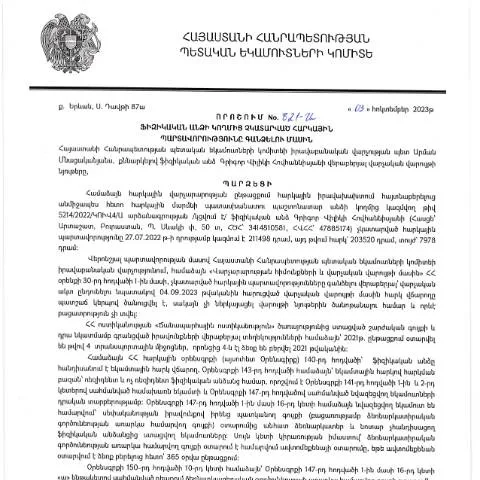
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր իրավական փաստաթուղթ, որն ուղղված է հարկային պարտավորությունների կատարման կարգի թափանցիկությանը։ Այս որոշումից ելնելով, հարկային մարմինները կարողանում են արդյունավետորեն հետևել և վերահսկել պարտավորությունների կատարման ընթացքը, ինչը նույնպիսի հետաքրքրություն է ներկայացնում նաև անձանց համար, ովքեր ներկայանում են որպես հարկատուներ։
Ո՞վ կարող է ներկայացնել այս փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այդպիսի անձինք կարող են լինել՝
- Անհատ ձեռներեցներ
- Հարկային այլ կարգավիճակ ունեցող անձինք
- Վճարման պարտավորություն ունեցող սահմանափակ ընկերություններ
Սակայն հարկատուի կարգավիճակը ստանալու համար անհրաժեշտ է, որ նրանք լինեն ՀՀ քաղաքացի կամ մշտապես բնակվող անձ, ինչի հետևանքով որոշման կիրառումը որոշակի գործիքակազմ է պահանջում:
Ապրանքի նշանակությունը և քայլերը
Այս փաստաթուղթը, ինքնին, հանդիսանում է գործընթացի սկիզբը՝ պարտավորությունների գանձման և հարկային համակարգի թափանցիկության ապահովման գործում։ Նշանակումը իրականանում է հետևյալ քայլերով՝
- Հարկային պարտավորությունների ձևակերպում: Պարտավորությունները պետք է գտնվեն հարկային մարմնի ռեգիստրում:
- Հարկային հայտարարությունների ներկայացում: Անհրաժեշտ է լրացնել և ներկայացնել հարկային հայտարարությունը՝ ըստ սահմանված կարգի:
- Հարկային մարմնի արձագանքը: Հարկային մարմինները ստանում են դիմումները և իրականացնում ակտերի մշակում:
- Կամայական միջոցառումներ: Եթե հարկատուն չի կատարում պարտավորությունները, իրականացնել այդ պարտավորությունների գանձման միջոցառումները:
Փաստաթղթի լրացման առանձնահատկությունները
Արժեքավոր տեղեկությունների տրամադրումը և փաստաթղթի ճիշտ լրացումը կարևոր է, քանի որ դա ազդում է գործընթացի բարձր արդյունավետության վրա:
- Թվային ստորագրություն: Տվյալ փաստաթղթի լրացումը կարող է իրականացվել էլեկտրոնային ստորագրությամբ, ինչը ապահովում է լրացման իսկությունը:
- Տվյալների ստուգում: Հարկային մարմինները պարտավոր են ստուգել ներկայացված տվյալները:
- Վճարման տեղեկանք: Հարկային մարմնի կողմից տրամադրվող տեղեկատվական թերթիկը պետք է ներկայացվի որպես լրացուցիչ փաստաթուղթ:
Ինչ իրավական հետևանքներ ունի այս որոշումը
Այս որոշումը կարող է ունենալ մի շարք հետևանքներ, որոնք ուղղակիորեն առնչվում են հարկատուներին:
- Պարտավորությունների կատարումը: Եթե հարկատուն չի կատարում պարտավորությունները, կարող են կիրառվել վարչական պատասխանատվության միջոցներ:
- Ֆինանսական պատասխանատվություն: Անգամ միանգամյա ուշացումները կարող են հանգեցնել ֆինանսական տուգանքների:
- Հարկային ստուգումները: Հարկային վարչությունը կարող է նախաձեռնել ստուգումներ:
Խնդիրների և պատասխանատվության հանդիսացումը
Հարկային պարտավորությունների գանձման գործընթացում հնարավոր են մի շարք խնդիրներ, որոնք կարող են առաջանալ տարբեր հանգամանքների հետևանքով:
- Նվազեցված տեղեկություններ: Եթե հարկատուներն չեն տրամադրում ամբողջական կամ ճշգրիտ տեղեկություններ, դա կարող է հանգեցնել հարկային ենթարկման:
- Ավելի վաղ որոշումների ակտեր: Նախկին հարկային որոշումների փոփոխությունները կարող են խճճել ընթացակարգերը:
- Սահմանափակումները: որոշակի հարկային պարտավորություններ կարող են ունենալ ժամանակային սահմանափակումներ:
Հարկային մարմինների վարած ընթացակարգերի վերանայում
Հարկային մարմինների ներգրավվածությունը անհրաժեշտ է աղմկահարույց իրավիճակներում: Վարչական ընթացակարգերը, համաձայն ՀՀ վարչական իրավունքի կանոնակարգերի, ենթակա են մշտական վերանայման:
Տվյալ գործընթացը տեղի է ունենում հետևյալ կերպ՝
- Ավելացված վճարումներ: Եթե ընդունվել է վճարման պարտավորությունների լրացում, ապա հարկային մարմինները կարող են իրականացնել լրացուցիչ միջոցառումներ:
- Էլեկտրոնային կոմունիկացիա: Հարկային մարմինները պետք է տրամադրեն հնարավորությունը էլեկտրոնային ճանապարհով կապվելու:
- Աշխատանքային ժամերը: Հարկային մարմիններում սպասարկման ժամերը պետք է հստակեցվեն:
Դիմումը ներկայացնելու ժամկետները
Այս գործընթացը ներառում է որոշակի ժամկետներ, որոնք պետք է հետևվեն՝
| Նպատակ | Ժամկետ |
|---|---|
| Հարկային պարտավորությունների ներկայացում | Ամբողջ տարվա ընթացքում |
| Հայցի ներկայացում | 30 օր |
| Անհրաժեշտ փաստաթղթերի տրամադրում | 10 աշխատանքային օր |
Վերջնական քայլեր՝ գործընթացի ավարտից հետո
Այս որոշման հիման վրա իրականացված բոլոր գործողությունների ավարտից հետո հարկատուները պետք է համոզվեն, որ բոլոր պարտավորությունները կատարվել են, և վերջնական հաշվետվությունները ներկայացվել են:
- Վճարումների ստուգում: Բոլոր հարկային վճարումների ստուգում՝ ըստ տրամադրված տեղեկությունների:
- Փաստաթղթերի պահպանություն: Պատրաստեք և պահպանեք բոլոր փաստաթղթերը:
- Հետագա քայլերի պլանավորում: Եթե հարկային պարտավորությունները դեռևս չեն կատարվել, անհրաժեշտ է պլանավորել հետագա գործողությունները:
Հարկային պարտավորությունների գանձման գործընթացի փուլեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ 821-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Որոշման կիրառման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը բաժանվում է մի քանի հիմնական փուլերի, որոնք անհրաժեշտ են օրենքի պահանջների պահպանման համար:
Առաջին փուլը պարունակում է հարկման համակարգի գնահատումը, որը ներառում է ֆիզիկական անձի կողմից ներկայացված հարկային հայտարարությունների ստուգումը: Այս փուլում, եթե պարզվում է, որ հարկային պարտավորությունները չեն կատարվել, հսկող մարմինը սկսում է անհրաժեշտ գործողություններ:
Երկրորդ փուլը ներառում է հարկային պարտավորությունների գանձման ծանուցումը, որտեղ ֆիզիկական անձը տեղեկացվում է իր պարտավորությունների մասին: Ծանուցումը պետք է լինի գրավոր և ուղարկվի անձնագրում նշված հասցեով:
Երրորդ փուլը գանձման գործընթացն է, որը կարող է ներառել ինչպես դիմում ներկայացնել հարկային մարմնին, այնպես էլ դատարան դիմելը, եթե հարկային պարտավորությունները չեն կատարվում կամ վիճարկվում են:
Հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձի իրավունքները
Ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքում օրենքը նախատեսում է որոշակի իրավունքներ, որոնք կարող են պաշտպանել նրանց շահերը: Մի կողմից, հարկ վճարողը ունի իրավունք ներկայացնել փաստարկներ գանձման գործընթացի ընթացքում, ինչպիսիք են ֆինանսական փաստաթղթերը, որոնք կարող են ապացուցել, որ հարկային պարտավորություններն իրենք ի վիճակի չեն եղել կատարելու:
Միաժամանակ, ֆիզիկական անձը իրավունք ունի դիմել իրավաբանական օգնության, եթե считает, что նրա իրավունքները խախտվել են: Դա կարող է ներառել իրավաբան hiring, փաստաբան խնդրելը, կամ նույնիսկ դիմել դատական ատյան, եթե հարկային մարմինը չի ընդունել իր հիմնավորումները:
Հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողի իրավունքները պաշտպանելը կարևոր է, քանի որ այն կարող է թույլ տալ, որ որոշ դեպքերում հարկային պարտավորությունների գանձումը հետաձգվի կամ նույնիսկ չեղյալ հայտարարվի:
Հարկային պարտավորությունների գանձման արդիական զարգացումները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը մշտապես ենթարկվում է փոփոխությունների՝ նպատակ ունենալով բարելավել հարկային վարչարարությունը և արդյունավետությունը: Recent improvements include the use of advanced information technologies and e-services, which streamline the tax collection process and reduce bureaucratic hurdles.
For instance, ՀՀ ՊԵԿ-ն այժմ առաջարկում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս ֆիզիկական անձանց հեշտությամբ ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև դիմել առցանց: Սա, անշուշտ, նվազեցնում է ոչ միայն ծախսերը, այլև ժամանակը, որը հարկ վճարողները ծախսում են հարկային հարցերի լուծմանը:
Այս որոշման ընդունումը նաև ձեռնարկված քայլերից մեկն է, որը կօգնի բարձրացնել հարկային կուլտուրան Հայաստանում: Այն ներառում է անհամեմատելի արդյունավետ շփում հարկ վճարողների և պետական մարմինների միջև, ինչը նպաստում է հարկային պարտավորության կատարելու ցանկությանը: