Գործընթացի իրավաբանական հիմք և հիմնավորում
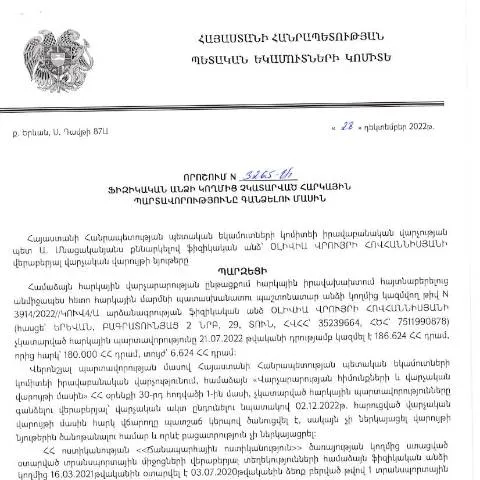
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.12.2022թ․ որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը։ Այս որոշումը մշակվել է հարկային համակարգի արդյունավետության բարձրացման և հարկային պարտավորությունների կատարման ապահովման նպատակով։ Զգալիորեն կարևոր է, որ բոլոր ֆիզիկական անձինք, ովքեր ենթակա են հարկային պարտավորությունների, ծանոթ լինեն այս որոշման բովանդակությանը և գործընթացին, որն իր մեջ ներառում է հարկային պարտավորությունների գանձման մեխանիզմները։
Ինչպե՞ս է ձևավորված այս որոշումը
Այս որոշումը ընդունվել է ՀՀ Կառավարության նիստում՝ համապատասխան օրենքների և նորմատիվ իրավական ակտերի հիման վրա։ Համաձայն ՀՀ վարչական իրավակարգավորման օրենսգրքի, յուրաքանչյուր պետական մարմին կարող է ընդունել որոշումներ, որոնք անմիջականորեն ազդում են քաղաքացիների հարկային պարտավորությունների կատարման վրա։ Այս որոշման ընդունումը նպատակ ունի բացահայտել ու կարգավորել պարտքերի գանձման գործընթացը, ինչը նաև բերում է հարկային վարչարարության թափանցիկության բարձրացմանը։
Ֆորմայի կառուցվածքի մանրամասն ուսումնասիրություն
Արժե ուշադրություն դարձնել, որ որոշման հիմքում ընկած փաստաթուղթը պետք է լրացվի հատուկ ձևով՝ ներառելով մի շարք կարևոր կետեր։ Առաջին հերթին, անհրաժեշտ է նշել քաղաքացիների անձնական տվյալները, ինչպես նաև հարկային պարտավորությունների մանրամասները։
Ֆորմայի հիմնական բաժինները
- Անուն, ազգությամբ, ծննդյան ամսաթիվ: Տվյալները պետք է լրացվեն անվճար և առանց սխալների՝ ապահովելով փաստաթղթի իրավաբանական ուժը։
- Հարկային նույնականացման համարը: Այս թիվը պարտադիր է, քանի որ այն համակարգում ներկայացնում է հարկ վճարողի ինքնությունը։
- Պարտքի չափը: Այստեղ անհրաժեշտ է նշել հստակ գումար, որը հարկ վճարողը պարտավոր է վճարել պետական բյուջե։
- Վճարման ժամկետները: Վճարման պայմանները և ժամկետները պետք է նշվեն, որպեսզի քաղաքացին գիտակցի իր պարտավորությունները։
Դokumentների պատրաստություն ըստ իրավիճակների
Հարկային պարտավորությունների կատարման գործընթացը կարող է պահանջել տարբեր փաստաթղթերի ներկայացում՝ կախված յուրաքանչյուր անձի իրավիճակից։ Դա կարող է ներառել, սակայն սահմանափակված չէ հետևյալով:
Ընդլայնված փաստաթղթային պահանջներ
| Իրավիճակ | Պատրաստելու փաստաթղթեր |
|---|---|
| Պարտք է առկա | Հարկային հաշվետվություն, վճարման հայտարարություն |
| Պարտքը վերանայվում է | Անձնական դիմում, արդարացնող փաստաթղթեր |
| Հարկային ստուգում | Հարկային վարչության կողմից տրված փաստաթղթեր |
Մասնակից անձանց պրոֆիլը
Այս որոշմամբ նախատեսված գործընթացը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ։ Անխուսափելի է, որ յուրաքանչյուր անձի պրոֆիլը և նրա ֆինանսական իրավիճակը կարող է տարբեր լինել, ինչը կարող է ազդել գործընթացի վրա:
Հատուկ մշակված դեպքեր
- Իրավաբանական անձինք: Եթե ֆիզիկական անձը հանդիսանում է իրավաբանական անձի հիմնադիր, նա պետք է լրացնի լրացուցիչ պահանջներ ըստ օրենքի:
- Սոցիալապես անապահով անձինք: Սոցիալապես անապահով անձինք կարող են դիմել հարկային նվազումների համար:
- Արտասահմանում բնակվող քաղաքացիներ: Արտասահմանում բնակվող ֆիզիկական անձինք պետք է հատուկ փաստաթղթեր ներկայացնեն, որոնց հիման վրա կարող են տրվել զեղչեր:
Դեպքի հայտարարության ներկայացման տարբերակները
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ անձամբ: Յուրաքանչյուր տարբերակ ունի իր առավելություններն ու թերությունները:
Առցանց ներկայացման առավելությունները
- Անհրաժեշտ փաստաթղթերի միջոցով արագությունն ու արդյունավետությունը: Հնարավորություն է տալիս լրացնել և ուղարկել հայտերը՝ առանց անձամբ այցելելու:
- Թափանցիկության բարձրացումը. Համակարգը ինքնուրույն կարող է վերահսկել հայտերի ընթացքը:
Անձամբ ներկայացման առանձնահատկությունները
- Բարձր վստահություն. Անձամբ ներկայացնում է փաստաթղթերը, ինչը հնարավորություն է տալիս անմիջապես հասնել պատասխանների:
- Ապահովում է, որ առկա են բոլոր անհրաժեշտ տեղեկությունները: Դիմողը կարող է ստանալ խորհուրդներ և ուղղումներ:
Աբխայթությունների հաջորդ քայլերը
Դիմումի ներկայացումից հետո կարևոր է հետևել իրադարձություններին և սպասել վարչական պատասխանին։ Հայաստանում գործող վարչական ընթացակարգերի համաձայն, որոշումների ընդունումը կարող է երկար տևել:
Աջակցություն և հետադարձ կապ
Հնարավորություն կա դիմել հարկային վարչության համապատասխան բաժին, որտեղ կարող եք ստանալ տեղեկություններ ձեր դիմումների ընթացքի մասին։ Ձեր դիմումը կարող եք վերահսկել՝ օգտագործելով հատուկ համակարգեր, որոնք տրամադրվում են պաշտոնական կայքերում:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.12.2022թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումն ունի նշանակալի ազդեցություն ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց նկատմամբ, ովքեր պարտավորություններ ունեն պետական բյուջեի նկատմամբ:
Ինչպես նշվում է որոշման մեջ, հարկային պարտավորությունները կարող են ներառել եկամտի հարկ, ավելացված արժեքի հարկ, սոցիալական վճարներ և այլ հարկատեսակներ: Որոշման հիմնական նպատակներից մեկն է ապահովել պետական բյուջեի կայունությունը և կանխարգելել հարկային խախտումները:
Դիտարկելով հարկային պարտավորությունների կատարման ընթացակարգը, հարկային մարմինները պետք է հետևեն որոշակի քայլերի, որոնք ներառում են պարտավորությունների հաշվարկում, իրազեկում, հարկային ստուգումներ և անհրաժեշտության դեպքում հարկային պարտավորությունների գանձում:
Հարկային մարմինների կողմից իրականացվող ստուգումների արդյունքները կարող են հանգեցնել հարկային պարտավորությունների ավելացման, ինչը կարող է մեծացնել պարտավորությունների կատարումը:
Հարկային կարգապահության խախտման հետևանքները
Ֆիզիկական անձանց համար հարկային պարտավորությունները չկատարելը կարող է հանգեցնել մի շարք հետևանքների, որոնք ամրագրված են ՀՀ վարչական իրավախախտումների օրենսգրքում: Հարկային պարտավորությունների ոչ կատարման դեպքում կարող են կիրառվել վարչական տուգանքներ, որոնք կարող են զգալիորեն ազդել անհատի ֆինանսական վիճակի վրա:
Դարձյալ, այս որոշման պատճառով հնարավոր է նաև քրեական պատասխանատվություն, եթե հարկային պարտավորությունները չեն կատարվում երկար ժամանակ: ՀՀ ՊԵԿ-ը կարող է դիմել դատարան հարկային պարտավորությունների կատարման պարտադրումը ապահովելու համար:
Ավելին, հարկային պարտավորությունների չկատարման դեպքում հնարավոր է նաև անհատի էլեկտրոնային հարթակներում (օրինակ, պետական ծառայությունների կայքերում) սահմանափակումներ կիրառել, ինչը կարող է հանգեցնել այլ սոցիալական դժվարությունների:
Անձի իրավունքներն ու պարտականությունները հարկային վարչության նկատմամբ
Քանի որ յուրաքանչյուր ֆիզիկական անձ իրավունք ունի պաշտպանել իր շահերը, հարկային վարչությունը պարտավոր է տրամադրել ամբողջական տեղեկատվություն հարկային պարտավորությունների վերաբերյալ: Մասնավորապես, հարկ վճարողը ունի իրավունքը ստանալ պարզաբանումներ հարկային պարտավորությունների հաշվարկի և կատարման գործընթացի վերաբերյալ:
Նաև, հարկ վճարողը կարող է պահանջել ժամանակահատվածի երկարաձգում՝ հարկային պարտավորությունները կատարելու համար, եթե դա հիմնավոր է: Նման հայց ներկայացնելիս հարկ վճարողը պետք է տրամադրի անհրաժեշտ փաստաթղթերը, որոնք կվավերացնեն նրա պահանջի բովանդակությունը:
Խնդիրները, որոնք կարող են առաջանալ հարկային մարմինների հետ, պետք է կարգավորվեն օրենքի շրջանակներում, և հարկ վճարողը կարող է դիմել դատարան, եթե զգում է, որ իր իրավունքները խախտվել են: