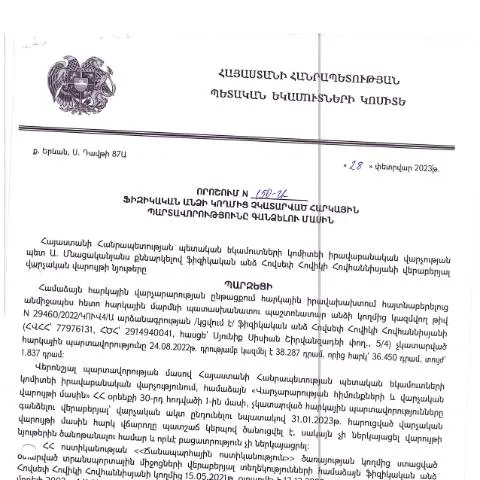
Անձի հարկային պարտավորությունների կատարումը. իրավական շրջանակ
2023 թվականի փետրվարի 28-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը կարևոր դեր է խաղում այն անձանց համար, ովքեր պարտավոր են կատարել իրենց հարկային պարտավորությունները, սակայն չեն կատարել դրանք:
Այս որոշման հիման վրա, Կառավարության որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների իրականացման գործընթացը, որի շրջանակներում իրավունքի և պարտավորությունների հավասարակշռությունը զգալիորեն կարևոր է:
Ովքե՞ր են ենթարկվում այս որոշմանը
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք:
- Անձիներ, որոնք ունեն աշխարհագրական կամ անձնական հանգամանքների բնույթով առանձնահատուկ վիճակներ:
Այստեղ կարևոր է նշել, որ որոշման ընդունման հիմքում է նաև հարկային պարտավորությունների չկատարման պատճառները, որոնք կարող են լինել սոցիալական, ֆինանսական կամ այլ բնույթի:
Ինչպե՞ս ճիշտ լրացնել և ներկայացնել հայտը
Հայտը լրացնելու գործընթացը պահանջում է բաց և ճշգրիտ տեղեկությունների տրամադրում, այդ թվում նաև՝ հարկային պարտավորությունների մանրամասների:
- Լրացրեք բոլոր պահանջվող դաշտերը, օգտագործելով համապատասխան փաստաթղթեր:
- Փաստաթղթերի կազմումը իրականացվում է համաձայն ՀՀ օրենսդրության:
- Ներկայացնել հայտը ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին:
Հայտը ներկայացնելու վերջնաժամկետը նշվում է որոշման մեջ, իսկ հայտը կարելի է ներկայացնել էլեկտրոնային եղանակով:
Հայտի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, վարչությունը ստուգում է հայտը և որոշում կայացնում՝ եթ՝ այն ընդունելի է:
Հայտի ընթացքը կարելի է հետևել առցանց համակարգերի միջոցով, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից:
Եթե անհրաժեշտություն arises, դիմողը կարող է դիմել լրացուցիչ տեղեկատվություն ստանալու համար:
Ժամանակացույց. դատավարական ժամկետներ
Այս գործընթացի ժամանակացույցը հիմնված է ինչպես օրենսդրական, այնպես էլ վարչական ժամկետների վրա:
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Հայտի ներկայացում | 2023 թվականի մարտի 1-ից մինչև մարտի 31-ը |
| Հայտի մշակում | 2023 թվականի ապրիլի 1-ից 15-ը |
| Ապահովվել ենթակառուցվածքի ընթացքը | 2023 թվականի ապրիլի 20-ից |
Ժամկետների պահպանման կարևորությունը չի կարելի underestimate:
Հատուկ դեպքեր և բացառություններ
Երբեմն, որոշումները կարող են ունենալ բացառություններ, օրինակ՝:
- Եթե դիմողը գտնվում է արտերկրում:
- Եթե դիմողը անչափահաս է կամ ունի հատուկ հարկային կարգավիճակ:
- Ծանր ֆինանսական խնդիրներ:
Այսպիսի դեպքերի համար անհրաժեշտ է լրացուցիչ մանրամասներ տրամադրելու միջոցով բացահայտել դրանց բնույթը:
Ո՞ր փաստաթղթերը կարող են խառնաշփոթ առաջացնել
Մարդաշատ պայմաններում, որոշ փաստաթղթեր կարող են հեշտությամբ խառնվել:
- Անձնական հայտարարությունները;
- Մարդու իրավունքի գերազանցման վերաբերյալ ցուցմունքները;
- Լրացուցիչ հարկային փաստաթղթեր:
Երբեմն, անհնար է տարբերակել, թե որ փաստաթուղթն ու՞մն է, ուստի անհրաժեշտ է ունենալ բարձր մակարդակի կազմակերպվածություն:
Ի՞նչ տեղի կունենա, եթե բաց թողնել ժամկետները
Եթե հայտը չներկայացվի ժամկետներին, կամ այն ներկայացվի անճշտություններով, ապա դա կարող է բերել հետևյալ հետևանքներին:
- Դիմումը կարող է մերժվել:
- Ակտիվ տուգանքներ կարող են կիրառվել:
- Հարկային պարտավորությունների ավելացում:
Այս դեպքերում, դիմողը պետք է պատրաստ լինի լրացուցիչ միջոցներ ձեռնարկելու:
Խորհուրդներ և առաջարկություններ
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը և այդ գործընթացի կարգավորումը պահանջում է հստակ մոտեցում և մանրակրկիտ պլանավորում:
- Հետևեք ՀՀ ՊԵԿ-ի պաշտոնական կայքում հրապարակված տեղեկություններին:
- Խորհրդակցեք մասնագիտական խորհրդատուների հետ:
- Միևնույն ժամանակ, բարի կամեցողություն ցուցաբերեք և ակտիվ գտնվեք Ձեր պարտավորությունների կատարումից:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը կարևոր հնարավորություն է բյուջեի ֆինանսական գրավականների պահպանման համար, որի շրջանակներում անհատները կարող են առավելագույնս օգտվել իրենց իրավական իրավունքներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում կառուցված է օրենքների և կարգ կանոնների հիման վրա, որոնք նախատեսում են մի շարք քայլեր և ընթացակարգեր: Հայտարարության հիման վրա, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների չկատարմանը, անհրաժեշտ է նշել, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը ներգրավված է դատական գործընթացների կազմակերպման և իրականացման մեջ: Այս գործընթացը կարող է ներառել հարկային զննության կատարում, հարկային պարտավորությունների գնահատում և հարկային պարտավորությունների գանձման նպատակով դատական հայցի ներկայացում:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է նախնական տեղեկությունների հավաքագրմամբ, որը իրականացվում է ՊԵԿ կողմից: Այնուհետև, եթե հարկ վճարողն իր պարտավորությունները չի կատարել, իրավաբանական վարչությունը կարող է կիրառել հարկային պարտավորությունների կատարումն ապահովող միջոցառումներ: Սա ներառում է նաև ֆինանսական միջոցների արգելափակում, հաշիվների փակման և այլ միջոցներ:
Արդյունքում, հարկային պարտավորությունների գանձման գործընթացը կարող է տևել մի քանի ամիս, իսկ որոշ դեպքերում նույնիսկ տարիներ, կախված կողմերի համագործակցության մակարդակից և դատական համակարգի արդյունավետությունից:
Իրավաբանական վարչության դերակատարությունը հարկային իրավունքի ոլորտում
ՀՀ ՊԵԿ իրավաբանական վարչությունը խաղում է կարևոր դեր հարկային իրավունքի ոլորտում, հատկապես երբ խոսքը գնում է հարկային օրենսդրության կատարելու նկատմամբ վերահսկողության և հարկային օպերացիաների օրինականության ապահովման մասին: Վարչությունը զբաղվում է հարկային օրենսդրության կիրառման և մեկնաբանման հարցերով, ինչպես նաև հարկ վճարողների իրավունքների և պարտականությունների պաշտպանությամբ:
Այս վարչությունը նաև պատասխանատու է հարկային օրենսդրության փոփոխությունների առաջարկման գործընթացում, որոնք կարող են օգնել պարզեցնել հարկային պարտավորությունների կատարումը: Այն համագործակցում է տարբեր պետական և մասնավոր կառույցների հետ, որպեսզի ապահովի հարկային իրավունքի դինամիկ զարգացումը:
Ավելին, իրավաբանական վարչությունը տեղի է ունենում նաև հանրային տեղեկատվական միջոցառումներ, որոնք նպատակ ունեն բարձրացնել հասարակության գիտելիքները հարկային պարտավորությունների վերաբերյալ, ինչպես նաև պարզաբանել առկա խնդիրները և դրանց լուծման հնարավորությունները:
Ֆիզիկական անձանց հարկային պարտավորությունների կուտակման հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարմանը կարող են լինել մի շարք բացասական հետևանքներ, որոնք ազդում են ինչպես անհատի, այնպես էլ պետության վրա: Նախ, հարկային պարտավորվածությունների կուտակումը կարող է առաջացնել ֆինանսական ծանրաբեռնվածություն, որը կարող է բերել ֆինանսական դժվարությունների և պարտքերի աճի:
Բացի այդ, հարկային պարտավորությունների չկատարման արդյունքում կարող են իրականացվել ֆինանսական պատիժներ, որոնք ներառում են հարկային վարչության կողմից կիրառվող տուգանքներ և տոկոսներ: Դրանք կարող են ավելացնել պարտքի ընդհանուր չափը և դարձնել հարկ վճարողին ավելի դժվար ֆինանսական իրավիճակում:
Միաժամանակ, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև անձի վարկային պատմության վրա, ինչը կարող է դժվարացնել դրամավարկային միջոցների ձեռքբերումը ապագայում: Հարկային պարտավորությունների ավելացումը կարող է հանգեցնել նաև իրավաբանական խնդիրների, որոնք կարող են անկախ դատական գործընթացների միջոցով լուծվել:
Այսպիսով, ֆիզիկական անձանց հարկային պարտավորությունների կուտակումը ոչ միայն անհատական, այլ նաև հանրային հետևանքներ ունի, որոնք ազդում են հարկային համակարգի կայունության և տնտեսության ընդհանուր զարգացումը: