Հարկային պարտավորությունների կատարումը` մեր իրավունքն ու պարտականությունը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելու հարցը մեր առօրյա կյանքի կարևոր մասն է կազմում: Հարկերի վաղաժամկետ ու ճիշտ կատարելն ու զեկուցումը ապահովում են պետության կայուն զարգացումը և քաղաքացիների սոցիալական ապահովությունը: Սակայն, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, կարող են առաջանալ լուրջ հետևանքներ, ինչպիսիք են վարչական պարտաճանաչությունները:
Ինչպես է մշակվում որոշումը
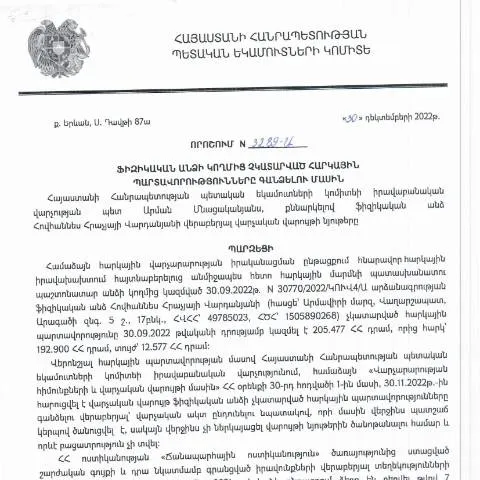
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 30.12.2022-ին կայացված որոշումը, որի մեջ նշվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու կարգը, հանդիսանում է պետական մարմինների կողմից վերահսկողության ուժեղացման միջոց: Այս որոշումը նախատեսում է քայլեր, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելու և քաղաքացիներին աջակցելու նպատակով:
Որոշման հիմքերը
- ՀՀ վարչական իրավունքի օրենսդրության կարգավորումները
- Հարկային օրենսդրության պահանջները
- Ազգային բյուջեի ֆինանսական կայունությունը
Որոնք են վարվող հիմնական ընթացակարգերը
Ֆիզիկական անձը, որ չկատարել է իր հարկային պարտավորությունները, պետք է հարգի որոշման պահանջները և համապատասխան քայլեր ձեռնարկի՝ դրանք կատարելու համար: Այս գործընթացը ներառում է ոչ միայն հարկերի վճարումը, այլ նաև լրացուցիչ փաստաթղթերի ներկայացումը:
Անհրաժեշտ փաստաթղթերը
- Հարկային հաշվետվության օրինակը
- Հարկային պարտավորությունների չկատարելու պատճառների փաստաթղթերը
- Անձնագրային կամ ինքնության հաստատման փաստաթուղթ
Դեպքի մասնագիտական վերլուծություն
Նման դեպքեր կարող են առաջացնել տարբեր իրավիճակներ, որոնց պատճառով քաղաքացիները պարտավորություններ չեն կատարում: Եթե հարկային պարտավորությունները չկատարվեն, ապա վարչական քայլերը կարող են ներառել:
- Հարկային հետապնդում
- Ֆինանսական պարտավորությունների ու վճարների գանձում
Անհրաժեշտ գործողությունները` խնդիրներ առաջացած դեպքում
Եթե որոշումն ընդունվել է և հարկային պարտավորությունները չեն կատարվել, ապա քաղաքացին պետք է ձեռնարկի հետևյալ քայլերը:
- Ամփոփել փաստաթղթերը և ներկայացնել համապատասխան հիմնավորումները:
- Հավելյալ հարցերի դեպքում կապվել ՀՀ ՊԵԿ հետ՝ պարզաբանումներ ստանալու համար:
- Ցանկության դեպքում, կարելի է դիմել իրավաբանական օգնության:
Մասնագիտական դիմումներ և առցանց համակարգերի օգտակարություն
Դեռևս կառավարության կողմից մշակված նորարարական միջոցառումները, ինչպիսիք են էլեկտրոնային կարգով դիմումները, շատ ավելին են հեշտացնում գործընթացը:
Այսինքն, ներկայումս քաղաքացիները կարող են դիմել կարգավորիչ մարմիններին առցանց: Կայքեր և համակարգեր, ինչպիսիք են ՊԵԿ պաշտոնական կայքը, տրամադրում են համապատասխան ծառայություններ:
Ելք ունեցող իրավիճակները
Որպեսզի քաղաքացիները կարողանան տեղյակ լինել իրենց պարտավորություններից, անհրաժեշտ է հետևել նշված համակարգերին: Եթե պարտավորությունները չկատարվեն, քաղաքացին կունենա իրավասություն ներկայացնելու դիմում՝ այնպիսի դեպքերում, երբ հարկային պարտավորությունները չեն համապատասխանել:
Վերջնական քայլեր` հարկային պարտավորությունների կատարում
Միասնական պետական հարկային համակարգը հնարավորություն է տալիս քաղաքացիներին թվային ձևով ստանալ տեղեկատվություն իրենց հարկային պատմության մասին:
Եթե քաղաքացին իր հարկային պարտավորությունները կատարեց, ապա պետք է պահանջել փաստաթուղթ, որ հաստատում է այդ գործընթացը:
Իրավական հետևանքներ
Այս փաստաթուղթը, որի հիման վրա հարկային պարտավորությունները կատարելու գործընթացը իրականացվում է, կունենա իրավական ուժ: Այսինքն, հարկային պարտավորությունները կատարելը հնարավորություն է տալիս օգտվել որոշակի իրավունքներից, ինչպիսիք են:
- Անհրաժեշտ փաստաթղթերի ստացումը
- Ավելացված ծառայությունների օգտագործումը
Հարկային պարտավորությունների կատարման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 30.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է վարչական գործընթացների օրենսդրության վրա, որտեղ կարևոր դեր են խաղում ՀՀ հարկային օրենսգիրը և վարչական կարգավորումներն: Նշված որոշման շրջանակներում, կարևոր է հասկանալ, թե որոնք են իրավական հիմքերը, որոնք կարող են հանգեցնել հարկային պարտավորությունների կատարման ու դրանց գանձման գործընթացին:
Ամենակարևորում, հարկային պարտավորությունների կատարման գործընթացը պետք է իրականացվի ՀՀ վարչական դատավարության օրենսդրության շրջանակներում, որի հիման վրա սահմանվում են բոլոր կարգերը և պայմանները, որոնք կապված են հարկային պարտավորությունների գանձման հետ: Օրինակ, հարկ վճարողների նկատմամբ իրականացվող վարչական վարույթները պետք է լինեն թափանցիկ, արդար և հիմնավորված, այլապես դրանք կարող են դիմակայել իրավական挑挑战ների:
Հարկային պարտավորությունների գանձման ընթացակարգի արդյունավետությունը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես որ նկարագրված է ՀՀ ՊԵԿ իրավաբանական վարչության որոշման մեջ, ունի իր առանձնահատկությունները, որոնք նպաստում են արդյունավետության բարձրացմանը: Այս գործընթացը ուղղված է առաջին հերթին հարկային պարտավորությունների արագ և արդյունավետ գանձմանը, որպեսզի նվազեցվեն պետական բյուջեի կորուստները:
Այս ընթացքում, հարկային վարչությունները կարող են կիրառել տարբեր մեթոդներ, ինչպիսիք են հարկային պարտավորությունների վերաբերյալ նախազգուշացումները կամ էլեկտրոնային հաղորդագրությունները, որոնք հնարավորություն են տալիս հարկ վճարողներին ճանաչել իրենց պարտավորությունները և դրանց կատարումը:
Ավելին, հարկային վարչությունների կողմից ավելացվող նոր տեխնոլոգիաները, ինչպիսիք են էլեկտրոնային ստորագրությունները և ID քարտերով առավելագույն օգտագործումը, կարող են նպաստել արդյունավետության բարձրացմանը, ինչը թույլ է տալիս արագացնել գործընթացներն ու նվազեցնել վարչական բեռը:
Դիմումի և բողոքի ընթացակարգեր ՀՀ ՊԵԿ-ում
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել անհամաձայնությունների հարկ վճարողների և վարչությունների միջև: Այդ պատճառով, անհրաժեշտ է ճանաչել դիմումի և բողոքի ընթացակարգերը, որոնք նախատեսված են ՀՀ ՊԵԿ-ում:
Եթե հարկ վճարողը չի համաձայնվում նշված որոշման հետ, նա իրավունք ունի ներկայացնել բողոք, որը պետք է կազմված լինի ըստ վարչական դատավարության կանոնների: Բողոքների ներկայացման համար սահմանված ժամկետները և ձևաչափերը պետք է ուշադիր պահպանվեն, քանի որ դրանց խախտումը կարող է հանգեցնել բողոքների չկարողանալու:
Բողոքները պետք է ներկայացվեն համապատասխան վարչությանը, որը զբաղվում է հարկային պարտավորությունների գանձման գործընթացով, և ցանկալի է, որ դրանք լինեն ուղարկված էլեկտրոնային տարբերակով, ինչը թույլ է տալիս արագեցնել գործընթացը և խուսափել վարչական սխալներից: