Շրջանառություն և հանձնում
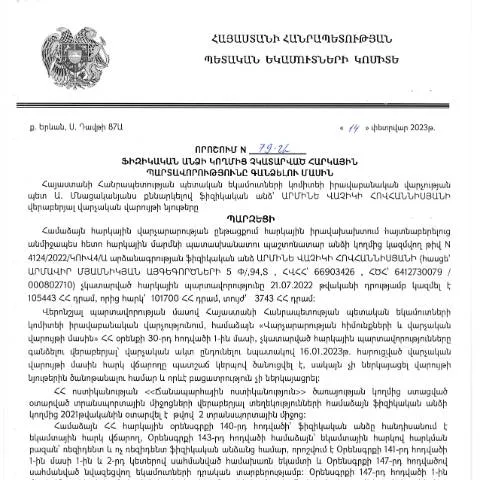
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի փետրվարի 14-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարումից խուսափած ֆիզիկական անձանց։ Այս որոշումը հիմք է տալիս պետական մարմիններին հարկերի հավաքագրման գործընթացում գործել ճշգրտված և իրավաբանական շրջանակում։ Համաձայն այս որոշման, հարկային պարտավորությունների չկատարման պարագայում պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձման գործընթաց:
Հաստատման նպատակները և կարգավորումը
Որոշման հիմնական նպատակն է կարգավորել հարկային պարտավորությունների կատարումը և ապահովել հարկային արդարացիությունը։ Նմանօրինակ որոշումները կարևոր են այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Դրանց միջոցով իրավապահ մարմինները կարող են պատժել պարտավորությունները չկատարած անձանց, ինչպես նաև կանխել ապագայում նմանատիպ իրավիճակների առաջացումը:
Կարգավորման արդիականությունը
Ամենաընթերցվող հարցերից մեկն այն է, թե ինչու է այդ որոշմանը կարեւորություն տալը։ ՀՀ հարկային օրենսդրությունը մշտապես վերանայվում է, և նմանատիպ որոշումները օգնում են բարելավել հարկային համակարգը, ինչպես նաև քաղաքացիների նկատմամբ հարգանքը:
Ո quién է պարտավոր ներկայացնելու
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չունեն կատարած հարկային պարտավորություններ։ Դրանց թվում են ինչպես գործող ձեռնարկատերերը, այնպես էլ քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Հատուկ դեպքեր
- Ուժեղ պատժի ենթակա անձինք: Նման դեպքերում կարող են լինել վարչական և քրեական պատասխանատվության ենթակա
- Սպառողներ: Որպես սպառողներ, նրանք պետք է նաև հաշվետվություն ներկայացնեն իրենց հարկային պարտավորությունների վերաբերյալ
Ֆորմաների լրացման ընթացակարգը
Ֆիզմի կողմից հարկային պարտավորությունների չկատարման մասին որոշման վերաբերյալ ներկայացվող փաստաթղթերը պետք է պատրաստվեն վայրը համապատասխան ձևով։ Ֆորմաները կարող են լինել ինչպես առցանց, այնպես էլ գործնականում՝ ներկայացնելով համապատասխան փաստաթղթերը :
Փաստաթղթերի ցանկը
- Անձնագրի պատճեն
- Հարկային պարտավորությունների հաշվետվություն
- Անձնական թիվը (TIN)
Դրական և բացասական հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում համապատասխան մարմինները կարող են կիրառել տարբեր տիպի պատիժներ՝ սկսած վարչական տուգանքներից մինչև քրեական պատասխանատվություն:
Հնարավոր հետևանքներ
- Տուգանքներ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական տուգանքների
- Դասակարգման փոփոխություն: Ֆինանսական ապարատի էլեկտրոնային համակարգերում անձի դասակարգման փոփոխություն
Հանձնման ուղիներ եւ տարբերություններ
Այս որոշման արդյունքները կարող են հանձնարարվել ինչպես առցանց, այնպես էլ գրավոր եղանակով։ Առցանց համակարգերը, որոնք գործում են ՀՀ ՊԵԿ պաշտոնական կայքում, թույլ են տալիս արագ և արդյունավետ կերպով ներկայացնել բոլոր փաստաթղթերը:
Առցանց համակարգերի առավելությունները
- Արագություն
- Լավագույն տեղեկատվություն
- Հեշտ մուտք դեպի համակարգեր
Վարչական մարմինների վարքագիծը
Հանձնված փաստաթղթերի մանրամասն ուսումնասիրությունը և գնահատումը կատարվում է համապատասխան պետական մարմինների կողմից։ Մինչև բավարարումը, հարկային մարմինները կարող են խնդրել լրացուցիչ փաստաթղթեր կամ ապացույցներ:
Դիտարկման գործընթացը
Կառավարության որոշման շրջանակում բոլոր փաստաթղթերը պետք է ստուգվեն համապատասխան կանոնակարգերի համաձայն։ Այս գործընթացը ներառում է նաև որոշակի ժամկետներ, որոնց ընթացքում վարչական մարմինները պետք է կատարեն անհրաժեշտ գործողությունները:
Քաղաքացիների իրավունքներն ու պարտականությունները
Այս որոշումը ապահովում է քաղաքացիներին ինչպես իրավունքներ, այնպես էլ պարտականություններ։ Իրավունքները ներառում են ներկայացված փաստաթղթերի համար պահանջված գործընթացների պարզեցումն ու արդարացի վերաբերմունքը:
Պարտավորություններով հանդերձ
Ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները և ապահովել, որ ներկայացված տեղեկությունները ճիշտ և ամբողջական են:
Հարկային պարտավորությունների հետևումների վերահսկողություն
Կառավարման մարմինները պատասխանատու են հարկային պարտավորությունների հետևման համար, ինչը ենթադրում է համակարգված վերահսկողություն, ժառանգորդի պատասխանատվություն, ինչպես նաև ֆինանսական հաշվետվություններ:
Ընդհանուր վերահսկում
Վարչական մարմինները պետք է մշտապես վերահսկեն հարկային պարտավորությունների կատարման ընթացքը՝ համոզվելով, որ քաղաքացիները կատարում են իրենց պարտավորությունները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի փետրվարի 14-ին ընդունված որոշումը հանգեցրեց ֆիզիկական անձանց հարկային պարտավորությունների վերահսկման ավելի արդյունավետ մեթոդների, որոնք ուժեղացնում են պետական համակարգի արդյունավետությունը և արդարացիությունը:
Հարկային պարտավորությունների իրականացումը և վարչական պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության 2023 թվականի փետրվարի 14-ի որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես են ձևավորվում հարկային պարտավորությունները և ինչպիսին է դրանց կատարումը: Հարկային պարտավորությունների իրագործումը ենթադրում է, որ ֆիզիկական անձանց հարկային հաշվետվությունները պետք է ներկայացվեն համաձայն ՀՀ հարկային օրենսդրության: ՊԵԿ-ը դիտարկում է յուրաքանչյուր անհատային հարկ վճարողի հարկային պարտավորությունները, որոնք նրանք պետք է կատարեն, և նրանց կատարումը կարևոր է պետական բյուջեի համար:
Այս որոշման հիման վրա, եթե ֆիզիկական անձը չկատարի հարկային պարտավորությունները, նրա նկատմամբ կարող են կիրառվել վարչական պատասխանատվություն: Այդ պատասխանատվությունը կարող է ներառել ոչ միայն գումարային տուգանքներ, այլև հարկային պարտավորությունների կատարումը պարտադիր դարձնելու գործընթացներ: Այսպիսով, հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձը կարող է հանդիպել բարոյական և ֆինանսական հետևանքների:
ՊԵԿ-ի վերահսկողություն և հարկային պարտավորությունների կատարման մոնիտորինգ
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների կատարման վերահսկողություն, որը ներառում է տարբեր մեթոդներ և գործընթացներ: Յուրաքանչյուր ֆիզիկական անձին պարտավոր է հարկային հաշվետվություններ ներկայացնել, իսկ ՊԵԿ-ն ապահովում է դրանց ճիշտ ու ժամանակին կատարման մոնիտորինգը: Հարկային վարչությունը համակարգում է հարկային հաշվետվությունների ստացվող տվյալների վերլուծությունը, ինչը թույլ է տալիս ժամանակին բացահայտել հարկային պարտավորությունների չկատարումները:
Վերջերս, ՊԵԿ-ն ներդրել է էլեկտրոնային համակարգ, որը հնարավորություն է տալիս հարկ վճարողներին օգտվել հարկային ծառայություններից առցանց: Այս համակարգը նաև պարունակում է տեղեկատվություն հարկային պարտավորությունների մասին, ինչը պաշտպանում է հարկ վճարողների իրավունքները և բարձրացնում է թափանցիկությունը: Այդ համակարգի շրջանակներում ՊԵԿ-ը կարող է արագորեն արձագանքել հարկային պարտավորությունների չկատարումներին:
Հարկային պարտավորությունների վերաբերյալ ապացույցների հավաքագրում և դատական գործընթացները
Հարկային պարտավորությունների չկատարումների դեպքում, ՊԵԿ-ն իրավունք ունի հավաքագրել ապացույցներ՝ հիմնված հարկ վճարողի կողմից ներկայացված տեղեկատվության վրա: Սա ներառում է հարկային հաշվետվությունների, բանկային տեղեկությունների և այլ փաստաթղթերի ստուգում: Այդպիսով, հարկ վճարողների իրավունքները պաշտպանելու համար կարևոր է, որ նրանք պահեն բոլոր համապատասխան փաստաթղթերը:
Եթե հարկ վճարողը չհամաձայնի ՊԵԿ-ի որոշմանը, նա կարող է դիմել դատարան՝ վիճարկել վարչական ակտը: Դատարանում իրականացվող գործընթացները ենթադրում են, որ հարկ վճարողը պետք է ներկայացնի ապացույցներ, որոնք կարող են հաստատել իր դիրքորոշումը: Այս դեպքում հարկային հանձնաժողովը պետք է պատշաճ կերպով ներկայացնի իր ապացույցները և տրամադրի բավարար հիմնավորումներ, որպեսզի ապահովվի արդար դատաքննություն: