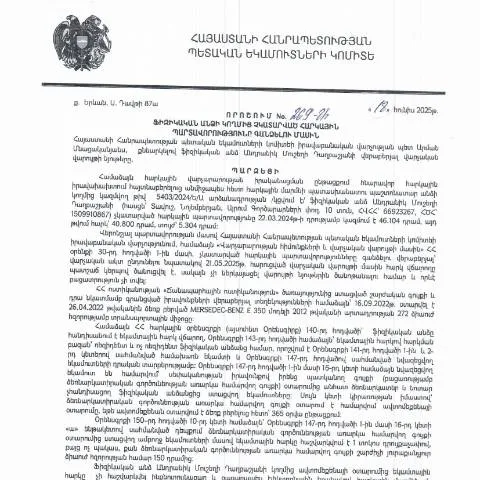
Ներածություն՝ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման նշանակությունն ու ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 18․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 269-Ա որոշումը (Անդրանիկ Մուշեղի Դաղբաշյան, ՀՎՀՀ՝ 66923267, անձնագիր/ՀԾՀ՝ 1509910867) ունի մի շարք կարևոր հետևանքներ, թե՛ ֆիզիկական անձանց, թե՛ հարկային համակարգի համար։ Այս որոշման նպատակն է հարկային պարտավորությունների կատարման ապահովումը և իրավական կարգի ամրապնդումը։ Ահա որոշման ուղիները, ինչպես նաև դրա ազդեցությունը հայաստանյան հարկային համակարգի վրա:
Դիմելու և դիմումի կարգը՝ 269-Ա որոշման հիման վրա
Ֆիզիկական անձինք, ովքեր ենթարկվում են 269-Ա որոշման, պարտավոր են իրականացնել որոշման ներքո նշված հարկային պարտավորությունները։ Դիմելու գործընթացը ներառում է մի շարք քայլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման գործընթացը սկսելու համար։ Առաջին հերթին, հարկ վճարողների պետք է դիմեն ՀՀ ՊԵԿ՝ ներկայացնելով համապատասխան դիտարկումներ և հիմնավորումներ, որոնք կարող են տարածվել հարկային պարտավորությունների հետ կապված։ Այդ թվում՝ հարկային հաշվետվությունների ներկայացման ժամկետների խախտումներ, գումարի սխալ հաշվարկել և այլ դեպքեր։ Բացի այդ, հարկ վճարողները ունեն իրավունք՝ ներկայացնել իրենց փաստական տվյալները՝ միջնորդության կամ այլ փաստաթղթերի հիման վրա:
Սահմանափակումները և բացառությունները՝ հարկային պարտավորությունների կատարման գործընթացում
Հարկային պարտավորությունների կատարումը կարող է ենթարկվել որոշ սահմանափակումների և բացառությունների։ Օրինակ՝ որոշ դեպքերում, եթե ֆիզիկական անձը չի կարողանում կատարել իր պարտավորությունները առողջական կամ սոցիալական պատճառներով, ապա նա կարող է դիմել ՀՀ ՊԵԿ՝ հանձնելով համապատասխան փաստաթղթեր, որոնք կհաստատեն իր վիճակը։ Հիշեցվում է, որ հարկային ոլորտում առկա տարբեր իրավիճակները կարող են ունենալ իրենց առանձնահատկությունները, ինչի պատճառով հարկ վճարողներից ակնկալվում է մանրակրկիտ ուսումնասիրել համապատասխան կարգավորումները և բավականաչափ տեղեկություններ տրամադրել:
Հարկային պարտավորությունների կատարումը և հնարավոր հետևանքները
Հարկային պարտավորությունների կատարումը, սակայն, կարող է բխել այլ հետևանքներ՝ հանրային ծառայությունների ցուցաբերության մակարդակի բարձրացման, պետական բյուջեի համալրման և սոցիալական ծրագրերի ֆինանսավորման տեսանկյունից։ Հարկ վճարողների կողմից չկատարված պարտավորությունները կարող են հանգեցնել ավելացած ֆինանսական բեռի ոչ միայն անհատների, այլև պետական մակարդակով, քանի որ պետական բյուջեի լիարժեք կատարումը ուղղակիորեն կապված է հարկային եկամուտների մակարդակի հետ։ ՀՀ ՊԵԿ-ի իրականացրած վերահսկումը նաև նպաստում է հարկային գիտակցման բարձրացմանը, ինչը, առանցքային է, հատկապես երիտասարդության շրջանում: