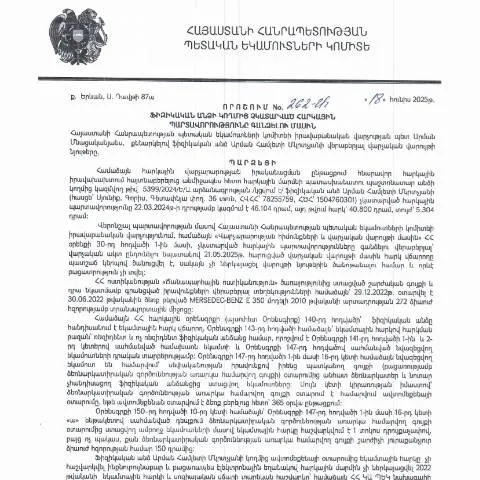
Նիքողայոսյան իրավաբանական վարչության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18․06․2025 թվակրի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարման գործընթացը։ Դա հստակ սահմանում է, թե ինչպես և ինչ պայմաններով պետք է իրականացվի հարկային պարտավորությունների գանձումը ֆիզիկական անձանց համար։
Ովքե՞ր են ենթակա այս որոշման
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Ամեն դեպքի առանձին հանգամանքները կարող են տարբեր լինել:
- Պաշտոնական աշխատանք չունեցող անձինք: Այդպիսի անձինք կարող են ստիպված լինել լրացուցիչ տեղեկություններ տրամադրելու՝ իրենց ֆինանսական վիճակը ապացուցելու համար:
- Իրավաբանական անձանց նկատմամբ: Եթե ֆիզիկական անձը իրավաբանական անձի ներկայացուցիչն է, որոշումը կարող է ազդեցություն ունենալ նաև իրավաբանական անձի վրա:
Իրադարձությունների հերթականությունը, սկսած հայտից մինչև որոշումը
Որոշման գործընթացը սկսվում է ֆինանսական մարմնի կողմից ֆիզիկական անձի հարկային պարտավորությունների ստուգման արդյունքում: Անհրաժեշտ է հետևել որոշակի քայլերի:
- Հայտի ներկայացում: Կիրառողը պետք է ներկայացնի հայտ, որում կպարզաբանվի բոլոր հարկային պարտավորությունները:
- Դիտարկման գործընթաց: Ֆինանսական մարմինը ուսումնասիրում է հայտը և տրամադրությունը:
- Որոշման կայացում: Եթե հարկային պարտավորություններ կան, ընդունվում է որոշում:
Ինչպե՞ս կարելի է լրացնել փաստաթուղթը
Հայտը լրացնելու գործընթացը պահանջում է մանրամասնություն և ուշադրություն: Պետք է պահպանել որոշակի կանոնները:
- Լրացրեք բոլոր պահանջվող դաշտերը, ներառյալ անձնական տվյալները, հարկային պարտավորությունների մանրամասները:
- Պահանջվող փաստաթղթերն ակցեսիվ են, այնպես որ, անհրաժեշտության դեպքում, տրամադրեք դրանց պատճենները:
Փաստաթղթի ներկայացման կարգը
Պետք է համոզվել, որ փաստաթուղթը ներկայացված է համապատասխան ժամանակահատվածում: Ներկայացման կարգը հետևյալն է:
- Այդ օրը: Փաստաթուղթը պետք է ներկայացվի տվյալ ամսաթվից առաջ:
- Առցանց ներկայացում: Կարող եք օգտագործել էլեկտրոնային ծառայություններ՝ փաստաթղթի արագ և հեշտ ներկայացման համար:
Վճարային պարտավորությունների հետևանքները
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, նա կարող է բախվել որոշակի հետևանքների:
- Տուգանքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել նշանակալի տուգանքներ:
- Այլ իրավական քայլեր: Երկրորդ հերթով, անհրաժեշտության դեպքում, կարող են ձեռնարկվել իրավական միջոցառումներ:
Ինչպես խուսափել խնդիրներից
Հարկային պարտավորությունների ժամանակին կատարումը պարտադիր է, որպեսզի խուսափել տուգանքներից և անբարենպաստ հետևանքներից:
- Կանոնավոր ստուգումներ: Հաճախակի ստուգեք ձեր հարկային պարտավորությունները՝ հասկանալու համար, թե ինչ չափով եք կատարում դրանք:
- Նվազագույն տեղեկատվություն: Պատշաճ տեղեկություն տրամադրեք հարկային մարմնին՝ բավարար տեղեկատվության առկայության դեպքում:
Այս փաստաթղթի յուրահատկությունը համեմատաբառացիությամբ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ունի որոշակի առանձնահատկություններ, որոնք տարբերում են այն այլ նմանատիպ փաստաթղթերից:
| Ֆորմա | Որոշման նպատակը | Նկարագրություն |
|---|---|---|
| ՊԵԿ 262-Ա | Հարկային պարտավորությունների գանձում | Այս որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կառավարմանը: |
| ՊԵԿ 261-Ա | Անձանց վերաբերյալ տեղեկություններ | Այս փաստաթուղթը չի պետականացնում հարկային պարտավորությունների գանձումը: |
Որպես ամփոփում՝ փաստաթղթի նշանակությունն անօտանելի է
Այս որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կառավարման համար և կարող է նշանակալի հետևանքներ ունենալ ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց պարտավորությունները:
Բոլոր քաղաքացիները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ և հետևեն ընթացակարգերին, որպեսզի ապահովեն օրենքի պահանջներին համապատասխան գործելակերպ:
Հարկային պարտավորությունների կատարումը և դրանց ժամկետները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18․06․2025 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 262-Ա որոշումը ընդգրկում է թե՛ ֆիզիկական անձանց, թե՛ իրավաբանական անձանց հարկային պարտավորությունների կատարումը: Այս αποφիտը վերաբերում է հարկային պարտավորությունների ժամկետներին, որոնք պետք է պահպանվեն, որպեսզի ապահովվի պետության բյուջեի կայունությունը:
Հարկը, որը չի կատարվել ժամկետում, ենթակա է գանձման, և այս գործընթացը կարող է սկսվել օրենքով սահմանված ժամկետներից հետո: Օրինակ, ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները մինչև սահմանված ժամկետը, կարող է ստանալ ծանուցում, որի մեջ նշվում է միաժամանակ կատարելու ենթադրությունը, և եթե հարկերը չեն վճարվում, ապա օրենսդրությամբ նախատեսված են վարչական միջոցառումներ, որոնք կարող են ներառել տուգանքներ և տոկոսներ:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի կարևոր քայլեր, որոնք պետք է կատարվեն, այդ թվում՝ ծանուցումների ուղարկումը, հարկային հաշվետվությունների ստուգումը և, ի վերջո, հարկերի գանձման ակտերի իրականացումը: Սկզբնական փուլում հարկ վճարողին ուղարկվում է ծանուցում, որում պարզաբանում են հարկային պարտավորվածությունների չկատարման պատճառները և պահանջում վճարել պարտքերը:
Երբ ծանուցումը չի բավարարվում, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է սկսել հարկային պարտավորությունների գանձման վարչական գործընթացը, որը ներառում է ստուգում և հնարավորինս խստացված միջոցառումներ, այդ թվում՝ հաշվի առնել գույքի բռնագանձումներ, առևտրային հաշիվների բլոկավորում և այլն:
Կարևոր է նշել, որ հարկ վճարողը ունի իրավունքը ներկայացնել իր դիրքորոշումը կամ դիմել վերաքննիչ հանձնաժողովներին, եթե կարծում է, որ սահմանված պարտավորությունները չեն հիմնավորվում: Սա ապահովում է օրենքի գերակայությունը և իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների ավտոմատացված կառավարման համակարգեր
ՀՀ ՊԵԿ-ը, ի պատասխան տեխնոլոգիական զարգացումներին, սկսել է ներդնել հարկային պարտավորությունների ավտոմատացված կառավարման համակարգեր, որոնք նախատեսում են էլեկտրոնային դիմումների, վճարումների և հաշվետվությունների ներկայացման գործընթացները: Սա նվազեցնում է վարչական գործընթացների ժամանակահատվածը և զգալիորեն բարելավում հարկային վճարների հավաքագրման արդյունավետությունը:
Հարկ վճարողները կարող են իրենց հարկային պարտավորությունները կատարել և ստանալ հաշվետվություններ իրենց անհատական էլեկտրոնային հաշվին մուտք գործելով: Այս համակարգերը թույլ են տալիս նաև իրական ժամանակում ստուգել պարտավորությունների կատարումը և ծանուցումներ ստանալ, երբ ժամկետները մոտեցել են:
Ավտոմատացումը հնարավորություն է տալիս նաև ՀՀ ՊԵԿ-ին ավելի արագ արձագանքել հարկ վճարողների կողմից ներկայացված դիմումներին և ստուգել հարկային հաշվետվությունների ճշգրտությունը, ինչը նվազեցնում է անօրինական գործարքների հնարավորությունները: