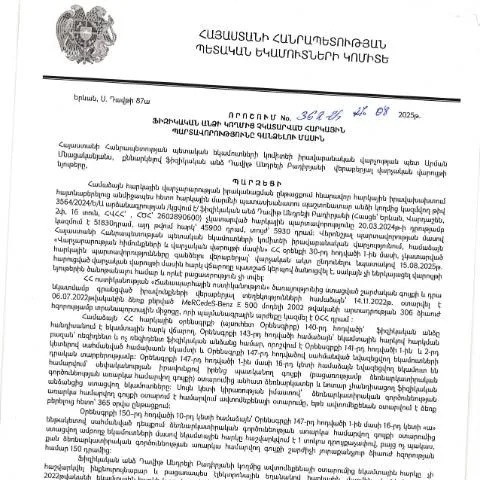
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 362-Ա որոշման հիմնական նպատակը
Այս որոշումը, որը հրապարակվել է 2025 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ պաշտոնական կայքում, նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը։ Դա նշանակում է, որ այն անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են հարկային վարչության կողմից լրացուցիչ գործողությունների։ Այս որոշման նպատակն է խթանել հարկային կողմից պարտավորությունների կատարելությունը և ապահովել պետական բյուջեի լրացուցիչ միջոցների հավաքագրման գործընթացը։
Ֆիզիկական անձանց համար կիրառվող կարգավիճակներ
Բազմաթիվ անձինք կարող են ընդգրկվել այս որոշման շրջանակներում։ Նշված կարգը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ անկախ դրանց ծավալից։ Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, ԱԱՀ, կամ այլ հարկեր։
- Ներդրումներ կատարած անձինք - եթե անձը ներգրավված է կոմերցիոն գործունեությամբ և չի ներկայացրել հարկային հաշվետվություն, ապա նրա պարտավորությունները հնարավոր է տարանջատել ըստ տեսակի։
- Սոցիալական ապահովության վճարների պարտավորություններ - աշխատանքի վայրում հարկային պարտավորությունները ներկայցնելու անտեսումը կարող է հանգեցնել ծանր հետևանքների, այդ թվում՝ մուտքերի կրճատմանը։
- Ակնհայտ սխալներ - որոշ դեպքերում կարող են լինել ուղղակի տեղեկություններ, ինչպիսիք են անձի ՀՀ ՀՎՀՀ-ի կամ անձնագրի սխալ տվյալները, որոնք կարող են ազդել գործընթացի վրա։
Միացյալ ձեռքբերման գործընթացի փուլերը
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձումը տեղի է ունենում մի քանի փուլերով, որոնք մանրամասն ներկայացված են ստորև:
- Ազգային հարկային ծառայություն (ԱՀԾ) նախնական ծառայություն - նախքան հարկային պարտավորությունների գանձման գործընթացը, հարկային մարմինը պետք է կատարի նախնական ուսումնասիրություն և ստուգել հարկատուի տվյալները:
- Հետադարձ կապ - հարկային մարմինը պարտավոր է հաղորդել պարտապանին համապատասխան տեղեկություններ՝ պարտավորությունների մասին: Այս փուլում կարելի է ստանալ բացահայտումները, որոնք կարող են օգնել հարկատուին հասկանալ իր պարտավորությունները:
- Պաշտոնական պահանջներ - եթե հարկատուն չի արձագանքել, հարկային մարմինը կարող է ներկայացնել պաշտոնական պահանջ:
- Գանձման գործընթաց - եթե հարկատուն շարունակում է անվստահություն հայտնել, հարկային մարմինը կարող է սկսել գանձման գործընթաց:
Չհաջողված մուտքագրումների հետևանքները
Հարկային պարտավորությունների անհաջող մուտքագրումները կարող են հանգեցնել լայնածավալ հետևանքների՝ ոչ միայն ֆինանսական, այլ նաև իրավական:
- Տուգանքներ - անտեսված հարկային պարտավորությունները կարող են հանգեցնել ֆինանսական տուգանքների:
- Կարգապահական պատասխանատվություն - հարկային մարմինները կարող են դիմել նաև քրեական պատասխանատվության:
- Հարկային ծանուցումներ - պարտավորող հարկատուներին կարող են ուղարկվել հարկային ծանուցումներ:
Հարկային պարտավորությունների շտկումը
Եթե հարկատուն նկատել է, որ իր հարկային հայտարարագրում կամ հաշվետվություններում կան սխալներ, նա կարող է դիմել համապատասխան մարմնին՝ դրանք շտկելու համար:
Այդ գործընթացը ներառում է.
- Ամրագրել շտկումները - հարկատուն պետք է նախապես գրավոր դիմում ներկայացնի, որում կհայտարարի շտկման անհրաժեշտությունը:
- Դիտարկումների հիման վրա կատարվող փոփոխություններ - հարկային մարմինը պարտավոր է ուսումնասիրել դիմումը և համապատասխան ժամանակահատվածում պատասխանել:
- Հարկային պարտավորությունների կատարում - եթե փոփոխությունները համապատասխանում են պահանջներում, ապա հարկատուն կարող է կատարել նոր հարկային պարտավորությունները:
Ներկայացման ձևաչափերը
Դիմումների ներկառուցման գործընթացը կարող է իրականացվել տարբեր ձևերով՝ էլեկտրոնային կամ առանձին:
| Ներկայացման ձևաչափ | Նկարագրություն | Առավելություններ |
|---|---|---|
| Էլեկտրոնային | Ներկայացվում է առցանց, անհրաժեշտ փաստաթղթերի ուղարկմամբ: | Արագությունը, ժամանակի խնայողությունը: |
| Արտադրական | Դիմումը ներկայացվում է ֆիզիկապես՝ հարկային ծառայություններում: | Ներկառուցման հավաստիությունը: |
Մանրամասներ պարտավորությունների կատարելու իրավունքից
Հարկային պարտավորությունների իրականացման վերաբերյալ կան որոշակի իրավական իրավունքներ և պարտականություններ:
Իրավունքներ:
- Հարկային մարմինը պարտավոր է տրամադրել ժամանակի ընթացքում տեղեկություններ:
- Հարկատուն ունի իրավունք ստանալ պարզաբանումներ և խորհրդատվություններ:
Պարտականություններ:
- Հարկատուն պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը՝ լիարժեք և ճշգրիտ:
- Անհրաժեշտ է ժամանակին կատարել իր պարտավորությունները:
Այլ զուգահեռ որոշումներ
Այս փաստաթուղթը կարող է նույնականացվել այլ կարգավորումների հետ, հավելյալ իրավական հիմքեր կարող են լինել:
- Հարկային կալանք - տարբեր է ծանրությունը, հետագայում կարող է լինել առավել խստացած:
- Հարկային տնօրինում - հարկային մարմինները կարող են դիմել տարբեր գործունեություններ, որոնք կապված են հարկային պարտավորությունների կատարողականության հետ:
Ստեղծված խնդիրների լուծման ուղիները
Եթե հարկատուն հայտնաբերում է, որ իրեն չի տրամադրվել անհրաժեշտ տեղեկություն, կամ սխալներ են տեղի ունեցել, նա ունի հետևյալ լուծման տարբերակները:
- Պաշտոնական դիմում - հարկատուն կարող է ներկայացնել պահանջ և պահանջել պատասխան:
- Ժողովրդական դիմում - եթե առկա են հիվանդություններ, պարտադիր է դիմել ներկայիս իրավաբանական ծառայությանը:
Այս գործողությունները կարող են օգնել ճիշտ քայլեր ձեռնարկելու հարցում:
Իրավաբանական վարչության կողմից հրապարակված որոշման մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2025թ. օգոստոսի 27-ին կայացված 362-Ա որոշումն ընդգրկում է ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը, որը յուրահատուկ է մի քանի ասպեկտներով: Որոշման հիմքում ընկած են այն հանգամանքները, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները՝ հաշվի առնելով ֆինանսների նախարարության կողմից հաստատված պետական բյուջեի կատարողականությունը: Այս որոշումը նախատեսում է այնպիսի քայլեր, որոնք ուղղված են հարկային պարտքների նվազեցմանն ու հարկային կարգապահության խթանմանն ուղղված միջոցների ներդրմանը:
Ուշադրության կենտրոնում են քաղաքացիների իրավունքները, որի շրջանակում կարևոր է ներկայացնել հարկային պարտավորությունների չկատարելու պատճառները՝ արդար հայտարարման հիմքով: Այդ իսկ պատճառով, որոշման մեջ հատուկ նշվում է, որ հարկային պարտավորությունների չկատարումը կարող է լինել չնկատվող հանգամանքների հետևանք կամ գիտակցված արարք:
Եզրակացություններ և հուշումներ ֆիզիկական անձանց համար
Ֆիզիկական անձինք, ովքեր ենթարկվում են այս որոշման ազդեցությանը, պետք է ուշադիր ուսումնասիրեն իրենց հարկային պարտավորությունները և հետևյալ քայլերը կիրարեն. նախ, անհրաժեշտ է ստուգել իրենց հարկային հաշվետվությունները՝ հաշվետվությունների ճիշտությունը և լիարժեքությունը հաստատելու համար:
Արժեքավոր է նշել, որ ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև՝ հարկային հայտարարագրերի գերշահարկման կամ անճշտությունների մասին: Ֆիզիկական անձանց խորհուրդ է տրվում օգտագործել էլեկտրոնային գրանցման հնարավորությունները, որպեսզի կանխարգելեն հարկային պարտավորությունների առկայությունը:
Այս որոշման շրջանակում, յուրաքանչյուր ֆիզիկական անձ կարող է դիմել հարկային օպերատորին և խնդրել տրամադրել հստակեցված տեղեկություններ իր հարկային պարտավորությունների վերաբերյալ՝ նշելով, թե ինչպես կարելի է կարգավորել դրանք:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման ընթացակարգը սկսվում է այն պահին, երբ ՀՀ ՊԵԿ-ն պարզաբանում է, որ մուծումները չեն կատարել անթույլատրելի ժամկետներում: Այս դեպքում, քաղաքացիներին կհայտարարվի զեկուցագրի միջոցով՝ համապատասխան տեղեկությունների բովանդակությամբ: Հարկային պարտքերի գանձումը կարող է իրականացվել հարկային մարմինների կողմից մինչև վերաբեռնման ժամկետի ավարտը:
Ավելին, հարկային մարմիններն իրավունք ունեն կիրառել իրավական միջոցներ, այդ թվում՝ հարուցել վարչական վարույթներ, եթե քաղաքացիները չեն արձագանքում և չեն կատարում իրենց պարտավորությունները: Տվյալ գործընթացը ենթադրում է նաև վարչական պատասխանատվություն, որը կարող է հանգեցնել տուգանքների, սահմանափակումների կամ այլ պատիժների:
Այսպիսով, կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ, ով հակված է հարկային պարտավորությունների հետ խնդիրների, լինի ուշադիր և չմոռանա իրենց ժամկետները: Նրանք պետք է համակարգված կերպով հետևեն իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, դիմեն իրավաբաններին կամ հարկային խորհրդատուներին՝ մի շարք հարցերի պարզաբանման համար: