Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
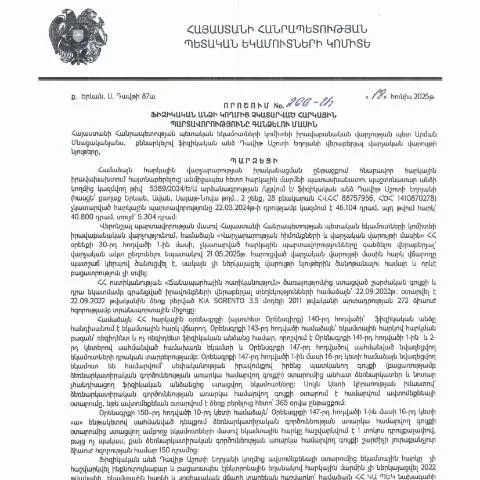
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը չափազանց կարևոր գործընթաց է, որը խթանում է երկրի տնտեսության կայունությունը և ապահովում հասարակական ծառայությունների ֆինանսավորումը: Դրա շրջանակներում, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18․06․2025-ի որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր փաստաթուղթ:
Ովքեր են մասնակցում գործընթացին
Այս հսկայական գործընթացի մեջ ներգրավված են մի քանի հիմնական կողմեր:
- Հասարակական քաղաքացիներ: Ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն:
- Պետական մարմիններ: ՀՀ ՊԵԿ, որպես հարկային գերատեսչություն:
- Դատարաններ: Կառավարական որոշումների բողոքարկման դեպքում:
Ընդհանուր ծանոթություն գանձման գործընթացին
Հարկային պարտավորությունների գանձման գործընթացն ունի մի քանի կարևոր փուլ.
- Պարտավորության հայտնաբերում: ՀՀ ՊԵԿ-ն կարող է պետական մարմինների կողմից ստացած տվյալների հիման վրա հայտնաբերել չկատարված պարտավորություններ:
- Անհրաժեշտ փաստաթղթերի նախապատրաստում: Համապատասխան փաստաթղթերն ու տեղեկությունները պետք է հավաքվեն:
- Դիմումի ներկայացում: Ֆիզիկական անձը պարտավոր է ներկայացնել համապատասխան դիմումը:
- Դիմումը մշակվում է: Պետական մարմինն ուսումնասիրում է դիմումը:
- Արդյունքի ստացում: Որպեսզի ֆիզիկական անձը իմանա, թե ինչ է տեղի ունեցել:
Հարկային պարտավորությունների գանձման համակարգը
Հարկային պարտավորությունները գանձելու գործընթացը, այնուամենայնիվ, ունի հասարակական բաղադրիչ և պահանջում է իրավական հիմքեր, քանի որ այն իր մեջ ներառում է օրենքների և կանոնակարգերի պահպանման:
Իրավական հիմքերը
Ներկայումս գործում են մի քանի օրենքներ, որոնք կարգավորում են հարկային պարտավորությունների գանձումը, այդ թվում՝ վարչական իրավական ակտերը:
- ՀՀ հարկային օրենսգիրք:
- ՀՀ ՊԵԿ վարչական կարգավորումները:
- Այլ իրավական ակտեր:
Դիմումի լրացման տնտեսական բաղադրիչները
Դիմումը պետք է լրացնել ըստ նշված կանոնների:
Լրացման հիմնական քայլերը
- Դիմումի բովանդակությունը պետք է ներառի պարտավորության մանրամասները:
- Մասնակիցը պետք է ներկայացնի իր անձնական տվյալները՝ անվանում, ազգանուն, գրանցման հասցե:
- Հարկային պարտավորության տեսակը՝ հարկատեսակ, գումար:
Գանձման գործընթացի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, գործընթացը ներառում է մի շարք քայլեր:
Ծրագրված ժամկետները
Որպեսզի գործընթացը կատարվի անկեղծ և ժամանակին, կարևոր է հետևել ժամկետներին:
| Փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 15 օր |
| Անհրաժեշտ փաստաթղթերի ստացում | 10 օր |
| Դիմումի վերանայում | 30 օր |
Ինչպե՞ս կարող են քաղաքացիները վերահսկել իրենց դիմումները
Հարկային պարտավորությունների գործընթացում քաղաքացիների իրավունքները ընդգրկում են հետևյալը:
- Տեղեկատվություն ստանալ դիմումի ընթացքի վերաբերյալ:
- Հետադարձ կապ հաստատել պետական մարմնի հետ:
- Հնարավորություն ունենալ բողոքարկելու իշխանական որոշումները:
Հետադարձ կապի մեթոդները
Քաղաքացիները կարող են հաստատել իրենց դիմումները՝ օգտագործելով հետևյալ միջոցները:
- Էլեկտրոնային փոստ:
- Հեռախոսային կապ:
- Առանց հերթի սպասարկում պետական ծառայությունում:
Ինչպե՞ս խուսափել խնդիրներից
Հարկային պարտավորությունների գանձման գործընթացում կան նաև մի շարք խոչընդոտներ, որոնցից պետք է խուսափել:
- Չհամապատասխանելու պահանջներին, ինչը կարող է հանգեցնել դիմումի մերժմանը:
- Հետաձգումներ կատարելը, որոնք կարող են մեծացնել պարտավորությունները:
- Հետադարձ կապի բացակայությունը պետական մարմնի հետ:
Բացառիկ դեպքեր և բացառություններ
Որպեսզի ավելի լավ հասկանանք, թե երբ և ինչպես կարող են բացառություններ լինել, անհրաժեշտ է ուսումնասիրել որոշ դեպքեր:
Որոնք են այս բացառությունները
- Եթե ֆիզիկական անձը ճանաչի իր պարտավորությունները, և դրանք ընդունվեն:
- Եթե կա հիմնավորող փաստաթուղթ, որը հաստատում է վճարումը:
Այս էական տեղեկությունները հնարավորություն են տալիս քաղաքացիներին ճիշտ կողմնորոշվել հարկային պարտավորությունների գանձման գործընթացում, իսկ պետական մարմինները՝ արդյունավետորեն իրականացնել իրենց գործառույթները:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը մի շարք կարևոր քայլեր է պահանջում, որոնք պետք է իրականացվեն ծառայությունների և մարմինների միջոցով, այդ թվում՝ Պետական եկամուտների կոմիտեի (ՊԵԿ) և տեղական ինքնակառավարման մարմինների: Նշված օրենքի շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի՝ պետական մարմնին տեղեկացման միջոցով, որը պետք է իրականացվի օրենքով սահմանված ժամկետներում: Հարկ վճարողը պետք է ուշադիր լինի իր պարտավորությունները կատարելու հարցում և հետևի դրանց կատարումը, որպեսզի խուսափի տուգանքներից և այլ հետևանքներից:
Հարկային պարտավորությունների չկատարման հետևանքները՝ իրավաբանական दृष्टանկյունից
Հարկային պարտավորությունների չկատարումով անձը կարող է ենթարկվել մի շարք իրավական հետևանքների: Դրանք կարող են ներառել վարչական տուգանքներ, գումարային փոխհատուցումներ, ինչպես նաև հարկային պարտավորությունների վերականգնման գործընթացի ընթացքում առաջացած ավելորդ ծախսեր: ՊԵԿ-ը պարտավոր է ըստ օրենսդրության տեղեկատվություն տրամադրել հարկ վճարողներին իրենց պարտավորությունների մասին, իսկ հարկ վճարողները պետք է տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին: Բացի այդ, եթե հարկ վճարողը պատշաճ կերպով չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է դիմել դատարան՝ պահանջելով հարկային պարտավորությունների իրականացմանը:
Անձի իրավունքները և պարտականությունները հարկային պարտավորությունների կատարումից հետո
Հայաստանի օրենքները նաև նախատեսում են, որ հարկ վճարողները իրավունք ունեն տեղեկանալ իրենց հարկային պատմության մասին և ստանալ համապատասխան թվային վավերագրեր, որոնք կարող են անհրաժեշտ լինել բանկային սպասարկումների կամ միջազգային գործարքների համար: Կարևոր է, որ հարկ վճարողները դիմեն ՊԵԿ-ին՝ տեղեկանալու իրենց պարտավորությունների կատարման մասին, որպեսզի ունենան պարզ պատկերացում իրենց հարկային իրավիճակի վերաբերյալ: Այս տեղեկությունները կարելի է ստանալ նաև էլեկտրոնային համակարգերի միջոցով, ինչպես նաև անհրաժեշտության դեպքում՝ անձամբ այցելելով ՊԵԿ-ի համապատասխան ստորաբաժանումներ: Բացի այդ, հարկ վճարողները պարտավոր են տեղեկացնել ՊԵԿ-ին ցանկացած փոփոխության մասին իրենց անձնական տվյալներում, ինչպիսիք են բնակության հասցեն, ազգությունը և այլն: