Հարկային պարտավորությունների գանձումը. Որոշման նշանակությունը
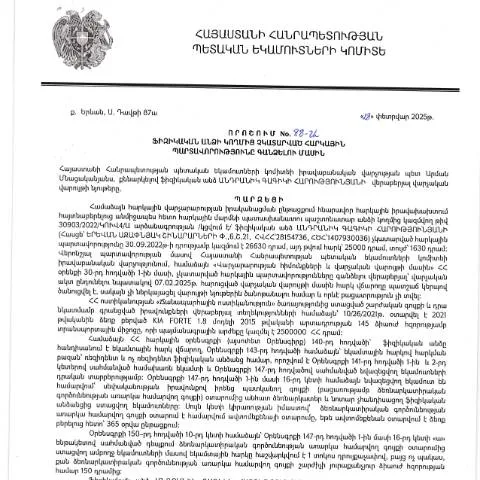
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28․02․2025 թվականի որոշումը հակիրճ և համապարփակ ձևով ներկայացնում է այն ընթացակարգերը, որոնք վերաբերում են ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը կարևոր դեր է խաղում հարկային գերատեսչությունների և քաղաքացիների միջև, քանի որ այն սահմանում է ոչ միայն հարկային պարտավորությունների կատարման նորմերը, այլ նաև պարունակում է համապատասխան ընթացակարգեր՝ վեճերի լուծման և պարտավորությունների կատարման համար։
Քայլ առ քայլ գործընթացը. Որոշման կիրառումը
- Զեկույցների ներկայացում: Ֆիզիկական անձինք, ովքեր չկատարված հարկային պարտավորություններ ունեն, պարտավոր են ներկայացնել համապատասխան հաշվետվություններ ՀՀ ՊԵԿ-ին:
- Հետադարձ կապ: Հարկային մարմինը ուսումնասիրում է ներկայացված տեղեկությունները և որոշում կայացնում՝ համապատասխան գործողություններ իրականացնելու համար:
- Ավարտական որոշումներ: Կայացված որոշումը կարող է հանգեցնել հարկային պարտավորությունների գանձման կամ այլ ընթացակարգերի:
Ովքե՞ր են որոշման կիրառման ենթակա
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հատուկ ուշադրություն պետք է դարձնել այն անձանց, ովքեր ունեն առանձնահատկություններ, ինչպիսիք են՝
- Հասարակական գործիչներ: Այդ անձինք կարող են ունենալ ավելի բարդ հարկային պարտավորություններ:
- Իրավաբանական անձանց ներկայացուցիչներ: Եթե ֆիզիկական անձը ներկայացնում է իրավաբանական անձ՝ պետք է հաշվի առնել նաև վերջինիս պարտավորությունները:
Դրամական հետեւանքներ. Խուսափելու առճակատումները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բավականին խոշոր։ Այդ պատճառով կարևոր է լինել տեղեկացված՝ ինչ կարող է տեղի ունենալ այդպիսի իրավիճակներում:
- Վճարման պարտավորություններ: Չկատարված հարկերը կարող են հանգեցնել գումարի ավելացման՝ տուգանքների և այլ վճարների:
- Արժեքների արգելքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող են լինել սահմանափակումներ՝ անձի վրա:
Հարկային պարտավորությունների գանձման պայմանները
Այս որոշման կիրառման շրջանակներում հարկային պարտավորությունների գանձումը կարող է կատարվել միայն այն դեպքում, երբ տվյալ անձը չի կատարել իր պարտավորությունները նախնական պայմաններում:
Նշված պայմանները ներառում են՝- Հարկային պարտավորությունների գոյություն, որոնք կրում են օրենսդրական ուժ:
- Անձի հաղորդագրությունները, որոնք չեն ունենում համապատասխան պատասխան:
Դիմումի լրացման և ներկայացման ընթացակարգը
Դիմումը, որով ֆիզիկական անձը հայտնում է իր հարկային պարտավորությունները, պետք է լրացվի հետևյալ քայլերով:
- Տվյալների հավաքագրում: Հարկավոր է հավաքագրել բոլոր անհրաժեշտ տեղեկությունները՝ հարկային պարտավորությունների վերաբերյալ:
- Ֆորմայի ընտրություն: Դիմումը պետք է լրացվի համապատասխան ձևով, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ-ի կայքում:
- Զեկուցում ներկայացնել: Լրացված դիմումը պետք է ներկայացնել կամ առցանց, կամ անձամբ:
Վարկանիշների բավարարման փուլերը
Հարկային պարտավորությունների գանձումը կարող է լինել ամենատարբեր փուլերում։ Դրանք ներառում են՝
- Սեփական նախաձեռնություն: Այն ֆիզիկական անձինք, ովքեր ցանկանում են ազատվել պարտավորություններից, պետք է գրավոր դիմում ներկայացնեն:
- Իրավական միջամտություն: Եթե հարցը չի լուծվում, քաղաքացին կարող է դիմել դատարան:
Հարկային պարտավորությունների կարգավորման արդյունքում սպասվող հետեւանքները
Հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ տարբեր արդյունքներ:
- Հարկային պարտավորությունների կատարման հաստատում: Հարկային մարմինը կարող է հաստատել, որ պարտավորությունները կատարվել են:
- Դատարանի որոշում: Եթե հարցը հասել է դատարան, ապա կարող է լինել դատարանի կողմից կայացված որոշում՝ պարտավորությունների կարգավորման մասին:
Այլ կարևոր տեղեկություններ
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, ուստի կարևոր է լինել ճիշտ տեղեկացված:
- Աջակցություն: Կարելի է դիմել իրավաբանների կամ մասնագետների օգնությանը:
- Նոր փոփոխություններ: Հակառակ դեպքում, հարկային օրենսգրքում կարող են լինել փոփոխություններ, որոնք կարող են ազդել ընթացակարգի վրա:
Հարկային պարտավորությունների ՀՀ ՊԵԿ-ով գանձման գործընթացը
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից կայացված 88-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, հիմք է տալիս հասկանալու հարկային օրենսդրության կիրառման առանձնահատկությունները։ Այս գործընթացը ներառում է մի շարք քայլեր, որոնք նախատեսում են հարկային պարտավորությունների վերլուծություն, տվյալ անձի ֆինանսական վիճակի գնահատում, ինչպես նաև պարտավորությունների կատարման կարգավորման մեխանիզմներ։ Հարկադիր գանձման գործընթացը սկսվում է, երբ անձի պարտավորությունները չեն կատարվում օրինական սահմանված ժամկետներում։ Այդ դեպքում, հարկային մարմինը կարող է մշակել համապատասխան փաստաթղթերը, որոնք ուղղվում են պարտատիրոջը:
Զբաղվածության հիմնահարցերն ու հարկային պարտավորությունները
Մասնավորապես, հարկային պարտավորությունների գանձումը կարող է բարդանալ, եթե ֆիզիկական անձը չունի մշտական եկամտային աղբյուրներ կամ զբաղվածության նկատմամբ առկա խնդիրներ։ Այս իրավիճակներում հարկային մարմինները հաճախ պետք է համագործակցեն սոցիալական ծառայությունների և այլ պետական մարմինների հետ, որպեսզի գնահատեն պարտատիրոջ սոցիալ-տնտեսական իրավիճակը և որոշեն, թե արդյոք հնարավոր է ժամանակավոր կամ մշտական արտոնություն տալ հարկային պարտավորությունների կատարման գործընթացում։ Հարկային մարմինները կարող են առաջարկել նաև վճարման մարում կամ հնարավոր վայրի գանձման այլ տարբերակներ:
Պարտավորությունների հարցում առկա շահարկումները և դրանց կանխարգելումը
Հարկային պարտավորությունների չկատարման հարցերը հաճախ ուղեկցվում են տարբեր շահարկումներով, որոնք կարող են վնասել պետական բյուջեին։ Այսպիսով, ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը մշտապես վերահսկում է տվյալ ոլորտը և իրականացնում տեղեկատվական արշավներ՝ քաղաքացիներին կազմակերպել հարկային պարտավորությունների կատարման կարևորության մասին։ Ծրագրերն ուղղված են ոչ միայն պարտավորությունների գանձմանը, այլ նաև արգելակված վճարումների կանխարգելմանը: Տեսանելիությունը բարելավելու համար նախատեսվում են միջոցներ, որոնք օգնում են քաղաքացիներին հասնել հարկային պարտավորությունների կատարման, ինչպես նաև նվազեցնել սխալների և չհասկացվածության հավանականությունը: