Հայաստանյան հարկերի կարգավորման գործընթացում վճռաբեկության դեր
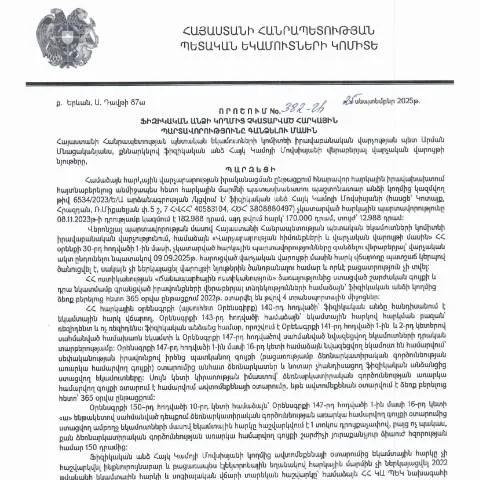
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության եկամուտների համար, այլև տնտեսության առողջացման և զարգացման համար: Հայաստանյան հարկային համակարգը բազմազան է և մշտական փոփոխությունների ենթակա, ինչը նշանակում է, որ հարկ վճարողները պետք է մշտապես հետևեն իրենց պարտավորություններին: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված թիվ 382-Ա որոշումը փաստում է, որ հարկային պարտավորությունների չկատարման դեպքում պետությունը կարող է իրականացնել առանձին միջոցներ, որոնք ուղղված են պարտավորությունների կատարմանը:
Բացի այդ, վճռաբեկությունը մեծապես կարևոր է, քանի որ այն հնարավորություն տալիս է հարկ վճարողներին վիճարկել տարբեր հիմնահարցեր, որոնք կապված են իրենց հարկային պարտավորությունների կատարումը: Այսպիսով, հարկային գործընթացում վճռաբեկության կենսունակությունը հանդիսանում է կարևոր երաշխիք՝ պաշտպանելու հարկ վճարողների իրավունքները, և հիմնարար սկզբունք է, որ պետք է պահպանվի ՀՀ հարկային օրենքներում:
Հարկային պարտավորությունների ենթակա հիմնախնդիրներ և լուծման մեթոդներ
ՀՀ ՊԵԿ իրականացրած գործողությունները հարկային պարտավորությունների ապահովման ուղղությամբ հաճախ հանդիպում են մի շարք հիմնախնդիրների՝ կապակցված ինչպես կազմակերպությունների, այնպես էլ ֆիզիկական անձանց կողմից: Այս հարցերում հիմնականում առկա են տեսական և գործնական խնդիրներ:
Առաջին հերթին, հարկային հաշվետվությունների պատրաստման դյուրինությունը և համապատասխան ձևակերպումների բավարարումը շատ կարևոր է: Ֆիզիկական անձինք հաճախ չեն գիտակցում իրենց հարկային պարտավորությունների բարդությունը, ինչն էլ հանգեցնում է շեղումների: Այդ իսկ պատճառով, հարկային վարչությունները պետք է կազմակերպեն բացատրական աշխատանքներ, որոնք ուղղված կլինեն քաղաքացիների կրթմանը և տեղեկացվածությանը:
Երկրորդ, հարկային պարտավորությունների գանձման մեթոդները պետք է լինեն ավելի արդյունավետ: ՀՀ ՊԵԿ-ը կարող է ներդնել նոր տեխնոլոգիաներ և անհատականացված մոտեցումներ, որոնք կօգնեն ավելի արագ և արդյունավետ գանձել հարկային պարտավորությունները: Դրանցից են էլեկտրոնային վճարումների համակարգերը և ավտոմատացված տեղեկությունների փոխանակման միջոցները:
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձման համակարգի ներդրման արդիականությունը
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձման համակարգի ներդրումը հանդիսանում է ժամանակակից հարկային քաղաքականության կարևոր բաղադրիչ: Վերջին տարիներին, հիմնականում համավարակից հետո, աշխարհում նկատվում է թվայնացման աճ, ինչը հաստատում է, որ պետությունները պետք է իրականացնեն իրենց համակարգերի թվայնացում:
Հարկային պարտավորությունների գանձման համակարգը, որն իր մեջ պարունակում է էլեկտրոնային գրանցման, հաշվետվության և վերահսկողության հնարավորությունները, կկրճատի մարդկային գործոնից բխող սխալները և կավելացնի համակարգի հուսալիությունը: Այս համակարգի ներդրումը նաև կներառի նորարարական լուծումներ՝ տվյալների վերլուծության, արհեստական բանականության և ավտոմատացված մատչելիության շնորհիվ, ինչը թույլ կտա հարկային վարչություններին ավելի արդյունավետ և արագ արձագանքել պոտենցիալ խախտումներին:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից կայացված որոշումները, այդ թվում՝ թիվ 382-Ա-ն, ոչ միայն օրենքների կատարումը, այլև հարկ վճարողների իրավունքների պաշտպանության արդյունավետությունը ուժեղացնող կարևոր քայլեր են: Այդ քայլերը պետք է ուղեկցվեն և աջակցվեն օրենսդրական փոփոխություններով, որոնք ուղղված են հարկային համակարգի արդիականացմանը: