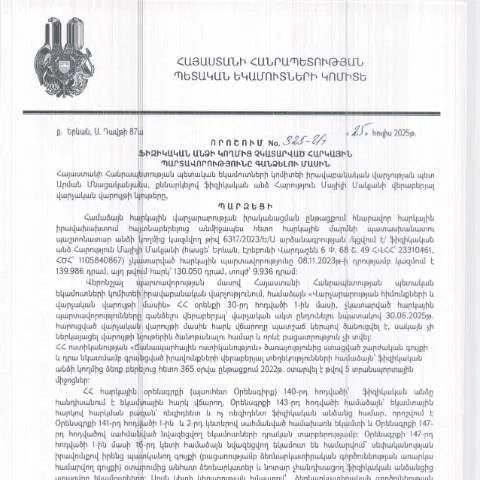
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակությունը
Ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացը համարվում է պետության ֆինանսական համակարգի կարևոր բաղադրիչ, որը ապահովում է պետական բյուջեի կատարողականությունը: Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ տարբեր խնդիրներ, իսկ Կառավարության 325-Ա որոշումը հանդես է գալիս որպես կարևոր միջոց՝ կարգավորելու այս հարցը: Այս որոշումը, որը ընդունվել է 2025թ. հուլիսի 25-ին, նախատեսում է համակարգված մոտեցում ֆիզիկական անձանց հարկային պարտավորությունների կատարողականության վերահսկման և գանձման գործընթացին:
Ակտի ազդեցության ոլորտը
Ըստ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված որոշման, ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտավոր են դրանք կատարելու: Դրանում ընդգրկվում են տարբեր ոլորտներ՝ աշխատավարձեր, սեփականություն, եկամուտներ և այլն:
- Աշխատավարձային հարկեր: Աշխատող ֆիզիկական անձինք, ովքեր չեն կատարում հարկային վճարումները, հայտնվում են իրավական խնդիրների առաջ:
- Սեփականության հարկ: Աննշան սեփականություն ունեցող անձինք, որոնք չեն վճարում հարկեր, կարող են հանդիպել գույքի գանձման:
- Եկամտային հարկ: Եկամտային հարկի խախտումները կարող են հանգեցնել վարչական պատասխանատվության:
Որտեղ կարելի է ներկայացնել դիմումները
Վարչական գործընթացներն այսօր առավելապես իրականացվում են էլեկտրոնային համակարգերի միջոցով: Այդ պատճառով հարկային պարտավորությունների գանձման վերաբերյալ դիմումները կարելի է ներկայացնել հետևյալ եղանակներով:
- Էլեկտրոնային եղանակով: ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի է հարմարեցված համակարգ, որը թույլ է տալիս ըստ անհրաժեշտության լրացնել և ուղարկել դիմումը:
- Պատճենավորել ձեւը: Դիմումն կարելի է լրացնել նաև տպագիր ձևով, որի փոխարեն անհրաժեշտ է այցելել համապատասխան կառույց:
- Հիվանդությունների ժամանակ: Եթե դիմումն անհրաժեշտ է ներկայացնել անձամբ, ապա կարելի է预约 (առաջնորդվել) «Ելք» ծառայության միջոցով:
Որոնք են կատարման պահանջները
Դիմումը պետք է ճիշտ լրացված լինի և համապատասխանի պետական մարմինների պահանջներին: Դիմողը պետք է ուսումնասիրի հետևյալ կետերը, որպեսզի խուսափի խնդիրներից:
- Դիմումի լրացման պատմությունը: Պետք է նշել բոլոր պարտավորությունները, որոնք չեն կատարվել, և դրանք տրամադրել համապատասխան ապացույցներ:
- Իրական տեղեկությունները: Դիմողը պետք է ապահովի, որ բոլոր նշված տեղեկությունները ճշգրիտ են:
- Ծառայությունների մատուցման կարգը: Նախագծման գործընթացում անհրաժեշտ է հավաստել, որ տեղեկությունները համապատասխան են պետական մարմինների պահանջներին:
Ինչ անել անբավարար փաստաթղթերի կամ սխալների դեպքում
Եթե դիմումը մերժվում է կամ անհրաժեշտ փաստաթղթեր չեն ներկայացվում, դիմողը պետք է ձեռնարկի հետևյալ քայլերը:
- Որպեսզի հասկանալ մերժման պատճառները, դիմողը պետք է դիմի համապատասխան վարչությանը:
- Կոռեկտ մերժված փաստաթղթերի հետ կապված: Զգուշանալ իրավական գործընթացների մասին, որոնք կարող են առաջանալ:
- ԱՆԳԼԵՐԻՆԻ Աջակցություն: Տրամադրվող աջակցության մեջ ընդգրկվում են իրավաբաններ, որոնք կօգնեն գտնել ճիշտ լուծումներ:
Ավելի մեծ գործընթացի մաս
Դիմումը, որը ներկայացվում է Կառավարության որոշման հիման վրա, կազմում է ավելի մեծ հարկային գործընթացի մի մասը, որտեղ անհրաժեշտ են մի քանի փուլեր:
- Հարկային պարտավորությունների հաշվարկ: Դիմողը պետք է վերահսկի իր հարկային պարտավորությունները:
- Հարկային հաշվետվությունների ներկայացում: Ամսական կամ տարեկան հարկային հաշվետվությունները պետք է ներկայացվեն ելնելով գործող օրենքներից:
- Դիմումը ներկայացնելու ժամանակաընթացքը: Հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում:
Ծառայությունների մատուցման կարգը
Այս գործընթացը հետևում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից սահմանված կանոնակարգերին: Պետք է նշել, որ բոլոր դիմումները պետք է ներկայացվեն սահմանված ժամկետներում:
| Միջոցառում | Ժամկետ | Նշումներ |
|---|---|---|
| Դիմումի լրացում | 1 ամիս | Ապահովել բոլոր փաստաթղթերի առկայությունը |
| Դիմումի ներկայացում | 2 ամսվա ընթացքում | Առանց ուշացման |
| Պատասխան ստանալ | 30 օր | Փորձել խուսափել ձգձգումներից |
Դիմումի գրանցման և հետագա քայլերի ընթացակարգ
Դիմումը ներկայացնելուց հետո, հարկային վարչությունն սկսում է վերանայման գործընթաց, որի ընթացքում կարևոր է հետևել որոշակի քայլերի:
- Հետևել ընթացակարգերին: Դիմողը կարող է ստանալ տվյալները առցանց:
- Հարցերի դեպքում: Անհրաժեշտության դեպքում, դիմողը կարող է կապվել վարչության հետ:
- Նոր տվյալների տրամադրում: Եթե տեղյակ եք նոր տեղեկատվությունից, պետք է կապ հաստատել հարկային մարմնի հետ:
Հարկային պարտավորությունների կատարման գործընթացը պահանջում է բարեխղճություն և համապատասխան օրենքների իմացություն: Դիմողներին խորհուրդ է տրվում լինել ուշադիր և հետևել բոլոր պահանջներին, որպեսզի խուսափեն հեռանկարային կնճռոտություններից:
Վճռի մանրամասները և ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 325-Ա որոշումը առանցքային նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Վճռի մի մասը վերաբերում է այն կանոններին և ընթացակարգերին, որոնք պետք է իրականացվեն հարկային պարտավորություններ չկատարած անձանց նկատմամբ: Այստեղ կարևոր է նշել, որ որոշման մեջ ամփոփված են ինչպես վարչական, այնպես էլ քրեական պատասխանատվության հնարավորությունները:
Հարկային պարտավորությունների կատարման մեջ դժկամություն դրսևորող քաղաքացիները կարող են ենթարկվել վարչական տույժերի, որոնք կարող են ստեղծել լրացուցիչ ֆինանսական բեռ: Այսպիսով, անհրաժեշտ է ուշադրություն դարձնել վճռի սկզբունքներին, որոնք նշվում են որպես անձի պատասխանատվության հիմք: Կարևոր է, որ հարկ վճարողները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են հանդիպել ինչպես վարչական, այնպես էլ քրեական պատասխանատվության:
Դատարանային գործընթացի առանձնահատկությունները
325-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև դատարանային միջամտություն: Անձանց, ովքեր չեն ընդունում որոշման բովանդակությունը կամ իրենց նկատմամբ կիրառված միջոցները, իրավասու են ներկայացնել հայց դատարան: Հարկային մարմինների որոշումները հաճախ լինում են բարդ, և դրանց ապաքաղաքականությունը կարող է լինել խնդրահարույց:
Դատարանում ներկայացված հայցերի ուսումնասիրման գործընթացը կարող է տևել որոշակի ժամանակ, և անհրաժեշտ է, որ հարկ վճարողները տրամադրեն համապատասխան փաստաթղթեր: Բացի այդ, հարկ է նշել, որ դատարանն ունի իրավասություն վիճարկել այն որոշումները, որոնք ընդունվել են ՀՀ ՊԵԿ կողմից: Այսինքն, եթե հարկ վճարողը համոզված է, որ իր նկատմամբ կիրառված միջոցները չեն համապատասխանում օրենքի պահանջներին, նա կարող է դիմել դատարան:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ 325-Ա որոշման հիմքում ընկած է հարկային պարտավորությունների կատարումը, որը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի պարտքը: Պարտավորությունների չկատարման դեպքում կարող են լինել տարբեր հետևանքներ, այդ թվում՝ բռնագանձումներ, վարչական տույժեր և նույնիսկ դատական գործընթացներ:
Հարկային պարտավորությունների ժամանակին կատարումը՝ առաջին հերթին, նպաստում է ֆինանսական կայունության հաստատմանը երկրի մակարդակում: Բացի այդ, հարկային պարտավորությունների պահպանման միջոցով քաղաքացիները կարող են ապահովել իրենց իրավունքների պաշտպանությունը և խուսափել հնարավոր ֆինանսական դժվարություններից: ՀՀ ՊԵԿ-ը ներկայացնում է մի շարք ծառայություններ, որոնք նպատակ ունեն աջակցել քաղաքացիներին հարկային պարտավորությունների կատարման գործում, ինչպիսիք են տեղեկատվական հարթակները և խորհրդատվական ծառայությունները: