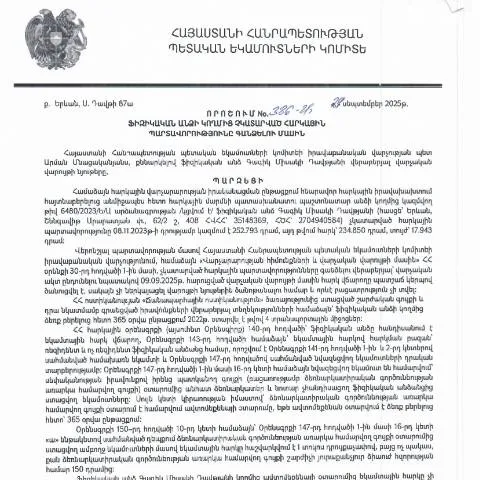
ՊԵԿ իրավաբանական վարչության պետի 386-Ա որոշման շրջանակներում պարտավորությունները
Հայաստանի Հանրապետության պետական եկամուտների կոմիտե (ՊԵԿ) իրավաբանական վարչությունը 2025 թվականի սեպտեմբերի 29-ին ընդունեց որոշում՝ N386-Ա, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարելու գործընթացին։ Այս որոշումը կարևոր նշանակություն ունի հարկային վարչության շրջանակներում և պարզեցնում է պարտավորություններում առկա խախտումները։
Որոշման հեղինակի և հրապարակման ամսաթիվ
Որոշման հեղինակը Գագիկ Միսակի Դավթյանն է, ում ՀՎՀՀ-ն 35148369 է, իսկ ՀԾՀ-ն՝ 2704940584։ Այս փաստաթուղթը հրապարակվել է ՊԵԿ պաշտոնական կայքում 2025 թվականի հոկտեմբերի 15-ին։ Այն վերստուգում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները և առաջարկում վարչական միջոցներ՝ հարկային պարտավորությունների գանձման գործընթացում։
Որոշման իրավական հիմքերը
Որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական գործընթացների վրա, որոնք կարգավորում են հարկային պարտավորությունների կատարումը։ Այստեղ կարևոր է նշել, որ սահմանվում են անհրաժեշտ քայլեր՝ հարկային պարտավորությունները կատարելու, ինչպես նաև վարչական իրավախախտումների վերաբերյալ։
Ֆորմայի ներկայացման գործընթացը
Ֆիզիկական անձինք պարտավոր են լրացնել որոշման համաձայն առանձին ֆորմա, որը պետք է ներկայացվի ՊԵԿ։
- Ֆորմայի լրացման գործընթացը սկսվում է անձնական տվյալների մուտքագրումից։
- Ահա հիմնական քայլերը՝ ֆորման լրացնելու համար։
Ինչպե՞ս լրացնել ֆորման
Ֆորման բաղկացած է մի քանի բաժնից՝ դիմող անձի օգտակար տվյալներից մինչև հարկային պարտավորությունների մանրամասները։
- Դիմողի անձնական տվյալներ: Հնարավորության դեպքում լրացրեք ձեր ՀՎՀՀ-ն։
- Հարկային պարտավորությունների մանրամասներ: Մուտքագրեք յուրաքանչյուր պարտավորության համար առկա տվյալները՝ ներառյալ գումարն ու ժամկետները։
- Հաստատման ստորագրություն: Ստորագրեք ֆորման, որպեսզի հաստատեք, որ բոլոր տվյալներն առկա են և ճշգրիտ։
Ֆորմայի ներկայացման եղանակը
Ֆորման կարելի է ներկայացնել մի քանի տարբեր ուժերով՝ առցանց, թղթային տարբերակով կամ անձամբ։
- Առցանց ներկայացում: Օգտագործեք ՊԵԿ կայքը կամ էլեկտրոնային ծառայությունները՝ ID քարտով կամ էլեկտրոնային ենթակառուցվածքով։
- Թղթային ներկայացում: Լրացված ֆորման կարող եք բաշխել ՊԵԿ գրասենյակներին։
- Անձամբ ներկայացում: Առաջադրեք ֆորման ՊԵԿ անձնական գրասենյակում, որտեղ հնարավոր կլինի ստանալ նաև խորհրդատվություն։
Ֆորմայի ներկայացման ժամկետները
| Նկարագրություն | Ժամկետ |
|---|---|
| Ֆորմայի լրացման ժամկետ | 30 օր |
| Ավարտել պարտավորությունները | 365 օր |
Երբ դիմել, եթե որոշումը մերժվի
Եթե որոշումը մերժված է, դիմողը իրավունք ունի կրկին դիմել ՊԵԿ՝ ներառելով բոլոր նշված հարցերը։ Կարևոր է հետևել բոլոր պահանջներին և լրացնել բոլոր պարտադիր դաշտերը։
- Հնարավոր պատճառներ՝ մերժման համար.
- Չճշտված տվյալներ կամ բաց թողնված պարտադիր դաշտեր։
- Հարկային իրավախախտումներ կամ պարտավորությունների գերազանցում։
Երբ դիմել, եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր
Եթե ՊԵԿ-ն պահանջում է լրացուցիչ փաստաթղթեր, ապա դրանք պետք է ներկայացվեն 30 օրվա ընթացքում՝ այնպես, որ գործընթացը չկանգնի։
Վարչական գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո պաշտոնական մարմինների կողմից իրականացվում է ստուգում, որտեղ գնահատվում են ներկայացված փաստաթղթերի և տեղեկությունների համաչափությունը։
- Պահանջվող քայլեր.
- Անցկացնել հարկային ստուգումներ.
- Վերջնական որոշում ընդունել։
Հնարավոր հետևանքները
Եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել վարչական պատասխանատվություններ՝ տուգանքներից մինչև քրեական հետապնդումներ։
Հարկային պարտավորվածությունները և դրանց հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել հետևյալ հետևանքների.
- Տուգանքներ ու վարչական ծախսեր։
- Հարկային պարտավորությունների նորացում։
- Վարաբանություն՝ հարկային իրավախախտումների վերաբերյալ։
Ինչ անել, եթե ժամանակն անցնեք
Եթե դուք ուշանում եք պարտավորությունները կատարելուց, դիմեք ՊԵԿ՝ առաջարկելով ձեր պատճառները։
Եզրափակիչ խորհուրդներ
Այս որոշումն անխուսափելիորեն վերաբերում է հայաստանյան հարկային համակարգին։ Պահպանեք բոլոր փաստաթղթերը և տեղեկությունները, որպեսզի կարողանաք արդյունավետ կերպով լրացնել ֆորման և կատարել պարտավորությունները։ Անչափ կարևոր է լինել իրազեկված և հետևել բոլոր կարգերին։
ՀՀ ՊԵԿ իրավաբանական վարչության իրավական հիմքերը և ազդեցությունը հարկային պարտավորությունների գանձման գործընթացի վրա
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային համակարգի կարևոր բաղադրիչ, իրագործում է հարկային պարտավորությունների համապատասխան մշակման ու կատարումների վերահսկողություն: 386-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է այն սկզբունքները, որոնցով պետք է իրականացվի ֆիզիկական անձանց հարկային պարտավորությունների գանձումը: Այդ թվում է նաև անձանց իրավունքների և պարտավորությունների հավասարակշռված ապահովումը, ինչը կարևոր է հարկային դաշտում արդարության և օրինականության պահպանման համար:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը ներառում են ՀՀ հարկային օրենսդրության հիմնական դրույթները, ինչպես նաև վարչական ընթացակարգերի օրենսդրությունը: Ավելին, իրավաբանական վարչությունը պետք է ապահովի, որ բոլոր գանձումները իրականացվեն օրենքի շրջանակներում, ինչը նշանակում է, որ հարկային պարտավորությունները որպես այդպիսին չեն կարող խախտել ֆիզիկական անձանց իրավունքները:
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգը
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը, որն ամրագրված է 386-Ա որոշման մեջ, ներառում է մի շարք քայլեր, որոնք պետք է կատարվեն մինչև պարտավորությունների գանձումը: Նախ, հարկային մարմինը պետք է իրականացնի հարկատուին ուղղված հաղորդագրություն, որտեղ կներկայանա պարտավորությունների մանրամասնությունը: Այդ հաղորդագրությունը պետք է պարունակի տեղեկատվություն, թե ինչ տեսակի պարտավորություններ են գոյություն ունենում, ինչպես նաև դրանց լուծման ժամկետները:
Այնուհետև, հարկամոլին տրվում է արտոնություն՝ որոշակի ժամանակահատվածում կատարելու պարտավորությունները: Եթե այդ ժամկետը չի պահպանվում, մուտքագրվում են հարկերով նախատեսված վարչական գործողությունները, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձման:
Պետք է նաև նշել, որ ֆիզիկական անձին իր հարկային պարտավորությունները կատարելու համար կարող են տրամադրվել տարբեր հարթակներ, որոնց միջոցով նրանք կարող են հեշտությամբ վճարել իրենց պարտավորությունները: Այստեղ կարևոր են էլեկտրոնային ստորագրությունը և անձնական համարը, որոնք տալիս են հնարավորություն ծրագրային համակարգերի միջոցով կատարել վճարումները՝ խուսափելով հերթերից և ժամկետային խնդիրներից:
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող վերահսկողության մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչությունը կիրառում է տարբեր վերահսկողական մեթոդներ՝ հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունն ապահովելու համար: Դրանք ներառում են կանոնավոր ստուգումներ, ինչպես նաև ռիսկերի գնահատում: Այս մեթոդները օգնում են բացահայտել այն անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ինչպես նաև մշակել համապատասխան միջոցառումներ՝ նրանց հարկային պարտավորությունները կատարելու համար:
Վերահսկողության գործընթացի կարևոր մասը նաև ներառում է տարբեր տեղեկատվական միջոցների օգտագործումը, որոնք հնարավորություն են տալիս մանրամասն ուսումնասիրել հարկային պարտավորությունների կատարման վիճակը: Այսինքն, իրավաբանական վարչությունը պետք է մշտապես հետևի հարկային պարտավորությունների կատարման վիճակին, ինչը թույլ կտա ժամանակին արձագանքել ցանկացած խախտումների:
Երբ ֆիզիկական անձի նկատմամբ գանձման գործընթացը սկսվում է, վարչությունը պետք է ապահովի, որ համակարգը լինի թափանցիկ և հասանելի, որպեսզի բոլոր կողմերը կարողանան տեղեկացված լինել իրենց իրավունքների և պարտավորությունների մասին: