Անվանանշան և Օրենքի շրջանակներ
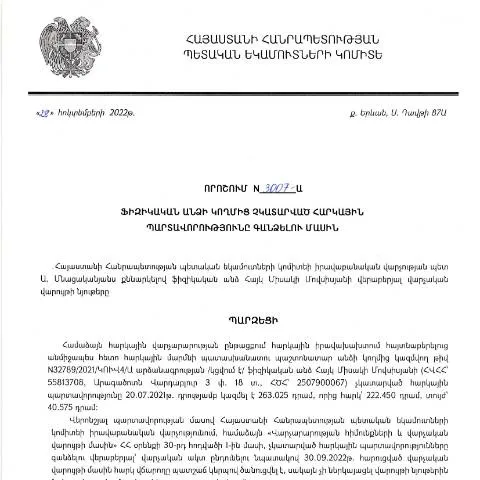
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է 28.10.2022 թվականին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3007-Ա որոշումը։ Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարման մոնիտորինգ և համապատասխան միջոցառումներ, որոնք հնարավորություն են տալիս պետական համակարգին արդյունավետ միջոցներ ձեռնարկել չկատարված պարտավորությունների համար։
Ովքեր կարող են դիմել և ինչ դեպքերով
Այս փաստաթուղթը կարող են ներկայացնել բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Ուստի, հարկային պարտավորությունների չկատարումը կարող է առաջացնել այլ իրավաբանական հետևանքներ, որոնք կարող են ազդել ինչպես քաղաքացիների ֆինանսական վիճակի, այնպես էլ պետական բյուջեի համալրման վրա։
Հատուկ դեպքեր
- Ստեղծված իրավիճակներ, երբ անձնավորությունը գտնվում է անհարմար վիճակում (օրինակ՝ հիվանդություն, արտակարգ դեպքեր)։
- Օտարերկրյա քաղաքացիների կամ անձինք, ովքեր իրավաբանական խնդիրներ ունեն։
- Մանրահամակարգային անձինք, ովքեր ունեն բարդ հարկային պատմություն։
Հղումներ և ձերբակալման ընթացակարգ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ ՀՀ ՊԵԿ-ը որոշում է հարկային օրենքի շրջանակներում կիրառել հարկային պարտավորությունների նկատմամբ գործողություններ։ Ստորև ներկայացված են միջոցառումները՝ սկսած դիմումի ներկայացումից մինչև դատական գործընթաց։
Դիմումի ներկայացում
Հարկային պարտավորությունների վերաբերյալ դիմումը պետք է ներկայացվի համապատասխան կազմակերպությանը։ Դիմումը կարող է լինել ֆիզիկական կամ էլեկտրոնային ձևաչափով։
Անհրաժեշտ փաստաթղթերը
- Ինքնության վկայական կամ անձնագիր։
- Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր (օրինակ՝ հաշվետվություններ)։
- Նկարագրական տեղեկություններ՝ պարտավորությունների վերաբերյալ (ինչ-ինչ պատճառներով չկատարված)։
Որպեսզի լրացնեք դիմումը
Դիմմանը պետք է տրամադրվի մանրամասնություն, որը կներառի հետևյալ բաժինները։
| Բաժին | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Խիստ անհրաժեշտ է, որ ցույց տրվի ամբողջական տվյալներ։ |
| Հարկային պարտավորության նկարագրություն | Նշել հարկային պարտավորությունների տեսակն ու ժամկետները։ |
| Նախընթաց դեպքեր | Ուշադրություն դարձնել՝ նշեք, եթե նախկինում եղել են նույն հիմնադրամի հետ կապված խնդիրներ։ |
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը կարելի է ներկայացնել առցանց կամ անձամբ, լինի դա պետական կամ բժշկական շենքերում։ Հարկային մարմինները պետք է շարունակեն գործընթացը՝ մեր դիմումից հետո 30 օրվա ընթացքում։
Ակնկալվող պատասխանները
- Հաստատում՝ դիմումը ընդունվել է, և սկսվել է գործընթացը:
- Որոշում՝ հարկային պարտավորությունները վերականգնելու կամ չեղարկելու մասին:
- Հարցում՝ գուցե լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ապա հարկային մարմինը պարտավոր է նույնիսկ տրամադրել պատճառները։ Այս դեպքում, երբ մերժվում է դիմումը, կարող եք դիմել վերաքննիչ մարմին՝ հայտարարելով անհամաձայնություն։
Վերաքննիչ գործընթացի ընթացքը
Վերաքննիչ գործընթացը կարող է վարվել հետևյալ կերպ.
- Նոր դիմում ներկայացնել՝ որոշման վերանայման վերաբերյալ։
- Համապատասխան փաստաթղթերը վերանայել՝ հիմնավորումներ տրամադրելու համար։
- Անհրաժեշտ փաստաթղթերը ուղարկել վերաքննիչ մարմնին։
Վաղաժամկետ պարտավորությունների հետևանքները
Ֆիզիկական անձանց հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ տարբեր հետևանքներ, վերաբերող ֆինանսական, իրավաբանական և սոցիալական բնույթով:
Սոցիալական ազդեցությունները
- Դիմումների մերժումը կարող է հանգեցնել անհատական պարտավորությունների դադարեցմանը։
- Ֆինանսական խնդիրների առաջացումը, ինչի արդյունքում կարող են ծագել ֆինանսական դժվարություններ։
Դիտարկման գործընթաց և բողոքարկման հնարավորությունները
Կարևոր է իմանալ, որ ներկայացված դիմումի ընթացքը կարելի է վերահսկել՝ դիմելով հարկային մարմնին։ Բողոքարկման հնարավորությունները ներառում են նաև վերաքննիչ դատական գործընթացները։
Նախապատրաստական աշխատանքները
- Անհրաժեշտ փաստաթղթերը հավաքագրել` ըստ պահանջների։
- Նոր դիմում՝ համապատասխան մարմնին ուղարկելով։
Համակարգային փոփոխություններ և փաստաթղթերի ստուգում
Հարկային պարտավորությունների վերաբերյալ օրենքների փոփոխությունները հաճախ կարող են ազդել դիմումի ընթացակարգերին։ՀՀ ՊԵԿ-ը հետևում է առկա փոփոխություններին և կարող է կատարել անհրաժեշտ համակարգային փոփոխություններ՝ ապահովելով առավելագույն արդյունավետություն:
ՊԵԿ կողմից հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հայկ Միսակի Մովսիսյանի 28.10.2022թ. թիվ 3007-Ա որոշումը ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշման հիմքում ընկած է հարկային օրենսդրության համապատասխանություն և անձանց հարկային պարտավորությունների կատարումը:
Ըստ վարչության ներկայացրած տեղեկատվության, ֆիզիկական անձի հարկային պարտավորությունների գանձումը տեղի է ունենում մի շարք փուլերով, որոնք ներառում են նախնական հայտարարություններ, պարտքի որոշման ներկայացում և վերջնական հարկային պարտավորությունների կատարում։ Այս գործընթացը նախատեսում է նաև տվյալ անձի նկատմամբ կիրառվող պատժամիջոցների սահմանումը, եթե նա չկատարի իր պարտավորությունները:
Եվրոպական միության փորձն ու միջազգային լավագույն փորձերը հաշվի առնելով, ՀՀ ՊԵԿ-ը հաճախակի վերանայում է և բարելավում իր գործընթացները, որպեսզի առավելագույնս հեշտացնի քաղաքացիների համար հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման դեմ իրավունքների պաշտպանություն
Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձանց իրավունքների պաշտպանությունն ունի կարևոր նշանակություն: ՀՀ կառավարության որոշումներից և իրավական ակտերից ելնելով, յուրաքանչյուր քաղաքացի ունի իրավունք՝ արտահայտելու իր կարծիքը և ներկայացնելու իր դեմքերները հարկային պարտավորությունների վերաբերյալ:
Օրինակ, քաղաքացիները կարող են դիմել ՊԵԿ-ին՝ իրենց հարկային պարտավորությունների վերաբերյալ հարցեր ու մտահոգություններ ներկայացնելու նպատակով։ Նրանք կարող են ներկայացնել ապացույցներ, որոնք կարող են ազդել իրենց պարտավորությունների որոշման վրա։ Սա հնարավորություն է տալիս քաղաքացիներին գրավոր ներկայացնելու իրենց դիրքորոշումներն ու պաշտպանելու իրենց իրավունքները:
Հարկային պարտավորությունների գանձման պաշտոնական գործընթացում՝ հատկապես այն դեպքերում, երբ գոյություն ունեն հակասություններ, շատ կարևոր է, որպեսզի քաղաքացիները իրազեկված լինեն իրենց իրավունքներից և պարտականություններից:
Հարկային պարտավորությունների օրինականությունը և հակադարձման մեխանիզմները
ՀՀ ՊԵԿ-ի կողմից կիրառվող հարկային պարտավորությունների գանձման մեխանիզմները պետք է լինեն օրինական և հիմնված օրենքի վրա: Այսինքն, յուրաքանչյուր հարկային պարտավորություն պետք է լինի հիմնավորված և վերադարձվի համապատասխան հարկային օրենսդրության շրջանակներում:
Ֆիզիկական անձանց հարկային պարտավորությունները կարող են համարվել օրինական, եթե դրանք ձևավորվել են օրինական հիմքերի և հաշվարկների հիման վրա: Կառավարությունը և ՊԵԿ-ը պարտավոր են ապահովել, որ քաղաքացիները կարող են հեշտությամբ ստանալ իրենց հարկային պարտավորությունների մասին տեղեկատվություն, որը կօգնի նրանց հասկանալ, թե ինչ ձևով են հաշվարկվում այս պարտավորությունները:
Երբ քաղաքացիներն ունեն հակաճառություններ կամ անհամադրություններ ՊԵԿ-ի հետ, նրանց իրավունք է տրվում դիմել դատարան՝ իրենց իրավունքները պաշտպանելու նպատակով: Դատարան միշտ կարող է վերանայել ՊԵԿ-ի որոշումները և ընդունել համապատասխան որոշումներ, որոնք կամ վերացնում են պարտավորությունները, կամ պարտավորեցնում են ՊԵԿ-ին՝ տրամադրել լրացուցիչ ապացույցներ: