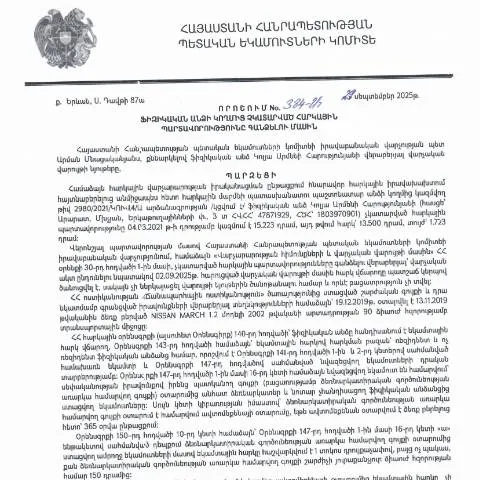
Բյուջետային պարտավորությունների կարգավորումը. N384-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված N384-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի կարգավորել ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը:
Այս որոշման շրջանակներում վարչական մարմինը հնարավորություն է ստանում իրականացնելու հարկային պարտավորությունների հաշվարկում և գանձում, ինչը նպաստում է հարկային դաշտի բարելավմանը:
Ո՞ր դեպքերում է անհրաժեշտ N384-Ա որոշման լրացման գործընթացը
- Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները
- Երբ մեղավորության մեղադրանք է առաջադրվում հարկային օրենսդրության կոպիտ խախտումների համար
- Եթե կա հարկային պարտքերի ժամկետային անցում
Որպեսզի ճիշտ լրացվի N384-Ա որոշումը
Որոշման լրացման գործընթացը չափազանց կարևոր է, քանի որ պատշաճ լրացումը կարող է խուսափել վարչական դժվարություններից:
Որոշման մեջ առկա են հետևյալ հիմնական բաժինները, որոնք պետք է լրացվեն:
- Ուղղված անձի տվյալները: ներառում է անունը, ազգանունը, ծննդյան ամսաթիվը:
- Պարտքերի տեսակները: նշվում են պարտքերի բնույթն ու չափը:
- Վճարման եղանակը: նշվում է, թե ինչպես կկատարվի պարտքը:
Որի՞ միջոցով կարելի է ներկայացնել N384-Ա որոշումը
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել տարբեր ձևերով, որոնցից են:
| Պատրաստման եղանակ | Առավելությունները | Թերությունները |
|---|---|---|
| Հիմնական կետեր | Աշխատանքային արագություն | Թղթապանակի մեծություն |
| Գումարային համակարգ | Անհետաձգելի լուծումներ | Հնարավոր ճշտումներ |
Մասնագիտացված դեպքեր և առանձնահատկություններ
Կան դեպքեր, երբ N384-Ա որոշման լրացման և ներկայացման գործընթացը կարող է ունենալ հատուկ ընթացակարգեր:
- Արտասահմանյան քաղաքացիներ: Նրանք պետք է լրացուցիչ փաստաթղթերով ապացուցեն իրենց հարկային պարտավորությունները:
- Մինորները: Պարտադիր է ծնողի կամ իրավահաջորդի համաձայնության առկայությունը:
- Կազմակերպված բացթողումներ: Երբեմն կարող է պահանջվել լրացուցիչ փաստաթղթեր:
Առաջին քայլերը N384-Ա որոշման ներկայացման գործընթացում
N384-Ա որոշման ներկայացման գործընթացը բաղկացած է մի շարք քայլերից:
- Փաստաթղթերի հավաքում: անհրաժեշտ բոլոր փաստաթղթերը պետք է պատրաստվեն:
- Ֆորմայի լրացում: ուշադիր լրացնելու համար պետք է հաշվի առնել բոլոր մանրամասները:
- Ներկայացում: ընտրել լավագույն եղանակը ներկայացման համար:
Ներկա փաստաթղթի դերը ավելի լայն գործընթացում
N384-Ա որոշումը հանդիսանում է միայն մի քայլ հարկային պարտավորությունների գանձման ընդհանուր գործընթացում:
Այն մուտք է գործում ավելի լայն հարկային վարչարարության շրջանակներում, որի մեջ ընդգրկվում են.
- Հարկային հաշվետվությունները
- Վճարման կամ բողոքի ներկայացումը
- Հարկային պարտավորությունների գանձումը
Վարչական մարմինների հետ կապն ու ընթացքը
Ներկայումս հարկային մարմինները ընդունում են N384-Ա որոշումը ինչպես ֆիզիկապես, այնպես էլ էլեկտրոնային ձևով:
Այս իրավիճակում, հարկադիր ներկայացման գործընթացը պահանջում է, որ յուրաքանչյուր անձ պետք է կարողանա ստանալ համապատասխան տեղեկություններ՝ այդպես խուսափելով վարչական դժբախտություններից:
Փաստաթղթի ընդունման ընթացքը
Ապահովելու համար, որ N384-Ա որոշումը ընդունվի ժամին, անհրաժեշտ է հետևել որոշակի քայլերին:
- Համոզվել, որ բոլոր փաստաթղթերը լրացված են: տուգանքների չունեցող հարկային պարտավորություններ:
- Որպեսզի կարողանաք ստանալ հաստատում: հարկային մարմինների մասին:
- Հետևել հայտերի ընթացքին: սկիզբը և ավարտը նվիրելու նպատակով:
Շնորհակալություն
Այս հոդվածը տրամադրում է ստանդարտներ N384-Ա որոշման համատեքստում, ինչպես նաև ցուցադրում է, ինչպե՞ս դա կարող է օգնել յուրաքանչյուրին, ով գտնվում է հարկային պարտավորությունների կատարելու պահանջի տակ:
Ներդրումներ և հարկային պարտավորությունների հարկում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված թիվ 384-Ա որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», ներառում է ոչ միայն վարչական ընթացակարգեր, այլև համակարգային մոտեցումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելու։ Այս որոշումը ակնկալում է առավելագույնս նվազեցնել հարկային պարտավորությունների անտեսման դեպքերը՝ նպատակ ունենալով ապահովել ՀՀ պետական բյուջեի կայունությունը:
Որոշման մեջ առանձնացվում են այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, և սահմանվում են համապատասխան միջոցներ, որոնք նախատեսում են պարտավորությունների կատարումն ու գանձումը։ Արդյունավետ միջոցառումները ներառում են հարկային պարտադիր պարտավորությունների և վարչական տուգանքների կարգավիճակի վերլուծությունը, ինչը հնարավորություն է տալիս գնահատել խնդիրների բարդությունը և մշակել լուծումներ:
Դատարաններ և վարչական բողոքարկման ընթացակարգեր
Ավելին, որոշման շրջանակներում նախատեսված է նաև վարչական բողոքարկման մեխանիզմ, որն առնչվում է անհամաձայնություններին, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման գործընթացում։ Ֆիզիկական անձինք, որոնք չեն համաձայնվում հարկային պարտավորությունների գանձման հետ, իրավունք ունեն ներկայացնելու բողոք՝ հիմք ընդունելով համապատասխան օրենքներն ու իրավական փաստաթղթերը:
Այս բողոքարկման գործընթացը ենթադրում է, որ անձը պետք է նախապես դիմի հարկային մարմնին, որից հետո՝ անհրաժեշտության դեպքում, կարող է դիմել վարչական դատարան։ Դատարանները պարտավոր են արագ և արդյունավետ լուծել նմանատիպ գործերը՝ ապահովելով արդար դատավարություն և պաշտպանելով քաղաքացիների իրավունքները:
Հարկային պարտավորությունների իրականացման կարևորությունը
Հարկային պարտավորությունների կատարումը կարևորագույն դեր ունի ինչպես երկրի տնտեսության կայունության, այնպես էլ քաղաքացիների սոցիալական ապահովության ապահովման տեսանկյունից։ ՊԵԿ-ի կողմից այսպիսի որոշումների ընդունումը նպաստում է հարկային մշակույթի ձևավորմանը, որն իր հերթին բարձրացնում է պետության ֆինանսական կարողությունները:
Դա նաև նշանակալի ազդեցություն է ունենում պետական ծառայությունների մատուցման որակի վրա, քանի որ պետական բյուջեի կայունությունը թույլ է տալիս ավելացնել սոցիալական ծրագրերը, առողջապահական համակարգերը և այլ կարևորագույն ոլորտները։ Հետևաբար, պետության կողմից ձեռնարկված բոլոր միջոցները, այդ թվում՝ թիվ 384-Ա որոշումը, ուղղված են հասարակության բարեկեցության բարձրացմանը: