Հարկային պարտավորությունների գանձման գործընթացի սկզբունքները
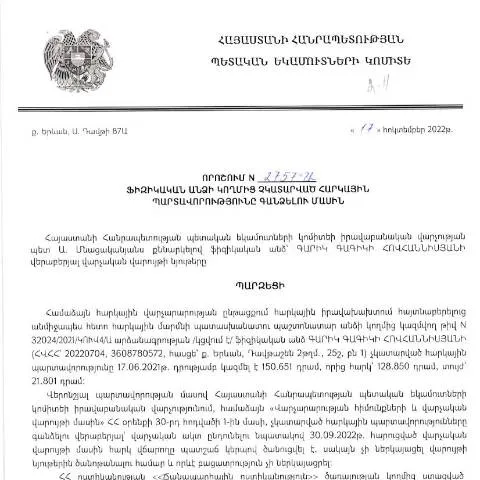
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության կողմից 2022 թվականի հոկտեմբերի 17-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2757-Ա որոշումը կարևոր քայլ է հարկային կարգավորումների ոլորտում։ Դրանում մանրամասն նկարագրվում են այն դեպքերը, երբ պետական մարմինը կարող է ձեռնարկել հարկային պարտավորությունների գանձման միջոցներ:
Ով կարող է դիմել
Այս որոշման կիրառության շրջանակը ընդգրկում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սա վերաբերում է ինչպես անհատ ձեռնարկատերերին, այնպես էլ սովորական քաղաքացիներին, ովքեր հարկային պարտավորություններ ունեն:
Դիմումի լրացման գործընթացը
Դիմումի ճիշտ լրացումը կարևոր է, որպեսզի հարկային պարտավորությունները կարողանան ժամանակին գանձվել։ Այս գործընթացը ենթադրում է հետևյալ քայլերը:
Դիմումի կառուցվածքը
- Անուն, ազգություն, հասցե – Նպատակահարմար է նշել դիմողի ամբողջական տվյալները, որպեսզի հետագայում չառաջանան դժվարություններ:
- Հարկային պարտավորության տեսակը – Պետք է նշել, թե որ հարկի մասով է իմաստ ունի դիմումը:
- Պատճառները – Ինչու են պարտավորությունները չկատարվել:
Հարկային պարտավորությունների հմայքը
Հարկային պարտավորությունները չեն սահմանափակվում միայն եկամտային հարկով, այլ նաև կարող են ընդգրկել այլ հարկեր: Դիմումի մեջ պետք է մանրամասնել, թե որոնք են նշված պարտավորությունները:
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի եղանակով:
Գործակիցները
- Էլեկտրոնային ճանապարհով – Սա ամենաարդյունավետ և ժամանակակից տարբերակն է, որը հնարավորություն է տալիս արագ և հեշտությամբ կատարել գործընթացը:
- Թղթային տարբերակ – Դիմումը կարող է ներկայացվել նաև թղթային ձևով, սակայն այս դեպքում պահանջվում է լրացուցիչ ժամանակ:
- Հասցեագրություն – Կարող եք նաև ուղարկել դիմումը փոստով:
Պատասխանատու մարմինները
Դիմումները վերլուծելու և դրանց հիման վրա որոշումներ կայացնելու համար պատասխանատու է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն: Նրանք ունեն իրավասություն ուսումնասիրել դիմումները և կատարելու համապատասխան գործողություններ:
Հարկային պարտավորությունների գանձման ժամկետները
Այս գործընթացի ժամկետները կարևոր են, քանի որ դրանք որոշում են, թե երբ պետք է իրականացվեն համապատասխան գործողությունները:
Հարկային պարտավորությունների մշակում
- Հնարավորություններ – ՊԵԿ-ը կարող է իրականացնել հարկային պարտավորությունների գանձման աշխատանքներ:
- Ժամկետները – Դրանք սովորաբար սահմանափակ են և պետք է ուշադրություն դարձնել:
Դիմումի մերժման պատճառները
Եթե դիմումը մերժվում է, պետք է իմանալ, թե ինչու:
Հաճախակի մերժման պատճառներ
- Չհամապատասխանեցված տեղեկություններ – Եթե տեղեկությունները չեն համապատասխանում փաստաթղթերին:
- Գործողությունների անբավարարություն – Եթե պահանջները չեն կատարվել:
Ներդրումներ և գործողություններ
Ներդրումները պետք է ճիշտ և հասկանալի լինեն, որպեսզի գործընթացը լինի արդյունավետ:
Պահանջվող փաստաթղթերն
Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ դիմումը ներկայացնելու համար:
Հարկային պարտավորությունների կնքման կարևորությունը
Նման գործընթացները կարևոր են հասարակությունում հարկային դաշտի կարգավորման համար:
Հարկային պարտավորությունների ազդեցությունը
Պետական եկամուտների կոմիտեի կողմից իրականացված գործողությունները նպաստում են հասարակության բարեկեցությանը:
Հայտարարությունների և գանձումների մասին տեղեկությունները
Դիմումատուները պետք է հետեւեն ՊԵԿ-ի պաշտոնական կայքին՝ նորություններին և համապատասխան գործողություններին:
Բացատրական նյութեր
Կարևոր է ունենալ և բացատրել բոլոր մանրամասները, որպեսզի քաղաքացիները տեղյակ լինեն իրենց հարկային պարտավորություններից:
Հարկային պարտավորությունների գանձման ընթացքը
Դիմումի գործընթացը ենթադրում է նաև հետագա ուսումնական ծրագրեր:
Դիմումի ընթացքը
- Ներկայացում – Դիմումն առաջին հերթին պետք է ներկայացվի:
- Վերլուծություն – ՊԵԿ-ը պետք է վերլուծի ներկայացված տվյալները:
- Նախագծերի մշակում – Հնարավորության դեպքում կարող է մշակվել համապատասխան նախագիծ:
Հարկային պարտավորությունների գանձման հետ կապված խնդիրները
Վերջապես, հարկային պարտավորությունների գանձումը կարող է հանգեցնել որոշակի դժգոհությունների:
Դժվարություններ և լուծումներ
- Դժվարություններ – Մարդիկ կարող են բախվել իրավաբանական կամ վարչական դժվարությունների:
- Լուծումներ – Կարևոր է դիմել իրավաբանների և հարկային մասնագետների:
Վարկի և ժամկետի պայմանները՝ հարկային պարտավորությունները մարելու նպատակով
Հարկային պարտավորությունները ժամանակին չկատարելու հետևանքով քաղաքացիները կարող են հանդիպել տարբեր ֆինանսական և իրավական խնդիրների: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 2757-Ա որոշումը նախատեսում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել վարկային կազմակերպություններին կամ բանկերին, որպեսզի ստանան միջոցներ պարտավորությունները կատարելու համար: Այս պրոցեսը ենթադրում է որոշակի ժամկետներ ու պայմաններ:
Առաջին հերթին, հարկ վճարողը պետք է ներկայացնի անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իր ֆինանսական վիճակը, ինչպես նաև տվյալ հարկային պարտավորությունը: Բանկը կամ վարկային կազմակերպությունը, գնահատելով սպառողի ֆինանսական կարողությունները, կարող է առաջարկել համապատասխան վարկային ծրագիր: Անհրաժեշտ է նաև նշել, որ վարկային պայմանները կարող են փոփոխվել, կախված քաղաքացիների բանկային պատմությունից:
Հարկ վճարողը պետք է ուշադիր լինի վարկի պայմաններին, քանի որ բազմաթիվ ֆինանսական հաստատություններ կարող են պահանջել բարձր տոկոսադրույքներ կամ այլ լրացուցիչ վճարներ, որոնք կարող են դժվարացնել ֆինանսական իրավիճակը: Մինչ վարկերի վերցնելը, հարկ վճարողը պիտի լավ ուսումնասիրի տարբեր վարկային առաջարկները և նրանց պայմաններն ու սահմանափակումները:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունները չկատարելու դեպքում, ֆիզիկական անձինք կարող են հանդիպել տարբեր հետևանքների, ընդգրկելով վարչական տուգանքներ, որոնք կարող են ավելանալ գլխավոր հարկին: 2757-Ա որոշումն նախատեսում է, որ վարչական հսկողություն իրականացրած մարմինը կարող է սահմանել պայմաններ, որոնցում քաղաքացիները պետք է կատարեն իրենց հարկային պարտավորությունները:
Սակայն, հարկ վճարողների իրավունքների պաշտպանությունը կարևորագույն է, և նրանք կարող են դիմել ՀՀ ՊԵԿ կամ այլ իրավաբանական մարմինների՝ իրենց իրավունքների պաշտպանության համար, եթե կարծում են, որ վարչական որոշումները կամ գործողությունները զրկում են նրանց հիմնարար իրավունքներից: Հարկատուներն իրավունք ունեն նաև դիմել դատարան` պաշտպանելու իրենց շահերը:
Հարկային պարտավորությունների կատարումը չի միայն պարտավորություն, այլ նաև քաղաքացու իրավունքի պաշտպանություն, որում նա կարող է օգտվել պետությունից ստացված ծառայություններից և արտոնություններից: Անհրաժեշտ է, որ քաղաքացիները ապահովեն իրենց հարկային պարտավորությունների կատարման ճիշտ ժամկետները, որպեսզի խուսափեն հնարավոր վարչական խոչընդոտներից:
Դիմումի գործընթացը՝ հարկային պարտավորությունների կատարման համար
Ֆիզիկական անձնանց համար հարկային պարտավորությունների կատարման գործընթացը կարող է լինել բարդ և ժամանակատար, բայց ՀՀ ՊԵԿ վարչությունը տրամադրում է է-ծառայություններ, որոնք կարող են հեշտացնել այս գործընթացը: Դիմումի ձևը (Dimum Dzev N2) պետք է լրացվի համապատասխան ձևաչափով, որը կարելի է ներբեռնել պաշտոնական կայքից:
Դիմումի մեջ հարկ է նշել պարտադիր բոլոր տեղեկությունները, այդ թվում՝ հարկ վճարողի անձնական տվյալները, պարտավորությունների մանրամասները և հնարավոր պատճառները, որոնք բերում են այդ պարտավորությունների չկատարմանը: Դիմումի հետ միասին հարկ է ներկայացնել նաև համապատասխանSupporting documents, որոնք կվավերացնեն ներկայացված տեղեկությունները:
Դիմումը ներկայացնելուց հետո հարկ վճարողը կարող է ստանալ հարցումների և պատասխանների համակարգերում տեղեկատվություն նրա դիմումի ընթացքի մասին: Եթե անհրաժեշտություն arises, առևտրային մարմինը կարող է պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Ակտիվ համագործակցությունը պետական մարմինների հետ կարող է օգնել առավելագույնս հեշտացնել գործընթացը՝ ապահովելով, որ քաղաքացիներն ստանան իրենց իրավունքները: