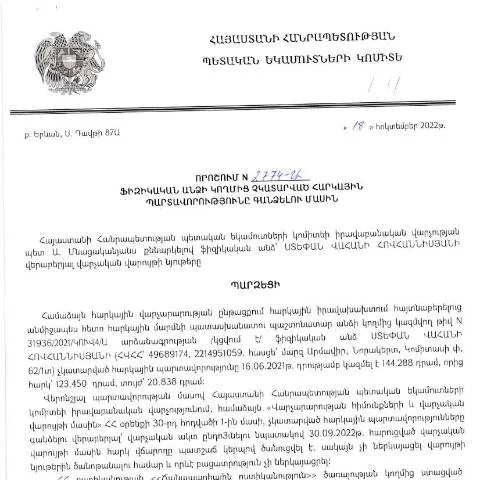
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման համատեքստը
2022 թվականի հոկտեմբերի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ստեփան Հովհաննիսյանի կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2774-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին:
Այս որոշումը կարգավորում է այն ընթացակարգերը, ըստ որոնց ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության: Այն նպատակ ունի խթանել հարկերի հավաքման գործընթացը և ապահովել հարկային իրավունքի կիրառման համաչափությունը:
Ովքեր պետք է ներկայացնեն դիմումը
Դիմումը ներկայացնելու պարտավորություն ունեն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպես նաև նրանց ներկայացուցիչները: Դիմումը կարող է ներկայացվել նաև իրավաբանական անձի կողմից, եթե վերջինս գործում է իր աշխատակիցների անունից:
Վարքագծի համաձայն, դիմումը կարող են ներկայացնել հետևյալ խմբերը.
- Բնական անձինք, ովքեր ունեն սահմանված հարկային պարտավորություններ:
- Կոնկրետ իրավաբանական անձինք, ովքեր ներկայացնում են ֆիզիկական անձանց շահերը:
- Այլ անձինք, ովքեր ունեն լիազորություններ ներկայացնելու:
Թուղթը լրացնելու վերաբերյալ խորհուրդներ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին դիմումը լրացնելիս կարևոր է հետևել որոշակի կանոններին:
Հիմնական բաժինները
- Անձի տվյալներ: Պահանջվում են լրացնել անձի անունը, ազգանունը, ծննդյան ամսաթիվը և բնակության հասցեն:
- Հարկային պարտավորությունները: Ամփոփել նույնականացված հարկային պարտավորությունները, որոնց համար դիմում է ներկայացվում:
- Հայտարարությունների վրա ստորագրություն: Պարտադիր է ստորագրել որոշումը, որը հաստատում է, որ տվյալները ճիշտ են:
Խորհուրդ է տրվում նախօրոք ստուգել լրացված փաստաթղթերի ամբողջականությունը և ճշտությունը, քանի որ սխալ լրացումը կարող է հանգեցնել դիմումի մերժմանը:
Դիմելու ընթացակարգը
Դիմումը կներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչություն էլեկտրոնային եղանակով կամ անձամբ:
Էլեկտրոնային դիմումի ներկայացում
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրել հարկային պարտավորությունների գանձման բաժինը:
- Լրացնել անհրաժեշտ տվյալները էլեկտրոնային ֆորմայում:
- Կցել անհրաժեշտ փաստաթղթեր:
- Ստուգել բոլոր լրացված տվյալները և ուղարկել դիմումը:
Անձամբ դիմելու գործընթացը
Եթե դիմումն անձամբ է ներկայացվում, անհրաժեշտ է ունենալ բոլոր պահանջվող փաստաթղթերը, և դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչության գրասենյակում:
Դիմումների մշակումն ու հետագա քայլերը
Դիմումը ստանալուց հետո ՀՀ ՊԵԿ համապատասխան վարչությունը ստուգում է դիմումի օրինականությունը և տվյալների ճշտությունը:
Պրոցեսը
- Դիմումը ստացվում է և գրանցվում:
- Ստուգվում է ներկայացված բոլոր տեղեկությունները:
- Դիմողին ծանուցվում է դիմումի կարգավիճակի մասին:
Եթե դիմումը մշակվում է հաջորդիվ, ՊԵԿ-ը կարող է ստորագրել որոշումը և հանձնել պատասխան տվողին կամ ՝ ուղարկել դիմողին:
Վստահելի փաստաթղթերի եւ դրանց պատրաստման առանձնահատկությունները
Դիմումն ուղարկելու համար անհրաժեշտ է պատրաստել որոշակի փաստաթղթեր:
- Հարկային պարտականությունների մասին տեղեկանք:
- Հաստատված անձի նույնականացման փաստաթուղթ:
- Ինչպես նաև, եթե նրան ներկայացնում է վերադառնալու իրավունքի տեր անձ:
Բացի այդ, եթե դիմողը չի կարող անձամբ ներկայանալ, պետք է ներկայացնել լիազորագիրը:
Դիմումը ներկայացնելու ժամկետները և տուգանքները
Դիմումները պետք է ներկայացվեն 30 օր ժամկետում, սկսած հարկային պարտավորության չկատարման օրվանից:
Որպեսզի դիմումը չմերժվի, կարևոր է, որ այն ներկայացվի ժամկետներում:
Եթե դիմումը ներկայացվում է ուշ, լինելով հատուցման ենթակա, ապա կարող է առաջանալ վարչական տուգանք:
Օրենսդրական հիմքերը
Հարկային ոլորտում գործող որոշումներ և օրենքներ, որոնք կարգավորում են այս գործընթացը, ներառում են ՀՀ Կառավարության որոշումը, ինչպես նաև ՀՀ հարկային օրենսդրությունը:
Համաձայն ՀՀ վարչական գործընթացների օրենսգրքի, այս որոշումը պետք է կիրառվի համապատասխան օրենքների շրջանակներում:
Մշակված օրենսդրության հիման վրա մշակված այս փաստաթուղթը ունի իր մասնավոր նշանակությունը, որը նպաստում է հարկային առողջ քաղաքականության իրականացմանը:
Նորույթները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 18.10.2022թ.-ին կայացրած որոշումը, որով նախատեսվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը, մի շարք նորույթներ է ներառում, որոնք կարևոր են հարկ վճարողների համար: Դրանք վերաբերում են ինչպես հսկողության, այնպես էլ գանձման մեթոդներին:
Առաջին հերթին, այս որոշումը ընդգծում է, որ հարկային պարտավորությունները պետք է գանձվեն հիմնված փաստական տեղեկությունների և հաշվետվողական տվյալների վրա: Այսինքն, հարկային մարմինները պարտավորվում են կիրառել արդիական տեղեկատվական տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային հաշվետվությունների համակարգերը, որպեսզի ապահովեն ավելի ճշգրիտ և արագ գործընթաց:
Երկրորդ, որոշմամբ նախատեսվում են նոր կարգապահական միջոցներ, որոնք կարող են կիրառվել այն դեպքերում, երբ հարկ վճարողը չունի համապատասխան պայմաններ գանձման գործընթացի համար: Սա, օրինակ, կարող է լինել այն դեպքում, եթե հարկ վճարողը չի ներկայացնում անհրաժեշտ փաստաթղթեր կամ չի համագործակցում հարկային մարմինների հետ:
Նման նորույթները նպատակ ունեն ուժեղացնել հարկային պարտավորությունների կատարումը և նվազեցնել հարկային խախտումները:
Ելք (ընդհանրացում) հարկային պարտավորությունների գանձման ոլորտում
Հարկային պարտավորությունների գանձման գործընթացը, ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման, այժմ առավել տրանսպարենտ է և կարգավորված: Հարկային մարմինները պարտավորվում են հրապարակել բոլոր անհրաժեշտ տեղեկատվությունները, որպեսզի հարկ վճարողները կարողանան տեղյակ լինել իրենց պարտավորություններից:
Դրա համար նախատեսված են էլեկտրոնային շուկայում գործածվող նոր համակարգեր, որոնք կօգնեն հարկ վճարողներին վերահսկել իրենց հարկային պարտավորությունները և ժամանակին կատարելու համար անհրաժեշտ փաստաթղթերի պատրաստման գործընթացը:
Ավելին, որոշումը սահմանում է ժամկետներ, որոնցում հարկ վճարողները պետք է կատարեն իրենց պարտավորությունները: Այս ժամկետներին չհետևելու դեպքում կարող են կիրառվել վարչական штрафեր և այլ պատասխանատվություններ:
Հարկային պարտավորությունների գանձման գործընթացում քաղաքացիների իրավունքները
Քաղաքացիների իրավունքների պաշտպանությունը հարկային պարտավորությունների գանձման գործընթացում մի կարևոր ասպեկտ է, որը ստանում է մեծ ուշադրություն: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է, որ յուրաքանչյուր հարկ վճարող պետք է ունենա իրավունքը իմանալ իր պարտավորությունների մասին, ստանալ տեղեկատվություն դրանց մասին և դիմելու հնարավորություն ունենալ համապատասխան մարմիններին:
Եկողքը այս գործընթացում նաև ենթադրում է, որ քաղաքացիները կարող են դիմել նարկային մարմիններին իրենց իրավունքների պաշտպանության համար, եթե նրանք կարծում են, որ իրենց նկատմամբ կիրառվող միջոցները խախտում են իրենց իրավունքները կամ չեն համապատասխանում օրենսդրությանը:
Այսպիսով, հարկային մարմինները պարտավոր են ապահովել քաղաքացիների մասնակցությունը գործընթացին, ինչը կբարձրացնի ոչ միայն հարկային պարտավորությունների կատարումը, այլև հարկ վճարողների վստահությունը պետական կառույցների նկատմամբ: