Ներդիր՝ հարկային պարտավորությունների կատարման ընթացակարգը
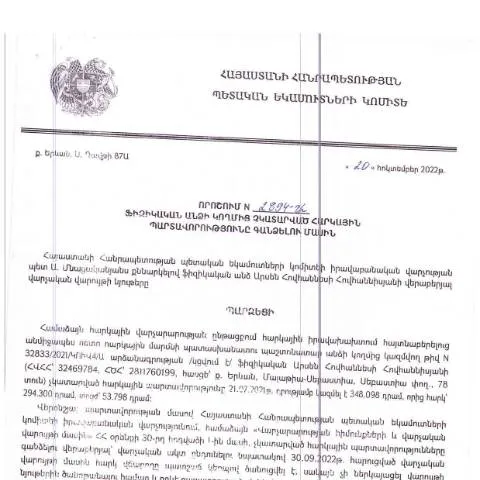
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված Ն2894-Ա որոշումը, որը հրապարակվել է 2023թ. փետրվարի 7-ին, խիստ կարևոր փաստաթուղթ է՝ ուղղված այն քաղաքացուն, ով չկատարված հարկային պարտավորություններ ունի։ Այս որոշումը նախատեսում է լսելիություն տրամադրելու և պարտավորությունները վճարելու գործընթացը, ինչպես նաև վարչական իրավախախտման հետևանքները։
Ովքեր են պարտավորությունները կատարող անձինք՝ այս որոշման շրջանակներում
Դրանով, ֆիզիկական անձինք, ովքեր պարտավորություն ունեն կատարել հարկերը, ինչպես նաև իրավաբանական անձինք, որոնք մեկուսացված կերպով կամ խմբերով են հանդես գալիս, ենթակա են կիրառման։ Այս կարգը հատուկ է այն դեպքերի համար, երբ պարտավորությունները չկատարվեն սահմանված ժամկետներում կամ քանակներով։
Կա՞ ազգային հիմնադրամներ, որոնց էլեկտրոնային ծառայություններով կարելի է դիմել
- Կառավարության որոշման շրջանակներում դիմելու համար կարելի է օգտագործել ֆինանսական ծառայությունների էլեկտրոնային համակարգերը.
- ՊԵԿ-ի պաշտոնական կայքը
Ինչպես պետք է լրացնել տվյալները
Այս ձևը պետք է լրացվի ուշադիր և հստակ։ Այն ներառում է մի շարք կարևոր կետեր, որոնք պետք է հաշվի առնվեն
- Անուն և ազգանուն - նշել իրական անունն ու ազգանունը։
- Տեսական պարտավորությունները - բոլոր պարտավորությունները պետք է նշվեն, ըստ ցանկության։
- Վճարման ժամկետը - պետք է ըստ օրացույցի նշել, թե երբ պետք է վճարել։
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել էլեկտրոնային կամ թղթե եղանակով՝ կախված անձի նախընտրությունից։ Օգտագործելով այս ընթացակարգը, քաղաքացիները հնարավորություն ունեն արագ և արդյունավետ ձևով իրականացնել իր իրավական գործընթացը։
Վարչական մարմնում դիմումը ներկայացնելիս պետք է նշել
- Տիպի և բնույթի մասին տեղեկատվություն՝ հարկային պարտավորությունների վերաբերյալ։
- Ներկա պարտավորության մասին փաստաթղթեր։
Մասնավորեցման գործընթացը՝ վարչական մարմնի կողմից
ՀՀ ՊԵԿ-ն պարտավոր է ուսումնասիրել ներկայացված դիմումը և տրամադրել որոշում՝ օրենքի շրջանակներում։ Այս գործընթացը կարող է ներառել նաև հարցազրույցների և լրացուցիչ տեղեկությունների ձեռքբերում։
Ինչպես կարող է քաղաքացին հետևել դիմումների գործընթացին
Քաղաքացիները կարող են հետևել էլեկտրոնային համակարգերի միջոցով, որտեղ նրանք կարող են ստանալ տեղեկություններ իրենց դիմումների վերաբերյալ։
Ինչ անել, եթե դիմումը մերժվի կամ սխալ լինի
Եթե դիմումի մերժումը ստացվի, քաղաքացին պետք է կարողանա վերաքննել իր դիմումը և նորից ներկայացնել, համոզվելով, որ բոլոր փաստաթղթերը համապատասխանում են պահանջներին։
Փաստաթղթերի համեմատություն հարակից ձևերի հետ
Այս որոշման հիման վրա ներկայացված փաստաթղթերը որոշակիորեն առանձին են այլ հարկային և իրավաբանական ձևերից, որոնք առկա են ՀՀ ՊԵԿ-ի կայքում ու հնչում են կանոնակարգում։
| Փաստաթուղթ | Հիմնական տարբերություններ |
|---|---|
| Ն2894-Ա | Տրամադրում է լրացուցիչ պարտավորությունների խախտման գործողությունները |
| Հարկային հայտարարագիր | Խոզում է հարկային պարտավորությունների կատարումը, բայց չի ներառում վարչական պատասխանատվություն |
| Դիմում հարկերի փաթեթի շուրջ | Հիմնականում ուղղված է հարկային հաստատման այլ կարգավիճակներին |
Եզրափակող մտքեր
Այս փաստաթուղթը կարևոր դեր է կատարում ՀՀ հարկային համակարգի զարգացման գործում, և քաղաքացիների համար անհրաժեշտ է ուշադիր հետևել դիմումների ընթացքին՝ բացառելու վարչական պատասխանատվությունները և ապահովելու հարկային պարտավորությունների փոփոխված կարգավորմանը համապատասխանությունը։
Պետության իրավասությունները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 20.10.2022 թիվ 2894-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս ու նմանատիպ որոշումները ներկայացնում են պետության իրավասությունների շրջանակը հարկային պարտավորությունների գանձման գործընթացում, որը կարգավորվում է ՀՀ հարկային օրենսդրությամբ և վարչական ընթացակարգերի օրենսգրքով:
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի շարք փուլերում, որոնք ենթադրում են նախնական տեղեկությունների հավաքագրում, հարկատուի հետ կապ հաստատում, և վերջնական վճարման պահանջի ներկայացում: Գանձման գործընթացը կարող է պահանջել նաև որոշակի գրավոր դիմումների ներկայացում, որոնց ձևաչափերը և պայմանները նշված են ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
Բացի այդ, հարկային պարտավորությունների գանձման գործընթացում մեծ դեր ունի տեխնոլոգիական զարգացումը: Հարկային մարմինները կարող են կիրառել էլեկտրոնային ստորագրության և ID քարտերի համակարգերը, որոնք թույլ են տալիս ավելի արագ և արդյունավետ իրականացնել հարկային պարտավորությունների գանձումը:
Պետական մարմինների համագործակցությունն ու տեղեկատվության փոխանակությունը
ՀՀ ՊԵԿ-ի և այլ պետական մարմինների միջև համագործակցությունը հարկային պարտավորությունների գանձման գործընթացում հիմք է հանդիսանում, որի միջոցով իրականացվում է համակարգված տեղեկատվության փոխանակություն: Այս համագործակցությունը, օրինակ, կարող է ներառել իրավաբանական վարչության, ֆինանսների նախարարության, սոցիալական ապահովության հիմնադրամի աշխատակիցների և այլ գերատեսչությունների միջև տեղեկատվական սիստեմների ինտեգրումը:
Այսպիսի համագործակցությունը թույլ է տալիս ստանալ լիարժեք և ճշգրիտ տեղեկություններ հարկատուների ֆինանսական գործունեության մասին, ինչը հարմարավետություն է ստեղծում հարկային պարտավորությունների գանձման գործընթացում: Օրինակ, եթե հարկատուն չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է պրոֆեսիոնալ կերպով հաղորդակցվել այլ պետական մարմինների հետ՝ ստանալով անհրաժեշտ տվյալները:
Համագործակցությունն արդյունավետ դարձնելու նպատակով, պետական մարմիններն իրականացնում են տարաբնույթ հանդիպումներ և սեմինարներ, որտեղ քննարկվում են նորընթացքային տրամադրություններ ու օրենսդրական փոփոխություններ: Սա, իր հերթին, նպաստում է բոլոր կողմերի համար առավել արդյունավետ և թափանցիկ գործընթացների մշակմանը:
Հարկային պարտավորությունների գանձման իրավական հիմքեր և ֆիզիկական անձինք
Ֆիզիկական անձանց համար հարկային պարտավորությունների գանձումը ենթադրում է հատուկ իրավական հիմքեր, որոնք պատկերացնում են հարկային օրենսդրության՝ ներառյալ 2025 թվականին փոփոխություններ իրագործելու հնարավորությունը: Այս փոփոխությունները կարող են լինել կապված ֆիզիկական անձանց հարկային համակարգի հետ, ինչպես նաև օրենսդրական նորամուծությունների, որոնք պայմանավորում են հարկային պարտավորությունների ժամկետների և համակարգի պարզեցման:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը ունի իրավունքը կիրառել տարբեր մեթոդներ, օրինակ, հարկային պարտավորությունների հրապարակային հայտարարություն, որը հնարավորություն է տալիս հանրության ներկայացուցիչներին տեղեկացված լինել տվյալ անձի հարկային պարտավորությունների մասին:
Միաժամանակ, հարկային մարմինները պետք է ապահովեն, որ այդ գործընթացը իրականացվի օրենքի շրջանակում՝ թույլ տալով հարկատուներին ներկայացնել իրենց փաստարկները և հնարավոր պաշտպանական միջոցառումները: Սա կարևոր է, քանի որ այն ժամանակ, երբ հարկատուների իրավունքները խախտվում են, պետությունը ստիպված կլինի պատասխանատվություն կրել: