Ազգային հարկային պարտավորությունների մասին օրենքի պատմությունը
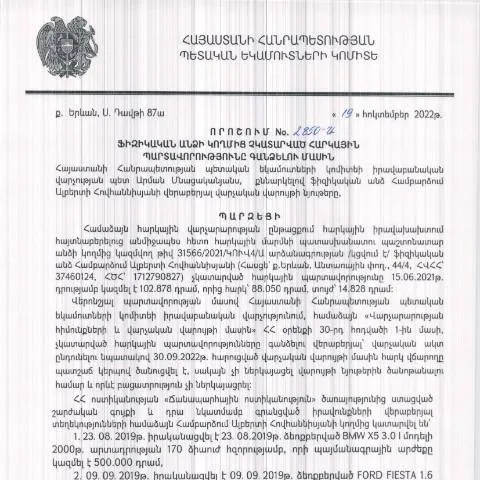
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2850-Ա որոշումը արձանագրում է հարկային համակարգի կարևորությունը և դրա կարգավորումը Հայաստանում։ Հարկային պարտավորությունները պահելու պարտավորությունը վերաբերում է բոլոր ֆիզիկական անձանց, անկախ նրանց գործարար գործունեությունից։ Այս կարգավորման հիմնական նպատակն է ապահովել պետական бюджета համալրումը և կանխել հարկերից խուսափող գործարքները, որոնք նվազեցնում են պետության ֆինանսական կարողությունները։
Ովքե՞ր են պարտավորություններն իրականացնում
Այս որոշման շրջանակում հարկային պարտավորություններն իրականացնում են բոլորը՝ անկախ նրանց քաղաքացիական կարգավիճակից։ Բոլոր ֆիզիկական անձինք, որոնք ենթակա են հարկային մարմինների հաշվառման, պետք է ապահովեն իրենց հարկային պարտավորությունների կատարումը։ Վարչական մարմինները, որոնք ներգրավված են այս գործընթացում, ներառում են Հայաստանի Հանրապետության Կառավարության որոշման իրականացման համար պատասխանատու պետական մարմինները, մասնավորապես՝ ՀՀ ՊԵԿ և ՀՀ Սահմանադրական դատարան։
Փաստաթղթերի պատրաստման և ներկայացման կարգը
Հարկային պարտավորությունների կատարման գործընթացը
Թվում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է պատրաստի համապատասխան փաստաթղթեր՝ հարկային պարտավորություններից խուսափելու համար։ Ահա մի քանի հիմնական քայլեր, որոնց պետք է հետևել.
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են Ձեր եկամուտները և հարկային պարտավորությունները:
- Լրացրեք «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ձևը, որն առկա է ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
- Ներկայացրեք լրացված ձևը և փաստաթղթերը հրամայական ժամկետներում՝ թվային կամ ֆիզիկական ձևաչափով:
Փաստաթղթերի ցանկ
Հարկային պարտավորությունները հաստատելու համար անհրաժեշտ փաստաթղթերը կարող են ընդգրկել, բայց չեն սահմանափակվում հետևյալով:
- Հաշվարկված եկամուտների հայտարարությունները;
- Հարկային վճարումների վկայագրեր;
- Աջակցող փաստաթղթեր՝ ծախսերի և եկամուտների վերաբերյալ:
Ելքեր՝ հարկերի գանձումից խուսափելու համար
Հարկային պարտավորությունները հարկադիր կերպով գանձվում են, սակայն որոշ դեպքերում կարող են կիրառվել զեղչեր կամ արտոնություններ։ Եթե ֆիզիկական անձը գտնվի բարդ ֆինանսական իրավիճակում, կարող է դիմել ՀՀ ՊԵԿ-ին՝ հայտարարելով իր ֆինանսական վիճակի մասին:
Բացի այդ, հատուկ դեպքերում, օրինակ՝ հիվանդության կամ գործազրկության դեպքում, քաղաքացիները կարող են դիմել հարկային մարմիններին՝ հարկային պարտավորությունների հետաձգման կամ նվազեցման վերաբերյալ։
Հարկային պարտավորությունների կատարումը և հետևանքը
Չկատարած հարկային պարտավորությունները կարող են հանգեցնել իրավական հետևանքների, ինչպիսիք են:
- Տուգանքներ բանկային հաշիվների վրա;
- Արդյունքում՝ պետական միջոցների պահանջարկ:
- Առերևույթի նվազեցում:
Հետևաբար, հարկադիր վճարումների իրականացումն անհրաժեշտ է, որպեսզի պահպանվի իրավական կարգուկանոնը և պետության ապրանքների և ծառայությունների ֆինանսավորումը:
Առաջնորդություն՝ որոշման գործընթացում
Ստացված հայտի ընթացքը վերահսկվում է ՀՀ ՊԵԿ-ի կողմից, որը նաև պարտավոր է տրամադրել տեղեկություններ ընթացքի մասին։ Խորհուրդ է տրվում պահպանել և հետևել, թե երբ է հայտը մշակվում:
Հետադարձ կապի համար կարող եք զանգահարել կամ դիմել ՀՀ ՊԵԿ-ի համապատասխան բաժիններին:
Դիմելու ժամկետներն ու ընթացակարգը
Հարկային պարտավորությունների կատարումը ենթադրում է որոշակի ժամկետների պահպանման անհրաժեշտություն։ Երբ դիմում եք, համոզվեք, որ խոսում եք ժամկետների մասին՝ հերթականության պահպանման համար:
Միջազգային իրավունքի շրջանակներում հարկային պարտավորությունների դաշտում կարող են լինել նաև սահմանափակումներ, որոնք պետք է հաշվի առնել:
Հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում
Հայաստանում հարկային պարտավորությունների համաձայն կատարումը մեծ նշանակություն ունի ինչպես պետական շահերի, այնպես էլ տնտեսության զարգացման համար։ Այս գործընթացը հնարավորություն է տալիս կառավարությանը ֆինանսավորելու հանրային ծրագրեր և բարելավելու երկրի սոցիալ-տնտեսական վիճակը:
Հարկային պարտավորությունների կատարելն իրավական պահանջ է, որով ապահովվում է հասարակության սոցիալական բարօրությունը և երկրի տնտեսական կայունությունը:
Ներածություն՝ արդիական քաղաքականություն և հարկային համակարգը
Այսպիսով, հարկային պարտավորությունների վճարման համակարգը հայ հասարակության հիմնարար բաղադրիչներից մեկն է։ Հարցերի դեպքում հարկային մարմինները պատրաստ են պատասխանել բոլոր քաղաքացների հարցերին, որպեսզի ապահովեն տեխնիկական օգնություն:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նպատակը և նշանակությունը
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Համբարձում Հովհաննիսյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2850-Ա որոշումն ունի կարևոր նշանակություն հարկային համակարգում։ Դատելով որոշման բովանդակությունից, այն նպատակ ունի հստակեցնել և օրակարգային դարձնել այն հարցերը, որոնք առնչվում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարմանը։ Այս որոշումը նախատեսում է համակարգային մոտեցում, որը ենթադրում է հարկային պարտավորությունների ժամանակին կատարման խթանում և պարտադիր հարկային կարգապահության պահպանման ապահովում։
Այս որոշման միջոցով ՀՀ ՊԵԿ-ը ցանկանում է նաև նվազեցնել հարկային պարտավորությունների չկատարումից բխող ռիսկերը, ինչպիսիք են տոկոսային հավելավճարների առաջացումը և սահմանված ժամկետների չկատարումը, որոնք կարող են բեր привести ֆիզիկական անձանց ֆինանսական ծանրաբեռնվածության։ Ուստի, կարևոր է, որպեսզի անձինք իրազեկ լինեն իրենց պարտավորությունների մասին և կարգավորեն դրանք վավերացված ժամանակահատվածներում։
Թույլատրելի բացառություններ և հատուկ դեպքեր
Դատարանների և ուժային կառույցների կողմից հաճախ կարող են առաջանալ որոշ դեպքեր, երբ ֆիզիկական անձինք ազատվում են հարկային պարտավորություններից կամ նրանց համար սահմանվում են հատուկ պայմաններ։ Օրինակ, որոշակի սոցիալական խմբեր, ինչպես օրինակ պատերազմական իրավիճակների զոհերի ընտանիքները, կարող են ունենալ հարկային արտոնություններ կամ ազատություններ։
Ավելին, որոշումները, որոնք վերաբերում են հարկային պարտավորությունների հետ կապված բողոքարկման գործընթացին, կարող են նաև բերել բացառությունների, եթե ապացուցվի, որ պարտավորությունը չի կատարվել անբարենպաստ պայմանների շնորհիվ, ինչպիսիք են առողջական խնդիրները, գործազրկությունը կամ ուժ Force majeure իրադարձությունները։
Այսպիսի դեպքերը հաճախ պահանջում են փաստական աջակցություն և ապացուցող փաստաթղթերի ներկայացում, ինչը կարող է ներառել բժշկական եզրակացություններ, աշխատանքային պայմանագրերի կասեցման վերաբերյալ ապացույցներ կամ այլ ֆորմալ վկայություններ։ Անհրաժեշտ է նաև, որ անհատը դիմի համապատասխան մարմիններին և ներկայացնի իր իրավիճակի մանրամասները, ցանկալի է՝ մինչեւ հարկային պարտավորությունների գանձման գործընթացի մեկնարկը։
Հարկային պարտավորությունների պարտադիր կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն այն պատճառով, որ այն իրավական պահանջ է, այլ նաև այն պատճառով, որ այն կերտում է երկրի տնտեսական կայունությունը։ Յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ հարկային պարտավորությունների անկատարությունը կարող է հանգեցնել սահմանափակումների, իրադարձությունների և տնտեսական հետևանքների, որոնք կարող են ազդել դրանց ֆինանսական վիճակի վրա։
Հարկային պարտավորությունների կատարումը նաև անմիջական ազդեցություն ունի պետական բյուջեի վրա, քանի որ պետությունը ֆինանսավորման աղբյուրներ է ստանում հարկերի միջոցով։ Նաև հարկերը ֆինանսավորում են հասարակական ծառայություններ, ինչպիսիք են կրթությունը, առողջապահությունը և ենթակառուցվածքները, որոնք ապահովում են քաղաքացիական կյանքը։ Այս պատճառով, հարկերի անկատարումը կարող է հանգեցնել այդ ծառայությունների որակի նվազմանը և հասարակական անվտանգությանը։
Հարկային պարտավորությունների չկատարումը կարող է բերել նաև խստացումների, ինչպիսիք են վարչական տուգանքները, տոկոսային հավելավճարները, ինչն էլ, ի վերջո, ստեղծում է ավելի ծանրաբեռնվածություն պարտավորությունների կատարման վրա։ Անհրաժեշտ է գիտակցել, որ հարկային պարտավորությունների կատարումը նաև պարտավորություն է յուրաքանչյուր քաղաքացիների համար, որը նպաստում է հանրային կայունության և տնտեսության զարգացմանը։