Նորարարություն և հարկային պարտավորություններ
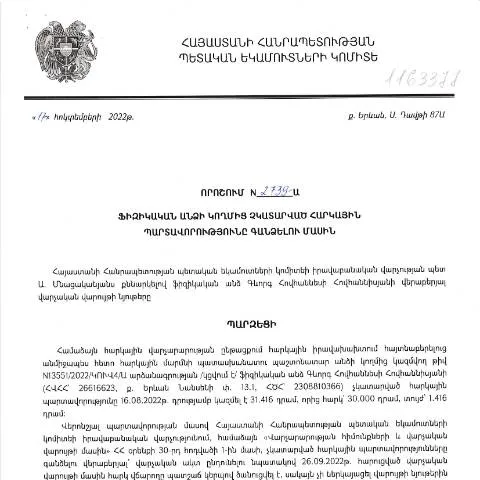
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 թվի 2739-Ա որոշումը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը ներդնում է նոր մեխանիզմներ պարտավորությունների գանձման գործընթացում, որի նպատակն է համակարգել հարկային հայտարարագրերի ներկայացումն ու արդյունավետությունը:
Ո՞վ է ներկայացնում որոշումը
Այս որոշումը կարող է ներկայացնել ցանկացած ֆիզիկական անձ, ով ունի չկատարված հարկային պարտավորություններ: Սա նշանակում է, որ յուրաքանչյուր քաղաքացի, որը չի կատարել իր հարկային պարտավորությունները, պետք է համապատասխան փաստաթղթեր ներկայացնի: Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, ինչպիսիք են եկամտային հարկ, ավելացված արժեքի հարկ և այլն:
Որոշման ձևակերպման գործընթացը
Որոշման ձևակերպման գործընթացը ներառում է մի քանի կարևոր փուլեր, որոնք պետք է ուշադիր հետևվեն՝
- Ավելի վաղ հարկային պարտավորությունների ստուգում:
- Հարկային վարչության հետ կապ հաստատել:
- Ներկայացնել համապատասխան փաստաթղթեր:
Հարկային պարտավորությունների ստուգում
Առաջին քայլը հարկային պարտավորությունների ստուգումն է: Դա կարելի է անել, այցելելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ դիմելով հարկային վարչությանը: Այս մոտեցումը թույլ է տալիս ստուգել, թե արդյոք դուք ունեք չկատարված պարտավորություններ:
Փաստաթղթերի ներկայացում
Հարկային պարտավորությունների վերաբերյալ փաստաթղթերի ներկայացումը կարող է իրականացվել առցանց կամ անձամբ՝ հարկային վարչության գրասենյակներում:
- Առցանց: Օգտագործեք ՀՀ ՊԵԿ թվային ծառայությունները և ձեր անձնական էլեկտրոնային ստորագրությունը:
- Անձամբ: Շրջայցեք ձեր մոտակա հարկային վարչության գրասենյակ:
Առաջարկվող փաստաթղթերի ցուցակ
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարագիր | Անցած տարվա հարկային պարտավորությունների հայտարարություն: |
| Հարկային վճարման ապացույց | Վճարված հարկերի ապացույցներ: |
| Նամակ հարկային վարչությունից | Հայտնի պարտավորությունների մասին նամակ: |
Որպեսզի չխախտեք ժամկետները
Հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ ֆինանսական տույժեր: Կարևոր է հետևել ժամկետներին, որոնք սրված են ՀՀ ՊԵԿ կողմից: Փաստաթղթերի ներկայացման ժամկետները կարող են տարբեր լինել, սակայն սովորաբար դրանք խիստ սահմանափակ են:
Տույժեր և պատասխանատվություն
Եթե պարտավորությունը չկատարվի, հարկային ծառայությունը կարող է կիրառել հետևյալ միջոցները՝
- Ֆինանսական տույժեր:
- Հարկային պարտավորությունների գանձում:
- Հեռակա հարկադիր կատարումներ:
Եվրոպական փորձագիտական մոտեցում
Այս որոշման ընդունման առիթով, ՀՀ ՊԵԿ-ը հաշվի է առել եվրոպական երկրների փորձը, որտեղ նմանատիպ կարգավորումները արդեն հաջողությամբ կիրառվում են: Դա կնպաստի հարկային արդարության և հաշվետվողականության բարձրացմանը:
Հարկային քաղաքականության ներդրում
Մարդկանց հարկային քաղաքականության մեջ ներգրավելը կարող է լինել հաջողակ, եթե քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները հետ կապված հարկային պարտավորությունների հետ:
Սահմանափակումներն ու բացառությունները
Մի շարք դեպքերում, որոշումներ կարող են չկիրառվել որոշակի անձանց կամ կազմակերպությունների նկատմամբ: Նման դեպքում, հարկային վարչությունը կարող է առաջարկել այլ հիմնավորումներ կամ ժամանակավոր ազատումներ:
Բազմաթիվ դեպքեր
Սահմանափակումներն ու բացառությունները կարող են ներառել պակասորդային վճարները, որոնք պայմանավորված են ֆինանսական ծանրածխով:
Հասանելիություն և աջակցություն
ՀՀ ՊԵԿ-ը առաջարկում է աջակցություն մուտք գործելու համար, որպեսզի քաղաքացիները կարողանան հեշտությամբ ներկայացնել իրենց հարկային պարտավորությունները:
Աջակցություն առցանց
Հասանելի են նաև հեռախոսային և առցանց աջակցություն, որտեղ մասնագետները կարող են պատասխանել հարցերին:
Աջակցություն գրասենյակներում
Անձամբ կարող եք այցելել իրենց մոտակա գրասենյակ և ստանալ պատասխաններ ձեր հարցերին:
ՊԵԿ իրավաբանական վարչության համապատասխանությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որը պատասխանատու է հարկային պարտավորությունների վերաբերող բոլոր իրավական հարցերի համար, ունի մի շարք հանձնարարականներ, որոնք ուղղված են հարկային օրենսդրության արդյունավետ կիրառմանը: 2022 թվականի հոկտեմբերի 17-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2739-Ա որոշումը կարևոր նշանակություն ունի հարկ վճարողների համար: Այդ որոշման համաձայն, նշվում է, որ ֆիզիկական անձինք, որոնք չեն կատարում իրենց հարկային պարտավորությունները, ենթակա են վարչական տույժերի և հարկային պարտավորությունների հարկադիր գանձման:
Այս որոշումը ենթադրում է, որ հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների նկատմամբ վերահսկողություն և անհրաժեշտության դեպքում կիրառել հարկային վարչական միջոցներ: ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև պատասխանատու է հարկային օրենսդրության փոփոխությունների վերաբերյալ առաջարկությունների մշակմանը և դրանց դրական կամ բացասական ազդեցությունների գնահատմանը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն բանից, երբ հարկ վճարողի պարտավորություններն չկատարվելու դեպքում ՊԵԿ-ն իրականացում է հարկադիր գանձման գործընթաց: Սա ներառում է մի շարք քայլեր, որոնք նախատեսում են հարկ վճարողի տեղեկության ստացումը, պարտավորությունների հաշվարկը և հարկային պարտավորությունների գանձման համապատասխան գործընթացների կիրարկումը:
Հարկային մարմնին հնարավորություն է տրվում մի քանի եղանակներով իրականացնել պարտքերն առանց հարկ վճարողի համաձայնության: Դրա մեջ կարող են մտնել տույժերի և տոկոսների հաշվարկը, ինչպես նաև հաշվի առնել հարկային մարմնի կողմից առաջարկվող լուծումները, որոնք ուղղված են պարտքի մեղմացմանը:
ՊԵԿ-ը պարբերաբար հրապարակում է տեղեկատվություն հարկային պարտավորությունների գանձման ընթացքի մասին, ինչը հնարավորություն է տալիս հարկ վճարողներին համապատասխանաբար արձագանքելու և տնօրինելու իրենց ֆինանսական պարտավորությունները:
Հարկային վարչական գործընթացների արդիականացումը
Հարկային վարչական գործընթացների արդիականացումը ողջ համակարգի արդյունավետությունն ապահովելու կարևոր հնարավորություններից մեկը է: ՀՀ ՊԵԿ-ը մշտապես աշխատանքի մեջ է հարկային օրենսդրության կատարելագործման և արդիականացման ուղղությամբ: 2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մի քայլ է դեպի այդ նպատակին:
Այս գործընթացի ընթացքում ՊԵԿ-ը մտադիր է օգտագործել նորագույն տեխնոլոգիաները, որոնք կօգնեն պարզեցնել և արագացնել վարչական գործընթացները: Դա կարող է ներառել էլեկտրոնային համակարգերի ներդրում, ինչը հնարավորություն կտա հարկ վճարողներին հեշտությամբ անցնել պարտավորությունների կատարումը և մոնիտորինգի իրականացումը:
Արձանագրված փոփոխությունները նաև սահմանում են նոր անհրաժեշտություններ ու պահանջներ, որոնք վերաբերում են հարկ վճարողների մասին տվյալների արդյունավետ հավաքագրմանը և պահպանմանը: Այսօրինակները կարող են ներառել նոր ծրագրային ապահովման ներդրումը, որը կօգնի ավտոմատացնել որոշակի գործընթացներ: