Հարկային պարտավորությունների գանձումը. Նոր որոշումները և դրանց ազդեցությունը
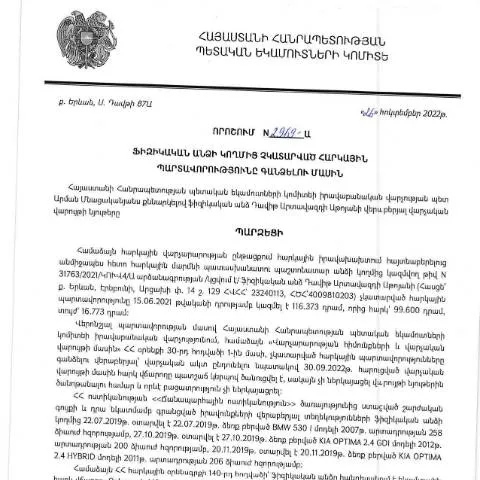
2022 թվականի հոկտեմբերի 26-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N2969-Ա որոշումը, որը նախատեսում է նոր կանոններ և ընթացակարգեր հարկային պարտավորությունների արդյունավետ գանձման համար: Այս որոշումն ունի մեծ նշանակություն ինչպես պետական քաղաքականության, այնպես էլ քաղաքացիական պարտավորությունների իրականացման տեսանկյունից:
Որոշման նշանակություն և նպատակ
Այս որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների գերազանց կատարումը և մաքսային մուտքերի գնահատման գործընթացի բարելավումը: Որոշումը սահմանում է իրավական շրջանակ, որը թույլ է տալիս պետական մարմիններին առավել արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Դրույթներն ու իրավահարաբերությունները
- Ֆիզիկական անձինք: Որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Հարկային պարտավորություններ: Հարկային պարտավորություններն ընդգրկում են ինչպես եկամտային, այնպես էլ այլ հարկեր:
- Պետական մարմինները: ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) է պատասխանատու այս գործընթացի իրականացման համար:
Որոշման բովանդակությունը և դրա առանձնահատկությունները
Որոշման մեջ ընդգրկված են տարբեր խնդիրներ, որոնք կապված են հարկային պարտավորությունների գանձման ընթացակարգերի արդյունավետության հետ: Այդ թվում՝ ըստ վարչական իրավական ակտերի:
Գանձման որոշակի մեթոդներ
- Բեռնաթափման մեթոդ: Վարչական մարմինը կարող է օգտագործել հարկային պարտավորությունների գանձման համար օրենսդրական գործընթացներ:
- Գործողությունների դադարեցում: Որոշման համաձայն, պետությունը իրավունք ունի դադարեցնել բոլոր հարկային գործողությունները մինչ պարտավորության կատարումը:
Ո՞ւմ է վերաբերում այս որոշումը
Այս փաստաթուղթը հիմնականում ուղղված է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սա նշանակում է, որ յուրաքանչյուր քաղաքացի, ով պարտավոր է վճարել հարկեր, ենթակա է այս որոշման պայմաններին:
Հասարակության համար հնարավոր հետևանքները
Որոշումը սահմանում է, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել պատասխանատվության տարբեր ձևեր, այդ թվում՝ տուգանքներ և վարչական պատիժներ:
- Տուգանքներ: Պահանջվող հարկային գումարից կարող են ավելանալ տուգանքներ:
- Սպասարկման սահմանափակումներ: Չկատարված հարկային պարտավորությունների արդյունքում կարող են լինել վարչական սահմանափակումներ:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Պարտադիր է հետևել որոշման շրջանակներում սահմանված ընթացակարգերին:
Անհրաժեշտ փաստաթղթերը և տեղեկությունները
Հարկային պարտավորությունները վերաբերող տեղեկատվությունը պետք է ներկայացվի համապատասխան ձևաթղթում:
Ներկայացվել է նաև համապատասխան ձևաթուղթ, որը կարող է ներբեռնվել ՀՀ ՊԵԿ պաշտոնական կայքից:
Ներկայացման եղանակները
Փաստաթուղթը կարելի է ներկայացնել տարբեր եղանակներով:
- Ելեկտրոնային եղանակով: ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայությունների միջոցով:
- Պատասխանատու մարմինին: Պատասխանատու մարմնում անձամբ:
Արդյունքների սպասում և գործընթացի վերահսկողություն
Փաստաթուղթը ներկայացնելուց հետո, հարկադիր մարմինները պետք է իրականացնում վերահսկողություն և տրամադրությունն արդյունավետ:
Դիրքի թարմացում և տեղեկություններ
Քաղաքացիների համար կարևոր է հետևել իրենց դիմումի ընթացքին:
- Մուտք գործել հարկային համակարգ:
- Ստանալ տեղեկատվություն դիմումի ընթացքի մասին:
- Հնարավոր վերականգնողական միջոցառումներ:
Հարկային պարտավորությունների չկատարման հետևանքները
Այս որոշման հետևանքով հարկային պարտավորությունները չկատարողները կարող են ենթարկվել հետևյալ հետևանքներին:
Անձնական պատասխանատվություն
Բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պատասխանատու կլինեն ոչ միայն ֆինանսական, այլև վարչական մակարդակով:
Հնարավոր պատիժների ցանկը
| Պատիժ | Նկարագրություն |
|---|---|
| Տուգանք | Հարկային պարտավորությունների չկատարելու համար: |
| Վարչական պատասխանատվություն | Անձնական տվյալների տրամադրումը, հարկային պարտավորությունների վերաբերյալ: |
| Դատարանային գործընթաց | Հարկային պարտավորությունների գանձման պահանջի ներկայացում դատարանում: |
Որոշման ազդեցությունը պետական քաղաքականության վրա
Այս նոր որոշումն իրականացնելու հետևանքով պետական մարմինները կարող են բարելավել հարկային համակարգի արդյունավետությունը:
Վարչական բարեփոխումներ
Բարեփոխումները նպատակ են հետապնդում ստեղծել առավել արդյուքաբեր ու թափանցիկ հարկային համակարգ:
- Համակարգային բարեփոխումներ: Օգտակար և արդյունավետ հարկային վարչարարության ներդրում:
- Քաղաքացիների ներգրավվածություն: Պետական մարմինները պետք է ներգրավեն քաղաքացիներին իրենց իրավունքների և պարտականությունների մասին տեղեկացված լինելու համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 2022 թվականի հոկտեմբերի 26-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2969-Ա որոշումը առանձնահատուկ կարևորություն ունի հարկային պարտավորությունների կատարման գործընթացում: Այս որոշմամբ նախատեսվում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչպես օրինակ՝ եկամտային հարկ, լրացուցիչ արժեքի հարկ և այլն։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ ՊԵԿ-ն ստանում է տեղեկություններ այն մասին, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Այդ տեղեկությունները կարող են ստացվել տարբեր աղբյուրներից, այդ թվում՝ պետական հաշվետվություններից և ֆինանսական տարբեր կառույցներից:
Նախագահված վարչական վարույթը ենթադրում է, որ ֆիզիկական անձը պետք է հաղորդակցվի կառավարության համապատասխան մարմնելու հետ, անգամ եթե նա չի ստացել պաշտոնական ծանուցում: Արդյունաբերական որակավորում ունեցող փաստաբանների խորհրդատվությունը կարող է լինել կարևոր՝ հարկային պարտավորությունների գանձման գործընթացում հնարավոր հետևանքների նվազեցման նպատակով:
Հարկային պարտավորությունների չկատարման հետևանքները
Որի արդյունքում ֆիզիկական անձը չկատարելուն է ենթակա հարկային պարտավորությունները, որոշումը կարող է հանգեցնել վարչական տուգանքների, իսկ որոշ դեպքերում՝ քրեական պատասխանատվության: Կառավարական մարմինները, առանձին ոլորտներում, ունեն իրավասություն սահմանելու վարչական տուգանքներ, որոնք կարող են հասնել մինչև 50% մինչև 100%՝ չկատարված հարկային պարտավորությունների գումարից:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հաշմանդամության փոխանցմանը այլ ֆիզիկական կամ իրավաբանական անձանց, ինչի պատճառով պետությունը կարող է կիրառել տարբեր միջոցներ՝ ներառյալ գույքի բռնագանձումն ու բանկային հաշիվների արգելափակումը:
Հարկային պարտավորությունների չկատարումը կարող է նաև ազդել ֆիզիկական անձի վարկային պատմության վրա, ինչը կարող է դժվարացնել ֆինանսական պարտավորությունների կատարումը և ապագայում վարկերի ստացումը:
ՊԵԿ-ի հսկողության մեթոդներ և տեխնոլոգիաներ
ՀՀ ՊԵԿ-ն օգտագործում է արդիական տեխնոլոգիաներ և մեթոդաբանություններ՝ հարկային պարտավորությունների վերահսկողության գործընթացը բարձրացնելու համար: Այս տեխնոլոգիաները ներառում են տվյալների ավտոմատ մշակումը, հաշվապահական ապարատների ինտեգրումը, ինչպես նաև հարկային պարտավորությունների վերլուծության համար նախատեսված ծրագրական լուծումների կիրառումը:
Մասնավորապես, ՊԵԿ-ն իրականացնում է տվյալների ստուգման և վերլուծության գործընթացներ, որոնք հնարավորություն են տալիս հայտնաբերելու հարկային խխուսափումները և առարկայական խախտումները: Այդ նպատակով, կազմակերպվում են նաև համատեղ աշխատանքներ այլ պետական մարմինների հետ, ինչպիսիք են ֆինանսական վարչությունները, ոստիկանությունը և այլն:
Հարկային պարտավորությունների վերահսկման գործընթացի նպատակն է ոչ միայն գանձել չկատարված պարտավորություններ, այլ նաև խթանել հարկատուների գիտակցությունը և ապահովել առավել ֆինանսական կայունություն երկրի տնտեսությունում: