Աջակցություն հարկային պարտավորությունների կատարումի գործընթացում
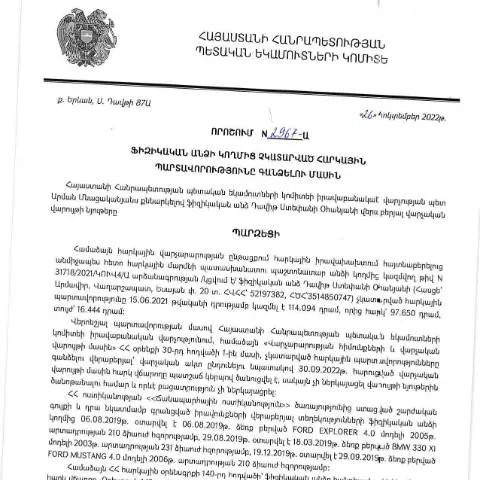
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022թ. որոշման թիվ 2967-Ա նպատակն է ֆիզիկական անձանց հարկային պարտավորությունների մասնակի կամ լրիվ չկատարման դեպքերում միջոցներ կիրառելը: Այս փաստաթուղթը, որն տեղադրվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., կարևոր դեր է խաղում հարկային համակարգի կայունության ապահովման համար:
Ովքեր կարող են դիմել այս որոշման կիրառման համար
Այս որոշման շրջանակներում հարկային պարտավորություններ չեն կատարել անձինք, ովքեր ունեն պարտքեր ՀՀ պետական բյուջեին: Խոսքը վերաբերում է հատկապես ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում:
Դիմելու գործընթացի քայլերը
Դիմելու գործընթացը հստակ սահմանված է և բաղկացած է մի քանի հիմնական քայլերից:
- Փաստաթղթերի հավաքագրում: Առաջին քայլը պահանջվող փաստաթղթերի հավաքագրման գործընթացն է, որը ներառում է անձնական տվյալների ներկայացումը:
- Դիմումի լրացում: Հարկային պարտավորությունների գանձման վերաբերյալ դիմումը լրացնելը՝ համապատասխան ձևաչափով:
- Փաստաթղթերի ներկայացում: Ըստ պահանջների, փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային եղանակով:
- Արդյունքների ստացում: Թողարկված տեղեկանքի միջոցով դիմողի պարտավորությունների կատարումը:
Պահանջվող փաստաթղթերը
Դիմումի հետ անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը.
- Փաստաթուղթ՝ հաստատված նույնականացման համար (ID քարտ, անձնագիր):
- Հարկային հայտարարագրի պատճեն, եթե առկա է:
- Հարկային պարտավորությունների վերաբերյալ տեղեկանքները:
Անձնական տվյալների մշակման կարգը
Հարկային պարտավորությունների իրականացումը ենթադրում է անձնական տվյալների մշակման համապատասխան կանոնակարգ:
Դիմողները պետք է տրամադրեն իրենց անձնական տվյալները՝ ապահովելով դրանց անվտանգությունը և գաղտնիությունը:
Այս գործընթացում լրացված տվյալները պահպանվում են 5 տարի:
Զդրական սխալների ուղղում
Եթե դիմումի կամ ներկայացված փաստաթղթերի մեջ առկա են սխալներ, դիմողը կարող է պահանջել ուղղումներ:
- Սխալները կարող են ուղղվել դիմումի լրացման ընթացքում:
- Ուղղումներ պետք է իրականացվեն 3 աշխատանքային օրվա ընթացքում:
Դիմումի պատասխանին սպասելու ժամկետները
Դիմումի պատասխանին սպասելու ժամկետները սահմանված են՝ ըստ ընթացակարգային օրենքների:
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումի ընդունում | 1 աշխատանքային օր |
| Ֆինանսական ու իրավաբանական ուսումնասիրություն | 5 աշխատանքային օր |
| Պատասխանի տրամադրում | 10 աշխատանքային օր |
Արժեքային դրույքաչափերը
Հարկային պարտավորությունների կատարումը ենթադրում է նաև վճարում մարտահրավերների պայմաններում:
Դիմողը պետք է ուշադիր հետեւի իր հարկային պարտավորություններին և ներկայացնի համապատասխան վճարումներ:
Պատասխանների մասով հնարավոր բողոքների ընթացակարգ
Եթե դիմողը չի ընդունում որոշումն, նա իրավունք ունի բողոքարկել:
Բողոքը պետք է ներկայացվի 10 աշխատանքային օրվա ընթացքում:
Իրականացված բողոքների համար գործում են հետեւյալ քայլերը:
- Բողոքի ներկայացում ՀՀ ՊԵԿ համապատասխան մարմնին:
- Բողոքի նախնական քննություն:
- Արդյունքների մասին տեղեկացում:
Ավելորդ պարտավորությունների կանխարգելում
Դիմողները պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորություններին:
Հարկային պարտավորությունների կատարումը պետք է լինի շարունակական:
Խուսափելու համար ավելորդ պարտավորություններից՝ դիմողները կարող են օգտվել հաջորդական քայլերից:
- Հարկային հաշվետվությունների ժամանակին ներկայացում:
- Խորհուրդներ ՀՀ ՊԵԿ մասնագետներից:
- Ինտերնետային ծառայություններից օգտվելը:
Դիմումի ընթացակարգի վերջնական փուլերը
Դիմումի ընթացակարգը վերջնական փուլում ապրում է՝ կախված դիմողի հարկային պարտավորություններից:
Եթե պարտավորությունները կատարվել են, դիմողը ստանում է համապատասխան փաստաթուղթ:
Եթե պարտավորությունները չեն կատարվել, դիմողը կընդունի համապատասխան գործողություններ:
Հաստատող փաստաթղթերի պատրաստում
Դիմողը պետք է պատրաստի հաստատող փաստաթղթեր:
- Հարկային հայտարարագիր՝ ըստ վերջին հաշվետվության:
- Վճարման ապացույց:
- Դիմումի մեջ նշված բոլոր հավելվածները:
Հարկային պարտավորությունների անհատականացման գործընթացը
ՀՀ ՊԵԿ կողմից ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը ենթակա է մանրակրկիտ ուսումնասիրության, քանի որ այն ներառում է մի շարք քայլեր, որոնք ապահովում են որակյալ և օրինական հարկային պարտավորությունների իրականացում: Առաջին հերթին, կարևոր է հասկանալ, թե ինչպես է կատարվում անհատականացման գործընթացը, որն սկսվում է հարկային պարտավորությունների հայտնաբերումից:
Հարկային մարմինները, քաղաքացիների կողմից չկատարված պարտավորությունների հայտնաբերումից հետո, դիմում են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշմանը, որը, ինչպես նշված է, կազմվել է Դավիթ Ստեփանի Օհանյանի կողմից: Դիմումի գործընթացը ենթադրում է, որ ֆիզիկական անձը պետք է ներկայացնի պահանջվող փաստաթղթերը, որոնց թվում կարող են լինել եկամտի հայտարարագրերը, բանկային հաշվետվությունները և այլ անհրաժեշտ փաստաթղթեր:
ՊԵԿ-ի կողմից պարտավորություն է դրվում նաև ներկայացնել հարցման պատասխանները, որտեղ պետք է պատշաճ կերպով հիմնավորել նշված պարտավորությունները և դրանց առկայությունը: Այս քայլերը կարևոր են հարկային պարտավորությունների անհատականացման գործընթացում, քանի որ դրանք թույլ են տալիս համակարգել հարկային տեղեկատվությունը և ապահովել առավելագույն արդյունավետություն:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր գործունեության շրջանակներում, առաջնորդվում է ՀՀ հարկային օրենսդրությամբ և միջազգային իրավական նորմերով: Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է մի շարք օրենքներով, որոնք սահմանում են իրավական հիմքերը և պահանջները: Մասնավորապես, «Հարկային օրենսդրության մասին» օրենքը կարգավորում է հարկային պարտավորությունների ձևավորման, հաշվառման և գանձման եղանակները:
Հարկային պարտավորությունների գանձման իրավական հիմքերը ներառում են նաև վարչական իրավախախտումների մասին օրենսդրությունը: Այս օրենքը սահմանում է ընթացակարգեր, որոնք պետք է հետևվեն հարկային պարտավորությունների գանձման ժամանակ, այդ թվում՝ վարչական բողոքարկման և դատարանների կողմից վերահսկողության հնարավորությունները:
Նշված բոլոր իրավական սկզբունքները կարևոր են ոչ միայն վարչության համար, այլ նաև ֆիզիկական անձանց, ովքեր կարող են դիմելու գործընթացում իրազեկվել իրենց իրավունքներին և պարտականություններին:
Հարկային պարտավորությունների իրացման և վերանայման ընթացակարգերը
Այդ որոշման համաձայն, քաղաքացիները կարող են դիմել նաև վերանայման գործընթացին, եթե նրանք հայտնի են հարկային պարտավորությունների իրացման ընթացքում առաջացած խնդիրներին: Հարկային պարտավորությունների վերանայման գործընկերությունը հնարավորություն է տալիս քաղաքացիներին ավելի լավ հասկանալու իրենց իրավասությունները և պարտականությունները:
Հարկային մարմինները պարտավոր են տրամադրել համապատասխան տեղեկատվություն և աջակցություն այն անձանց, ովքեր ցանկանում են հարկային պարտավորությունները վերանայել: Այս գործընթացը ներառում է դիմումի լրացումը, որը պետք է ներկայացվի ՊԵԿ-ի համապատասխան ստորաբաժանմանը: Դիմումը պետք է պարունակի հիմնավորված փաստարկներ, որոնք կօգնեն ստանալ հարկային պարտավորությունների բարելավված պայմաններ:
Վերանայման գործընթացի շրջանակներում քաղաքացիները կարող են նաև դիմել գրավոր քայլերի համար, որոնք թույլ են տալիս պարզել որոշման օրինականությունը: ՊԵԿ-ն պարտավորվում է իրականացնել վերանայման գործընթացի ընթացակարգերը օրենքով սահմանված ժամկետներում, ինչը կարող է լինել ինչպես արագ, այնպես էլ համեմատաբար երկարատև: