Անհրաժեշտ փաստաթղթի ներկայացման ժամանակացույցը
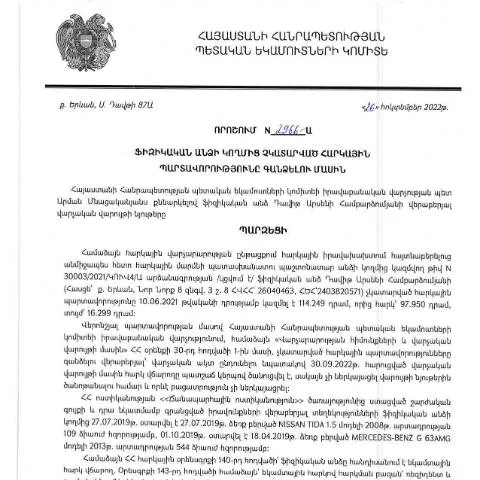
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (N2966-Ա) նախատեսում է ժամկետներ, որոնց ընթացքում պետք է իրականացվեն համապատասխան գործողություններ: Այս որոշման շրջանակներում առաջին քայլը սկսվում է ծրագրի հրապարակումից, որն իրականացվում է 2023 թվականի փետրվարի 7-ին:
Տվյալ որոշման կիրառման ժամկետները
- Ծրագրի հրապարակում: 07.02.2023
- Դիմումների ներկայացման ժամկետ: 2023 թվականի մարտի 1-ից մինչև սեպտեմբերի 30-ը՝ հաշվի առնելով հնարավոր երկարաձգումները:
Այժմ, երբ դիմումների ժամկետները ճշտված են, հարկավոր է հասկանալ, թե ինչ է տեղի ունենում յուրաքանչյուր փուլում:
Ակնկալվող գործընթացը և վարչական քայլերը
Աշխատանքային ընթացակարգը, որը սկսում է դիմումը ներկայացնելուց, ներառում է մի շարք քայլեր:
1. Դիմումը ներկայացնել
Ֆիզիկական անձը, ով պարտավոր է հարկեր վճարել, պետք է ներկայացնի դիմում՝ համաձայն որոշման պահանջների: Այս քայլը կարելի է կատարել թվային տարբերակով, ինչը մեծապես հեշտացնում է գործընթացը:
2. Քննարկման փուլ
Դիմումները ստանալուց հետո համապատասխան վարչությունը սկսում է դրանք դիտարկել՝ հաշվի առնելով ներկայացված փաստաթղթերը և տեղեկությունները:
3. Որոշման կայացում
Դիմումների քննարկումից հետո կկայացվեն որոշումներ, որոնք կուղարկվեն դիմողներին:
Դիմումները ներկայացնելու ալիքները
Վարչական գործընթացների պարզեցման նպատակով ՀՀ ՊԵԿ-ը առաջարկում է մի քանի տարբերակներ՝ դիմումները ներկայացնելու համար:
- Ելքելաոնի համակարգի միջոցով: Դիմումն իրականացվում է էլեկտրոնային ստորագրությամբ, ինչը արագացնում է գործընթացը:
- Պատրաստված փաստաթղթերի փոխանցում: Դիմումները կարող են ներկայացվել նաև անձամբ՝ ՊԵԿ տարածքային բաժինների միջոցով:
Երևի թե ամենակարևորում է գրանցման համար անհրաժեշտ փաստաթղթերի ճիշտ լրացումը, ինչը կնպաստի գործընթացի արագացմանը:
Դիմումի առանձնահատկությունները և համեմատությունը հարակից փաստաթղթերի հետ
Դիմումը N2966-Ա, այնուամենայնիվ, ունի որոշակի առանձնահատկություններ, որոնք տարբերում են այն այլ վարչական փաստաթղթերից:
| Փաստաթուղթ | Կիրառության ոլորտ | Հնարավորությունների լայնություն |
|---|---|---|
| N2966-Ա | Հարկային պարտավորություններ | Չկատարված պարտականությունների գանձում |
| Հարկային հայտարարագիր | Անձնական հարկեր | Հայտարարումների ներկայացում |
| Հարկային գործարքների հաշվետվություն | Նկարագրական հաշվետվություններ | Գործարքների մանրամասներ |
Այս համեմատությունը ցույց է տալիս, որ N2966-Ա որոշումը կենտրոնացած է ոչ միայն պարտականությունների ներկայացման վրա, այլև ուղղակիորեն կապված է դրանց կատարողականի հետ:
Հասարակության տարբեր խմբերի անդրադարձը և բացառությունները
Դիմումը նախատեսված է բոլոր ֆիզիկական անձանց համար, սակայն կան որոշ բացառություններ, որոնք կարող են ազդել դիմողների վրա:
Կողմնորոշիչ խմբեր
- Անձնագրային մուտքի թույլտվություն ունեցող քաղաքացիական անձինք: Նրանք, ովքեր ունեն փաստաթղթային վավերացում:
- Ամուսնացած անձինք: Այս խմբին պատկանելու դեպքում հավելյալ փաստաթղթեր կարող են պահանջվել:
Հատուկ պայմանները և ո՞վ կարող է դիմել
Դիմելու իրավունք ունեն բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, սակայն պետք է հաշվի առնել նաև որոշակի պայմաններ:
- Եկամտային հարկ վճարողներ: Խորհրդով հարկաբյուջետային կարգում ներառված:
- Ընտրություն ունեցող ահազանգողներ: Իրավաբանական անձանց նկատմամբ կիրառվում են հատուկ դրույթներ:
Պրոցեսի հստակեցում և վարչական մարմինների դերակատարումը
ՀՀ ՊԵԿ-ը և այլ վարչություններ մասնակցում են այս գործընթացին, կայացնելով որոշումներ, որոնք անհրաժեշտ են հարկերի գանձման համար:
Վարչության դեր
Այս մարմինը պատասխանատու է բոլոր հարկային վճարների նկատմամբ, դրա հետ կապված որոշումների կայացմանը:
Ծրագրային ձեռքբերումները
Ծրագրի արդյունավետությունը կախված է ինչպես դիմումի ներկայացուցչից, այնպես էլ վարչությունների համագործակցությունից:
Հասանելի ռեսուրսներ և լրացուցիչ տեղեկություններ
Դիմումի պահանջների լրացման ընթացքում օգտակար են տարբեր ռեսուրսները, որոնք կարող են աջակցել:
- ՀՀ ՊԵԿ պաշտոնական կայք: Ինფორმացիոն պորտալ, որտեղ կարելի է գտնել բոլոր անհրաժեշտ փաստաթղթերը:
- Հասցեների ցանկ: Հասանելի բաժանմունքների համաձայն:
Այս ռեսուրսները կարևոր են, որպեսզի դիմողները կարողանան միանալ գործընթացին:
Հարկային պարտավորությունների կատարումը՝ ֆիզիկական անձանց համար
Ֆիզիկական անձանց հարկային պարտավորությունները ներկայացնում են իրենց եկամուտների հաշվառման և հարկերի վճարման կարևորագույն բաղադրիչը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022թ. թիվ 2966-Ա որոշումը, որը վերաբերում է չկատարված հարկային պարտավորություններին, ռազմական նշանակություն ունի այն առումով, որ այն խստացնում է հարկային օրենսդրության կիրառմանը և ֆիզիկական անձանց պատասխանատվությանը:
Այս որոշման շրջանակներում, հարկային պարտավորությունները գանձելու գործընթացը կիրականացվի ըստ հետևյալ կարգի. առաջին հերթին, պետական եկամուտների կոմիտեն կստանա տեղեկատվություն այն անձանց մասին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այնուհետև, կկազմակերպվի ծանուցման գործընթաց, որտեղ անհատները կտեղեկանան իրենց պարտավորությունների մասին:
Ըստ օրենքի պահանջների, ֆիզիկական անձանց հարկային պարտավորությունները պետք է կատարվեն ժամանակին. այլ դեպքում, հնարավոր են հավելյալ տուգանքներ կամ հարկային պարտավորությունների պարտք: Ֆիզիկական անձինք պետք է ուշադրություն դարձնեն իրենց հարկային հաշվետվություններին, որպեսզի խուսափեն նման խնդիրներից:
Դասակարգման գործընթաց և ապացույցների հավաքագրում
Դասակարգման գործընթացի շրջանակներում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել կոնկրետ իրավաբանական հետևանքների: ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է իրավաբանության կիրառման և հարկային հարցերի լուծման հարցում:
Որոշման մեջ նշվում է, որ հարկային պարտավորությունների գանձման գործընթացում, անհրաժեշտ է ներկայացնել ապացույցներ՝ սույն պարտավորությունների առկայության վերաբերյալ: Այս ապացույցները ներառում են հարկային հաշվետվությունները, ինչպես նաև այլ փաստաթղթեր, որոնք կարող են հաստատել անվճարունակությունը կամ պարտքերի գոյությունը:
Ստուգումների ընթացքում, հարկային մարմինները կարող են խնդիրներ առաջացնել, որոնք պահանջում են լրացուցիչ տեղեկատվություն և ապացույցների տրամադրում: Այս կարգի գործընթացում կարևոր է ապահովել համապատասխան և ժամանակին տրամադրված փաստաթղթերի առկայությունը:
Նոր տեխնոլոգիաների կիրառում՝ հարկային պարտավորությունների վերահսկման գործում
Ընթացիկ տարիների ընթացքում, ՀՀ ՊԵԿ-ն ներդրել է նոր տեխնոլոգիաներ, որոնք նպաստում են հարկային պարտավորությունների վերահսկման արդյունավետությանը: Իդեալական մոդելները ներառում են էլեկտրոնային ծառայությունների կիրառում, որոնք թույլ են տալիս ֆիզիկական անձանց հեշտությամբ մուտք գործել իրենց հարկային տեղեկատվությանը և ապահովել պարտավորությունների կատարման գործընթացը:
Այս կապակցությամբ, կարևոր է նշել, որ ֆիզիկական անձինք պետք է ունենան ԻԴ քարտեր և էլեկտրոնային ստորագրություններ, որոնք նախատեսված են «էլեկտրոնային կառավարում» համակարգի միջոցով: Դա հնարավորություն է տալիս անհատներին ինքնուրույն ստուգել իրենց հարկային պարտավորությունները, ինչպես նաև իրականացնել վճարումներ առցանց:
Այս տեխնոլոգիաների կիրառման շնորհիվ, հարկային պարտավորությունների վերահսկումը ստանում է նոր մոտեցումներ, որոնք նվազեցնում են մարդկային գործոնը և արագացնում են գործընթացը: Այդ իսկ պատճառով, հարկային պարտավորությունների կատարումը և վերահսկումը դառնում են ավելի թափանցիկ և հասանելի: