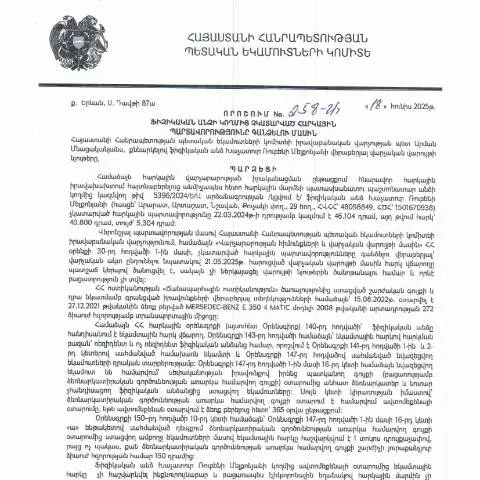
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 18․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 258-Ա որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես է ձևավորվում հարկային պարտավորությունների կատարման գործընթացը:
Այստեղ կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ, ով զբաղվում է գործունեությամբ, պարտավոր է ժամանակին և լիարժեք կատարել բոլոր հարկային պարտավորությունները: Տվյալ որոշման հիմքում ընկած է այն, որ հարկային պարտավորությունները չկատարվելու դեպքում կարող են կիրառվել հարկային վարչական պատասխանատվություններ, որոնց մասում են ներառվում տուգանքներ, պարտավորությունների համեմատող տոկոսներ, և այլ վարչական միջոցներ:
Այսպիսով, հարկային պարտավորությունները կատարելու պատասխանատվությունը ոչ միայն իրավաբանական, այլեւ բարոյական պարտավորություն է յուրաքանչյուր քաղաքացու համար: ՀՀ ՊԵԿ-ը մշակում է նոր միջոցառումներ տեղեկացնելու համար հարկ վճարողներին իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև հնարավորություն է ընծայում օգտվելու էլեկտրոնային ծառայություններից՝ հարկային հայտարարությունների ու վճարումների համար:
Իրավաբանական պաշտպանության ուղիները
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացում տեղի ունեցող իրավաբանական ընթացակարգերի փուլերը կարող են ներառել նաև պաշտպանություն իրավաբանական միջոցներով: Եթե հարկ վճարողը համաձայն չեմ որոշման հետ, նա իրավունք ունի դիմել ՀՀ ՊԵԿ վարչական դատարան՝ մերժման կամ վիճարկման պահանջով:
Դիմելու համար հարկ վճարողը պետք է ներկայացնի դիմում, որտեղ մանրամասն պետք է ներկայացնի իր փաստարկները և ապացույցները: Նման դիմումի ձևը կարող է լինել համապատասխան «Հարկային բողոք» ձևով, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
Ծանոթանալով ՀՀ ՊԵԿ իրավաբանական վարչության քաղաքականություններին, հարկ վճարողները պետք է գիտակցեն, որ յուրաքանչյուր իրավաբանական պահանջ ներկայացնելու համար կարող են անհրաժեշտ լինել իրավաբանական փաստաթղթերի համալիր: Անհրաժեշտության դեպքում, խորհուրդ է տրվում խորհրդակցել իրավաբանների կամ հարկային խորհրդատուների հետ, ովքեր կարող են օգնել ճիշտ ձևակերպել բողոքները:
Էլեկտրոնային ծառայությունների դերը
ՀՀ ՊԵԿ ենթակայությամբ գործող էլեկտրոնային ծառայությունները կարող են значительно облегчить հարկային պարտավորությունների կատարումը և վերահսկում: Ֆիզիկական անձինք, ովքեր ունեն էլեկտրոնային ստորագրություն և անձնական համար, կարող են օգտագործել e-tax համակարգը, որը թույլ է տալիս լրացնել և ներկայացնել հարկային հայտարարությունները մի քանի պարզ քայլերով:
Ավելին, ՀՀ ՊԵԿ-ի կողմից տրամադրված QR-кոդերը և 16-հիշողության թվերը փաստաթղթերի վավերացման համար ապահովում են հակակաշառակերության և փաստաթղթային կեղծիքի դեմ պայքարը: Այս ծառայությունների օգտագործումը նաև նպաստում է հարկերի վճարման պրոցեսի թափանցիկության և արդյունավետության բարձրացմանը:
Այսպիսով, հարկ վճարողները, ովքեր ցանկանում են խուսափել խնդիրներից, պետք է ակտիվորեն օգտագործեն առկա էլեկտրոնային ծառայությունները, որոնք նույնպես հրատապ տեղեկատվություն են տրամադրում հարկային պարտավորությունների մասին, առկա թարմացումները և նոր օրենքների փոփոխությունները: