Ակնարկ փաստաթղթի կարևորության և կիրառման մասին
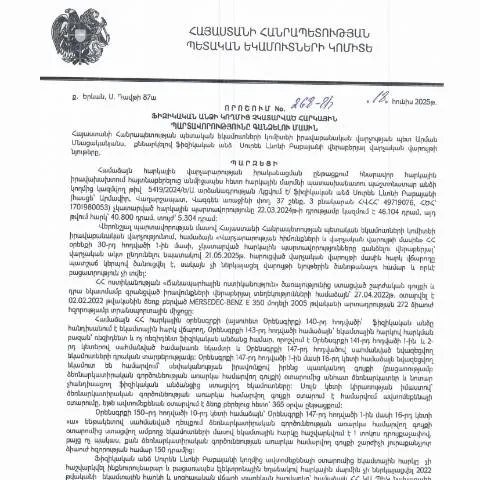
2025 թվականի հունիսի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 268-Ա որոշումը հանդիսանում է առանցքային փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարման գործընթացի կարգավորում: Այն հատկապես կարևոր է այն քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Այս փաստաթուղթը տրամադրում է հստակ ուղեցույցներ առ այն, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը, ինչ կ步骤ներ են անհրաժեշտ ձեռնարկել, և ինչու է կարևոր այս ընթացակարգի պատշաճ իրականացումը:
Չկատարված հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Պարտավորության հայտնաբերում: Կառավարության կողմից իրականացվող հարկային վերահսկողության արդյունքում կարող են հայտնաբերվել չկատարված հարկային պարտավորություններ:
- Հայտարարություն: Հարկային պարտավորությունների մասին տեղեկատվությունը ուղարկվում է պարտադիր անձին:
- Պարտավորությունների կատարում: Նշված ժամկետներում պարտավորությունները պետք է կատարվեն:
- Գանձման գործընթաց: Եթե պարտավորությունները չեն կատարվել, սկսվում է հարկային գանձման գործընթաց:
Դրական որոշման դեպքում աջակից քայլեր
Եթե հարկային պարտավորությունները կատարվել են, քաղաքացին պետք է տեղյակ լինի, որ որոշումը կարող է հանգեցնել դրական արդյունքների, ինչպիսիք են ծառայությունների մատչելիությունը և հարկային պատժամիջոցների բացակայությունը: Այս խմբից օգտվելու համար, հարկադիր չէ լրացնել հավելյալ փաստաթղթեր:
Խնդիրների դեպքում՝ արդյոք դիմել հարկային մարմնին
Եթե քաղաքացիները բացահայտեն, որ հարկային պարտավորությունների գանձման գործընթացում կան որոշակի խնդիրներ, ինչպիսիք են սխալներ փաստաթղթերում կամ լրացուցիչ պահանջներ, խորհուրդ է տրվում անմիջապես դիմել հարկային մարմիններին: նրանց հեռախոսահամարը կարող է լինել 00374 60 84 46 57:
Դրական և բացասական որոշումների հետևանքները
| Որոշման տեսակը | Հետևանքներ |
|---|---|
| Դրական | Պարտավորության կատարում, հարկային պատժամիջոցների բացակայություն |
| Բացասական | Հարկային պարտավորությունների գանձում, հնարավոր ֆինանսական պատիժներ |
Եզակի իրավիճակներ՝ արտասահմանցիների և մանկահասակների համար
Երեխաների և արտասահմանցիների համար, ովքեր ունեն հարկային պարտավորություններ, գործընթացը կարող է որոշակի տարբերություններ ունենալ: Նրանք պետք է դիմեն համապատասխան մարմնին, որպեսզի ստանան հստակ հրահանգներ:
Ինչ անել, եթե դուք արտասահմանում եք
- Հաճախորդը կարող է դիմել ՀՀ արտաքին գործերի նախարարությանը՝ հարցման համար:
- Պահանջվում է համապատասխան փաստաթղթերի ներկայացում:
- Բազմաթիվ դեպքերում, հնարավոր է իրականացնել գործընթացը առցանց:
Առցանց և թղթային ձևապաշտպանության տարբերություններ
Հարկային պարտավորությունների գանձման գործընթացում առկա են տարբերակներ, թե ինչպես կարելի է ներկայացնել դիմումը:
- Առցանց ձևով: Գրանցված օգտատերերը կարող են օգտագործել e-services հարթակը, որտեղ կարող են լրացնել բոլոր անհրաժեշտ դաշտերը:
- Թղթային ձևով: Այս տարբերակը ենթադրում է, որ քաղաքացին պետք է լրացնի թղթային փաստաթուղթ և հանձնի այն հարկային մարմնին:
Դիմումի և փաստաթղթերի հավաքագրման գործընթաց
Հարկային պարտավորությունների համար դիմելիս, անհրաժեշտ է ունենալ մի շարք փաստաթղթեր:
- Հարկային պարտավորությունների վերաբերյալ տեղեկագիր:
- Տվյալ անձի փաստաթուղթ (身份证/身份证号码):
- Անձնագիր՝ սահմանափակումների վերաբերյալ:
Կարևոր մանրամասներ
Օգտակար կլինի նաև տեղեկանալ, թե որոնցից կարող են լինել լրացուցիչ փաստաթղթեր, որոնք կարող են պահանջվել:
- Անձի ՀՎՀՀ՝ հարկադիր անձին:
- Մշտական հասցե՝ հարկային մարմնի համար:
Խորհուրդներ՝ պահանջների ժամանակ
Իհարկե, հարկային պարտավորություններից խուսափելու համար, քաղաքացիները պետք է ուշադիր լինեն իրենց հայտարարությունների նկատմամբ.
- Հարկային պարտավորությունների ժամանակին կատարումը:
- Ինֆորմացիայի մշտական թարմացումը՝ հարկային մարմինների հետ:
- Հարկային պարտավորությունների յուրաքանչյուր փոփոխություն:
Ի՞նչ անել, եթե անհրաժեշտ փաստաթղթերը բացակայում են
Եթե քաղաքացին չի կարող ներկայացնել որոշակի փաստաթղթեր, հարկային մարմինը կարող է տրամադրել լրացուցիչ ժամանակ՝ փաստաթղթերի ներկայացման համար:
Խոսակցական գործընթացը և պարտավորությունների կատարումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունները գանձելու գործընթացը, ինչպես նշվեց 268-Ա որոշման մեջ, իրականացվում է մի շարք քայլերով, որոնք նախատեսում են հարկային մարմնի կողմից նախապատրաստական աշխատանքներ։ Նախ, հարկային պարտավորության չկատարման հանգամանքները պետք է մանրամասն ուսումնասիրվեն։ Անդրադարձվում է ինչպես պարտքի ծավալին, այնպես էլ նրա ծագման պայմաններին, ինչպիսիք են ժամանակին հարկային հայտարարություն չներկայացնելը կամ հարկային պարտքերի ժամանակին չվճարումը։
Այս գործընթացը, որպես կանոն, սկսվում է հարկատուի նկատմամբ ծանուցման միջոցով, որտեղ նշվում են իրենց պարտավորությունները և պահանջները։ Ծանուցման արդյունքում հարկատուն ստանում է նաև տեղեկություններ այն մասին, թե որքան ժամանակ ունի պարտավորությունները կատարելու համար։ Այս պահը շատ կարևոր է, քանի որ այն որոշում է, թե արդյոք հարկատուն կարող է խուսափել վարչական պատասխանատվությունից՝ կատարելով իր պարտավորությունները ժամանային։
Երբ հարկատուն չի արձագանքում այս ծանուցմանը կամ չի կատարում պարտավորությունները, հարկային մարմինը անցնում է հարկային պարտավորությունները գանձելու ավելի խիստ միջոցների՝ ներառյալ դատարան դիմելը կամ բանկային հաշվի մարումը։ Այս դեպքում հարկային մարմինը պետք է հիմնավորի, թե ինչու է անհրաժեշտ այդ քայլերը կատարելը, ինչի արդյունքում կարող է առաջացնել անհրաժեշտության դեպքում նաև մեծ ծախսեր, որ կհանգեցնեն հարկատուի համար լրացուցիչ ֆինանսական բեռների։
Գանձման ընթացակարգի իրավական հիմքերը
268-Ա որոշման հիմքում դրված են ՀՀ հարկային օրենսդրության բազմաթիվ բաղադրիչներ, որոնք կարգավորում են հարկային պարտավորությունների կատարումը։ Ի թիվս այլ բաների, այս որոշումը հիմնվում է Հայ Հանրապետության վարչական օրենսդրության կոդեքսի մեջ նշված կարգավորումների վրա, որոնք ենթադրում են հարկային պարտավորությունների կատարումը։
Անշուշտ, հարկային մարմինները պարտավոր են պահպանել օրենքի շրջանակները, երբ իրականացնում են հարկային պարտավորությունների գանձման գործընթացը։ Դա ներառում է հարկատուի իրավունքն ապացուցել իր դիրքորոշումը և քննարկել որոշման հիմքերի օրինականությունը։ Այս կարգավորումները առավելագույնս կարևոր են, որպեսզի ապահովվի պարտագիծ լինելու դեպքում հարկատուի իրավունքների պաշտպանության անհրաժեշտությունը։
Բացի այդ, հարկային մարմինը պարտավոր է հարկատուին տրամադրել բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են հարկային պարտավորություններին, որոնց վրա հիմնված է գանձման գործընթացը։ Սա ներառում է նաև տեղեկություններ այն մասին, թե ինչպես ստանալ հարցումներ, ներկայացնել ապացույցներ և սպառնալիկ վիճակների դեպքում՝ իրավական աջակցություն։
Գանձման գործընթացի հետևանքները և հարկատուի իրավունքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ բազմաթիվ հետևանքներ, որոնք ոչ միայն مالی, այլ նաև իրավական բնույթ են կրում։ Երբ հարկային մարմինը անցնում է հարկային պարտավորությունները գանձելու գործընթացին, դա ծնում է օրենքով նախատեսված մի շարք հետևանքներ, որոնց մասին հարկատուն պետք է տեղյակ լինի։
Առաջինը, հարկատուն իրավունք ունի դիմել բարձրագույն հարկային մարմին՝ խնդրանքով վերանայել և գնահատել հարկային պարտավորությունները։ Այս դիմումը կարող է ներառել փաստաթղթայնացված ապացույցներ կամ գրավոր բացատրություններ, որոնք ցույց են տալիս, թե ինչու հարկատուն չի կատարել իր պարտավորությունները։ Երկրորդ, հարկատուն կարող է դիմել դատարան՝ վիճարկելու որոշումը, եթե դա իր համար բարդություններ է ստեղծում՝ հաշվի առնելով, որ դատարանի ժամանակացույցները երկար են, և որոշումները կարող են տևել ամիսներ։
Այսպիսով, հարկատուները պետք է ակտիվորեն մասնակցեն իրենց լրացուցիչ պարտավորությունների ընթացակարգին, որպեսզի պաշտպանեն իրենց իրավունքները և նվազեցնեն հնարավոր հետևանքները։