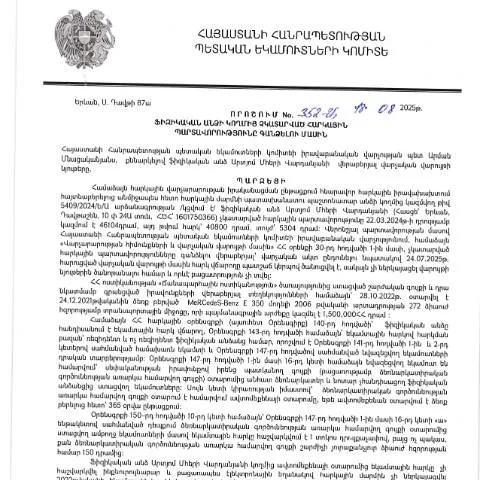
Պետական հարկային պարտավորությունները՝ պարտադիր և ժամանակին կատարման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 352-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ունի կարևոր դեր հարկային պարտավորությունների կատարման գործընթացում։ Այս փաստաթուղթը նախատեսում է այն քաղաքացիների նկատմամբ միջոցներ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն, ինչ կարևոր է հասկանալ այս որոշման շրջանակներում, այն է, թե ինչպես է այն վերաբերում քաղաքացիների և պետության հարաբերություններին, հարկային պարտավորությունների կատարման կարևորությանը և համապատասխան ընթացակարգերին։
Ո quiénes están involucrados en este proceso?
Այս գործընթացում ընդգրկված են բոլոր այն ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն պետության նկատմամբ, սակայն, տարբեր պատճառներով, չեն կատարել դրանք։ Որոշակի խմբեր, որոնք կարող են ենթարկվել այս որոշմանը, ներառում են:
- Դատական գործընթացների ենթարկված անձինք
- Պետական կամ մասնավոր ոլորտներում աշխատող անձինք՝ հարկային պարտավորություններ չունեցող
- Արտասահմանում բնակվող ՀՀ քաղաքացիներ, ովքեր դադարեցրել են հարկային պարտավորության կատարումը
- Դրա մեջ ներառվում են նաև այն անձինք, ովքեր ունեն եկամուտ, բայց չեն հայտարարում դրանք
Պարտաճանաչ հարկատուների և հարկային դիֆոլտի ազդեցությունը
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել լուրջ։ Դրանց մեջ կարող են լինել:
- Տուգանքներ և տոկոսներ՝ պարտքի համար
- Ախտահանման պահանջներ՝ հարկային պարտավորությունների կատարումից հետո
- Դատական գործընթացներ, որոնք կարող են հանգեցնել գույքի կամ եկամուտների վերականգնմանը
Այսպիսով, հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն քաղաքացիների համար, այլև պետության համար, քանի որ դրանք հանդիսանում են պետության բյուջեի հիմնական աղբյուրը։
Փաստաթղթերի պատրաստում և լրացում՝ կարևոր փուլեր
Հարկային պարտավորության կատարման գործընթացը պահանջում է համապատասխան փաստաթղթերի ճիշտ լրացում և ներկայացում։ Պետք է ուշադրություն դարձնել հետևյալ հարցերին.
- Ֆորմայի լրացում: Այս գործընթացի ընթացքում դուք պետք է լրացնեք հատուկ հաստիքներ, որոնք ստուգվում են ՀՀ ՊԵԿ-ի կողմից։
- Պատասխանատու մարմնի ընտրություն: Անհրաժեշտ է, որպեսզի քաղաքացիները հասկանան, թե որ կառույցի հետ պետք է աշխատեն՝ ըստ իրենց վիճակի։
- Ժամկետների պահպանություն: Հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, հակառակ դեպքում կարող են վարկանիշային իջեցումներ լինել։
Դրական և բացասական դեպքեր
Եթե քաղաքացիները չկատարեն իրենց հարկային պարտավորությունները, նրանք կարող են բախվել տարբեր հետևանքների։
- Դրական դեպքեր: Երբ քաղաքացիները կատարում են իրենց պարտավորությունները ժամանակին, նրանք կարող են օգտվել պետական աջակցության ծրագրերից, և նրանց հարկային պարտավորությունները կարող են որոշ դեպքերում նվազել։
- Բացասական դեպքեր: Պարտադիր հարկային պարտավորությունների չկատարումը կարող է հանգեցնել դատարանների դատական վարագույրների և գույքային իրավունքի կորուստների։
Դեպոզիտ և լրացման ընթացակարգ՝ քայլ առ քայլ
Այս գործընթացը սկսում է կառավարական որոշման ընդունմամբ, որին հաջորդում է ֆիզիկական անձի կողմից համապատասխան փաստաթղթերի ներկայացումը:
- Դիմումի լրացում: Ապահովեք, որ բոլոր անհրաժեշտ հատվածները լիարժեք լրացված լինեն, այն է՝ անձնական տվյալներ, հարկային պարտավորության մանրամասներ:
- Դրանք ներկայացնել պատասխանատու մարմիններին: Ձեզ անհրաժեշտ է ներկայացնել այս փաստաթուղթը սահմանված մարմնին՝ առցանց կամ անձամբ:
- Հետադարձ կապ: Հարկադիր մարմինները կնայեն ներկայացված փաստաթղթերը և կհաստատեն կամ կհերքեն դրանք, և դուք պետք է սպասեք պատասխանին:
Այս գործընթացը շատ կարևոր է, քանի որ այն ազդում է մուտքերի և հարկային պարտավորությունների կատարման վրա:
Ինչ անել՝ եթե դիմումը մերժվի կամ լրացումներ պահանջվեն
Եթե դուք ստանում եք մերժում ձեր ներկայացրած դիմումից, անհրաժեշտ է գործել ըստ հետևյալ քայլերի:
- Մերժման պատճառների ուսումնասիրում: Ակտիվորեն ուսումնասիրեք մերժումը, որպեսզի հասկանաք, թե որտեղ եք սխալվել:
- Նոր դիմում ներկայացնել: Վերագնահատեք ձեր տվյալները և լրացրեք նոր դիմում՝ հաշվի առնելով նախորդ մերժման պատճառները:
- Հանգուցալուծում: Եթե դուք կարծում եք, որ ձեր դիմումը սխալմունքների կամ թերությունների հիմքով է մերժվել, կարող եք դիմել վերաքննիչ մարմնին:
Ժամկետները՝ ընթացքի կարևորությունը
Այս գործընթացը ունի սղագրություններ և ժամկետներ, որոնք անհրաժեշտ է պահպանել:
| Դասակարգում | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | Դիմումը պետք է ներկայացվի օրենքով հաստատված ժամկետներում |
| Պատասխան ստանալ | 1 ամիս |
| Վերաքննման դիմում | Այն պետք է ներկայացվի 10 օրվա ընթացքում մերժման մասին ծանուցումից |
Հարկային պարտավորությունների կատարման համակարգի զարգացման հեռանկարները
Իրականում հարկային համակարգը մշտապես զարգանում է և բարելավվում, որպեսզի քաղաքացիների համար պարզեցնի պարտավորությունների կատարումը:
- Էլեկտրոնային ծառայություններ: ՀՀ կառավարությունը մշտապես աշխատում է իր էլեկտրոնային ծառայությունների առաջարկների ընդլայնման վրա:
- Տեխնոլոգիական նորարարություններ: Մշտական նորարարությունները, ինչպիսին են QR կոդերը, տրամադրում են ավելի արագ և արդյունավետ գործընթացներ:
- Հասանելիություն: Անհրաժեշտ է ապահովել, որպեսզի բոլոր քաղաքացիները կարող ունենան հասանելիություն հարկային տեղեկատվությանը:
Հարկային պարտավորությունների վճարման գործընթացը
Հայաստանի Հանրապետության հարկային օրենսդրությանը համապատասխան, ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները՝ ժամանակին և ամբողջությամբ: Ի թիվս այլ կարեւոր դրույթների, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 352-Ա որոշումը սահմանում է այն քայլերը, որոնք հարկային մարմինները պետք է ձեռնարկեն՝ հարկային պարտավորությունների չկատարումը վերահսկելու և լուծելու նպատակով:
Այս որոշումն ուժի մեջ է մտնում այն պահից, երբ այն հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում, ինչի շնորհիվ քաղաքացիները ստանում են տեղեկություններ իրենց հարկային պարտավորությունների մասին: Նման դեպքերում, հարկային մարմինները պարտավոր են տեղեկացնել անձին՝ չկատարված պարտավորությունների առկայության մասին, ինչպես նաև տրամադրել համապատասխան տեղեկություններ՝ պարտավորությունների հաշվարկի վերաբերյալ:
Դիմումի գործընթացը հարկային պարտավորությունների վերացման համար
Ի տարբերություն նախկինում կիրառված մեթոդների, ներկայումս ՀՀ ՊԵԿ-ը ներդրել է էլեկտրոնային դիմումի համակարգ, որը հնարավորություն է տալիս քաղաքացիներին առավել արդյունավետ կերպով ներկայացնել դիմում՝ իրենց հարկային պարտավորությունները վերացնելու նպատակով: Խնդիրն այն է, որ դիմումատուները կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունը՝ արագ և անվտանգ կերպով լրացնելով համապատասխան տարրերը:
Դիմումը կարող է ներառել տվյալների ամբողջական պիտակային տեղեկություններ, ինչպիսիք են՝ անձնագրի թվանշանը, ՀՎՀՀ-ն և այլ անձնական տվյալներ: Հարկային մարմինները պարտավոր են վարել գործընթացն ըստ օրենքի՝ վերլուծելով ներկայացված փաստերը և կայացնելով համապատասխան որոշումներ:
Դիմումը ներկայացնելու ընթացքում, դիմումատուները պետք է հաշվի առնեն, որ կորոնավիրուսի համավարակի հետեւանքով հնարավոր են որոշակի փոփոխություններ Ժամանակացույցում, ուստի խորհուրդ է տրվում մշտապես հետևել ՀՀ ՊԵԿ պաշտոնական կայքին:
Հարկերի նկատմամբ սանկցիաների կիրառումը և վճարման միջոցները
Այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, հարկային մարմինները ունեն իրավունք՝ կիրառելու տարբեր սանկցիաներ: Ընդհանուր առմամբ, սանկցիաները կարող են ընդգրկել վարչական տուգանքների կիրառումը, ինչպես նաև պարտքի բռնագանձման գործընթացի մեկնարկը:
Էական է, որ յուրաքանչյուր սանկցիա պետք է հիմնավորվի տվյալ անձի նկատմամբ ունեցած տեղեկությունների հիման վրա, ուստի հարկային մարմինները պետք է տրամադրեն համապատասխան հիմնավորում՝ ցանկացած կարգավորման կամ վճարման պահանջի դեպքում: Ֆիզիկական անձի հարկային պարտավորությունների չկատարման հանգամանքները կարող են հանգեցնել նաև քրեական պատասխանատվության՝ կախված պարտադիր վճարների չափից:
Վճարման միջոցները կարող են լինել տարբեր՝ սկսած բանկային փոխանցումներից մինչև առկա վճարային համակարգերի օգտագործումը: Կարևոր է, որ յուրաքանչյուր վճարում լինի փաստագրված, իսկ պարտավորությունների կատարումը պետք է իրականացվի ըստ օրենսդրությամբ սահմանված ժամկետների: