Բարձրացված հարկային պարտավորությունների վճարումը և արդյունքները
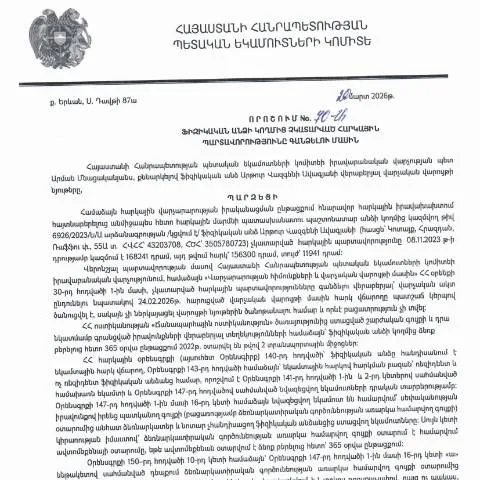
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 70-Ա որոշումը նախատեսում է հարկային պարտավորությունների վճարման մեթոդներ, որոնք կարող են կիրառվել անհատների նկատմամբ: Որոշման համաձայն, հարկ վճարողը կարող է ընտրել վճարելու տարբերակներ, օրինակ՝ մեկանվան վճարում, մասնակի վճարում կամ նաև կախել հարկային պարտավորությունների կատարումը: Այս դեպքում, հարկային մարմինները պարտավոր են ապահովել վճարման մեթոդների բազմազանություն, որպեսզի հարկ վճարողները կարողանան ավելի հեշտությամբ կատարել իրենց պարտքերը:
Հարկային պարտավորությունների ներկայացումը կարող է իրականացվել առցանց համակարգերի միջոցով, ինչը հեշտացնում է գործընթացը, սակայն հարկ վճարողները պետք է ուշադիր հետևեն իրենց փաստաթղթերին և ֆինանսական վիճակին, որպեսզի չմտնեն անօրինական պարտավորությունների մեջ:
Առկա իրավական միջոցները հարկ վճարողների պաշտպանության համար
Այս որոշման շրջանակներում հարկ վճարողները ունեն իրավունք՝ ներկայացնել շրջանակային բողոքներ կամ դիմումներ, եթե կարծում են, որ իրենց հարկային պարտավորությունները գանձվում են անօրինական կամ անհարկի: ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է լսել բոլոր բողոքները և տրամադրել իրավական օգնություն, եթե դա անհրաժեշտ լինի:
Բացի այդ, հարկ վճարողները կարող են նաև դիմել Հայաստանի Հանրապետության դատարան, եթե չեն կարողանում լուծել իրենց խնդիրները հարկային մարմինների հետ:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքներով և պարտականություններով, որպեսզի կարողանան պայքարել իրենց շահերի համար:
Հարկային պարտավորությունների կատարումը և սոցիալական ազդեցությունը
Հարկային պարտավորությունների կատարումը ոչ միայն անձնական ֆինանսական կայունության, այլ նաև տնտեսական զարգացման կարևոր գործոն է: Որոշման ընդունումը կարող է ազդել ոչ միայն անհատ հարկ վճարողների, այլ նաև ամբողջ տնտեսության վրա:
Արտաքին և ներքին ներդրումները, ինչպես նաև պետական ծրագրերի ֆինանսավորումը մեծապես կախված են հարկային հավաքածուներից: Հետևաբար, հարկային պարտավորությունների կատարումը նպաստում է սոցիալական ապահովության համակարգերի և հանրային ծառայությունների ֆինանսավորմանը:
Սակայն, հարկ վճարողները պետք է զգույշ լինեն, որպեսզի չհայտնվեն պարտքերի մեջ, ինչը կարող է հանգեցնել սոցիալական խնդիրների: Հարկային մարմինները պետք է գտնեն բալանս՝ հարկային պարտավորությունների նկատմամբ պահանջների և հարկ վճարողների սոցիալական վիճակի միջև: