Հարկային պարտավորությունների վճարման գործընթացում ընթացակարգի կարևորությունը
Հայաստանի Հանրապետության հարկային օրենքները նախատեսում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգը, ինչը հաճախ կարող է առաջացնել դժվարություններ։ Այդ պատճառով հարկային պարտավորությունների գանձման գործընթացը կարևոր է ոչ միայն պետության, այլ նաև հարկ վճարողների համար։
Ինչու և երբ է անհրաժեշտ ներկայացնել 12-Ա որոշումը
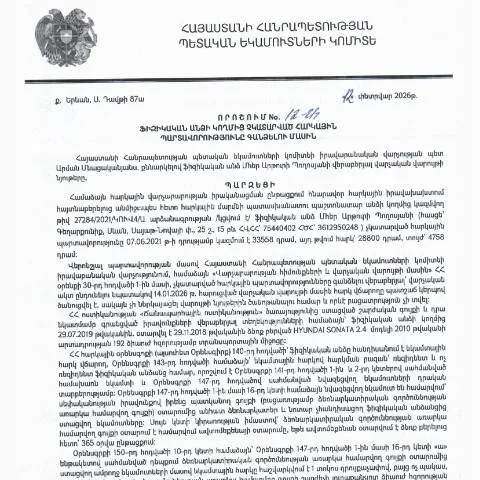
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 12-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Հարկային պարտավորությունների հետաձգման կամ չկատարելու դեպքում որոշումն ստեղծում է իրավական հիմք հարկային մարմինների կողմից այդ պարտավորությունների կատարումն ապահովելու համար։
Որոնք են որոշման հիմնական դրույթները
- Անհրաժեշտ փաստաթղթերի շարահյուսություն
- Հարկային պարտավորությունների տեսակները
- Պետական մարմինների կարգավորումները
Դիմումի ամբողջական գործընթացը՝ սկսած լրացումից մինչև ներկայացում
12-Ա որոշման շրջանակում դիմումը պետք է լրացնել մանրամասն, հետևելով ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակված տարբերակին։ Նախևառաջ, հիմնավորեք, թե ինչու չի իրականացվել հարկային պարտավորությունը:
Շրջանառվող փաստաթղթերը
- Հարկային պարտավորությունների չկատարումը վավերացնող փաստաթղթեր
- Հարկ վճարողի անձնագրային տվյալները
- Հարկային հաշվետվությունները
Ինչպես լրացնել դիմումը՝ մանրամասն ցուցումներ
Դիմումն անհրաժեշտ է լրացնել հստակ և ուշադիր, հատկապես ուշադրություն դարձնելով հետևյալ կետերին:
Լրացման հիմունքները
- Անուն, ազգանուն, հայրանուն
- Հարկային համարը
- Հարկային պարտավորությունների տեսակը
Պատճառները, որոնք կարող են առաջացնել մերժում
Եթե դիմումը լրացված չէ կամ բացակայում են անհրաժեշտ փաստաթղթեր, ապա դա կարող է հանգեցնել մերժման:
| Ամսաթիվ | Գործընթաց | Փաստաթղթեր |
|---|---|---|
| 2026թ. փետրվարի 12 | Դիմումի ներկայացում | 12-Ա ձևը, անձնագիր |
| 2026թ. մարտի 5 | Հաստատման գործընթաց | Պետական կառավարման փաստաթղթեր |
Որոնք են ընթացակարգի հետևանքներն ու պարտավորությունները
Դիմման հաստատման դեպքում հարկ վճարողը պարտավոր է կատարել բոլոր նշված պարտավորությունները։ Մերժման դեպքում հարկ վճարողը կարող է դիմել վերաքննիչ մարմնին՝ հիմք ընդունելով, որ որոշումը կայացվել է սխալ տվյալների հիման վրա:
Աջակցություն դիմումի գործընթացում
Եթե հարկ վճարողը բախվում է խնդրի կամ անհասկանալի հարցերի, անհրաժեշտ է դիմել ՀՀ ՊԵԿ խորհրդատվական օղակներին:
Նոր չափանիշներ՝ 2026 թվականի համար
2026 թվականին նախատեսվում են նոր փոփոխություններ՝ հարկային պարտավորությունների կատարման կարգում, որոնց մասին հարկ վճարողներին պետք է տեղյակ պահվի:
Օգտակար խորհուրդներ
- Պարբերաբար հետևեք ՀՀ ՊԵԿ պաշտոնական կայքին
- Աջակցություն ստանալու համար դիմեք մասնագետների
- Պահեք բոլոր փաստաթղթերը՝ ապագայում հնարավոր վիճաբանություններից խուսափելու համար
Վերջաբան՝ հարկային պարտավորությունների կատարումը որպես հանրային շահ
Հարկային պարտավորությունները կատարելը կարևոր է պետության զարգացման և հասարակական շահերի պահպանման համար։ Հարկ վճարողները պետք է գիտակցեն, որ իրենց պատասխանատվությունը նպաստում է երկրի տնտեսության կայունությանը:
Հարկային պարտավորությունների կատարման գործընթացը կարգավորող իրավական շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 12-Ա որոշումը դրսևորում է հարկային պարտավորությունների կատարման վրա դրված պահանջները և հարկային կանոնները հարկ վճարողների նկատմամբ: Ըստ ՀՀ վարչական ընթացակարգի օրենսգրքի (HO-139-N), հարկային պարտավորությունների կատարման գործընթացը ենթադրում է մի շարք քայլեր և պարտադիր զբաղվածություն՝ ուղղված պարտատերերի իրավունքների և պարտավորությունների հետ կապված: Կայացված որոշումը նաև ներառում է հարկային պարտավորությունների չկատարման հետևանքները, ինչպիսիք են վարչական պատասխանատվության միջոցները և հարկային պարտավորությունների կատարման կարգախոսները: Հարկային պարտավորությունների նկատմամբ պետք է լինի թափանցիկություն, ինչը կարևոր է պետության և քաղաքացիների միջև վստահության հաստատման համար:
Մրցակցային իրավապահ դաշտում հարկային վարչության դերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը բաղկացուցիչ մասն է այն համալիր համակարգի, որը ապահովում է պետական ֆինանսների արդյունավետ կառավարումը: Մրցակցային իրավապահ դաշտում հարկային վարչության դերակատարությունն անգնահատելի է, քանի որ այն պատասխանատու է հարկերի հավաքագրման, վերահսկողության և հաշվետվողականության ապահովման համար: Ըստ 12-Ա որոշման, հարկային պարտավորությունների չկատարման դեպքում հատկացված կարգապահական միջոցառումները նպատակ ունեն նվազեցնել հարկային խախտումները: Այս գործընթացը կարևոր է ոչ միայն պետության, այլև տնտեսության առողջացման և մրցունակության համար:
Վերանայման և բողոքարկման գործընթացները
Քանի որ 12-Ա որոշումը կարող է ենթարկվել վերանայման, հարկ վճարողները իրավունք ունեն բողոքարկելու որոշման դեմ։ Վերանայման գործընթացը սկսելու համար հարկ վճարողները պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնց մեջ կպարզաբանեն իրենց դիրքորոշումը և պատճառները, որոնք հիմնավորում են բողոքը: Բողոքարկման գործընթացը սահմանված ժամկետներում պետք է իրականացվի, որը համաձայն ՀՀ վարչական ընթացակարգի օրենսգրքի պետք է տեղի ունենա հաշվի առնելով սահմանված ժամկետները: Բողոքարկման գործընթացի արդյունավետությունը կախված է այդ գործընթացի թափանցիկությունից և շարունակական հաղորդակցությունից ՀՀ ՊԵԿ և քաղաքացիների միջև: