Վիճակագրական տվյալներ և նշանակություն
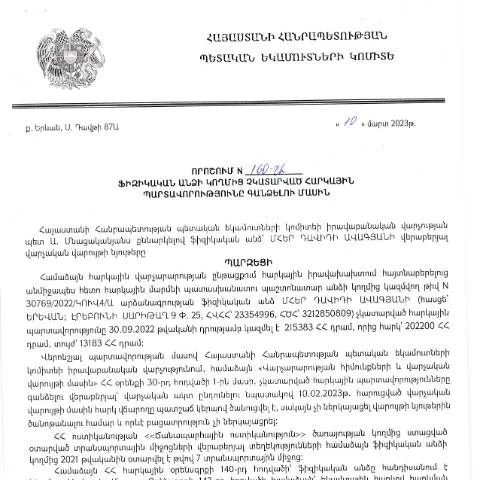
2023 թվականի մարտի 10-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախագծվել է ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Մհեր Ավագյանի կողմից: Այս որոշումը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը չկատարելու դեպքերին, իսկ դրա նպատակն է ապահովել հարկային օրենսդրության կիրառման արդյունավետությունը և հարկային պարտավորությունների կատարումը:
Ովքե՞ր են պարտավորությունները
Այս որոշման շրջանակներում պարտավորություն ունեն այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս անձինք կարող են լինել՝
- Հարկային ապակառուցաբերներ;
- Նախկին աշխատակիցներ, ովքեր աշխատանքային ժամկետում տրված ապրանքների կամ ծառայությունների համար չեն կատարել հարկային վճարումներ;
- Անձինք, ովքեր ունեն եկամուտների հայտարարագրեր, սակայն չեն կատարել իրենց հարկային պարտավորությունները:
Դիմումի ներկայացման կարգը
Այս որոշման հիման վրա, ֆիզիկական անձինք, որոնք պարտավորություններ ունեն, պետք է ներկայացնեն դիմում ՀՀ ՊԵԿ համապատասխան ստորաբաժանումին: Դիմումը կարող է լինել՝
- Ներկայացված առանձին ձևով, որը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ելնելով դիմողի անձի ներկայացվածությունից, դիմումը կարող է ներկայացվել առցանց կամ անձամբ:
Դիմումի լրացման գործընթացը
Դիմումը պետք է լինի հստակ և ամբողջական, հետևյալ տեղեկություններով՝
- Դիմողի անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային թիվ (TIN):
- Հարկային պարտավորությունների տեսակը և գումարը:
- Ակնարկներ կամ հարցեր, որոնք կարող են լինել դիմումում:
Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ իրավաբանական վարչության միջոցով, իսկ դրա ստացմանը հետևելու համար դիմողը կարող է օգտագործել իրավաբանական վարչության կայքը:
Ժամկետներ և կարևոր ամսաթվեր
Դիմումի ներկայացման գործընթացը ունի ժամանակային սահմանափակումներ: Որպեսզի դիմողը կարողանա օգտվել այդ որոշումից, նա պետք է ներկայացնի այդ դիմումը մինչև 2023 թվականի ապրիլի 30-ը. Եթե դիմումը ներկայացված չէ այս ժամկետում, ապա դիմողը կարող է կրել հետևանքներ:
Ինչ է տեղի ունենում հետո
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ իրավաբանական վարչությունը կապի դուրս կգա դիմողի հետ՝ հաշվի առնելով ներկայացված տեղեկատվությունը: Դիմողը կունենա իրավասություն՝ ստանալ լրացուցիչ տեղեկություններ կամ բացատրություններ:
Անհրաժեշտ փաստաթղթեր
Դիմումը հավաստելու համար, դիմողը պետք է ներկայացնի հետևյալ փաստաթղթերը՝
- Անձնագիր կամ նույնականացման քարտ:
- Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր:
- Հարկային հաշվետվությունների օրինակներ:
Ինչպես հետևել դիմումի ընթացքին
Դիմողը կարող է հետևել իր դիմումի ընթացքին՝
- Այցելելով ՀՀ ՊԵԿ պաշտոնական կայքը:
- Կապվելով համապատասխան ծառայության հետ:
- Օգտվելով առցանց համակարգից՝ որտեղ գոյություն ունի դիմումի ստացման համարը:
Դիմումի մերժման պարագայում
Եթե դիմումը մերժվի, դիմողը կունենա իրավունք՝ ստանալու պատճառները և անհրաժեշտ է, որ դիմողը ապահովի անհրաժեշտ փաստաթղթերը, որոնք կհաջորդեն նոր դիմումը:
Դա նշանակում է, որ դիմողը պետք է լինի ուշադիր և հետևի բոլոր պահանջներին, որպեսզի հնարավոր լինի նոր դիմում ներկայացնել:
Փոփոխությունների մասին ծանուցում
Ի լրումն այն բանի, որ դիմողները պետք է տեղյակ լինեն ցանկացած փոփոխությունից օրենսդրությունում, նրանց անհրաժեշտ է լինել ակտիվ և տեղեկացված: Հայտարարություններն ու փոփոխությունները կարող են լինել նաև հավելյալ փաստաթղթեր, որոնք կսպասարկեն դիմողներին:
Կարևոր խորհուրդներ
Ֆիզիկական անձինք, որոնք ցանկանում են օգտվել այս որոշման հնարավորություններից, պետք է ունենան հետևյալ խորհուրդները՝
- Գնահատել իրենց պարտավորությունները՝ ուսումնասիրելով բոլոր փաստաթղթերը:
- Խորհել մասնագետների հետ, եթե անհրաժեշտ լինի:
- Ինքնուրույն հետևել իրենց դիմումների ընթացքին:
Նախագծի նպատակն ու ծրագիրը
Այս որոշումը նպատակ ունի բարելավել հարկային պարտավորությունների կատարումը և նվազեցնել հարկային պարտավորությունների չկատարումը, որպեսզի ստեղծվի առավել բարենպաստ հարկային միջավայր:
Այն հնարավորություն է տալիս նաև ֆիզիկական անձանց դիմել, որպեսզի նրանք կարողանան սկսել նոր էջ իր պատմության մեջ՝ կատարել այն պարտավորությունները, որոնք նախկինում չկատարել են:
Հարկային պարտավորությունների վերաբերյալ որոշման իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության հետևյալ հիմնական սկզբունքների վրա: Նախ, հարկային պարտավորությունները ֆիզիկական անձանց համար պարտադիր են, և դրանց կատարումը ապահովում է պետության ֆինանսական կայունությունը: Որոշման մեջ նշվում են այն նաև պարտադիր կատարելիք գործողություններ, որոնք պետք է իրականացվեն, ուստի հարկային մարմինը պարտավորվում է անհրաժեշտ միջոցներ ձեռնարկել հարկային պարտավորությունները ոչ կատարած քաղաքացիների նկատմամբ:
Ըստ ՀՀ հարկային օրենսդրության, հարկային պարտավորությունները ծնվում են հարկային տարվա ընթացքում՝ համապատասխան եկամուտի ձևավորմամբ: Ի դեպ, այդ պարտավորությունները կարող են ներառել ոչ միայն եկամտային հարկի, այլ նաև այլ հարկերի և պարտադիր վճարների գանձում: Այսօրինակ որոշումները կարող են նաև առնչվել նախկին տարիներին չկատարված պարտավորություններին, որոնք դեռևս չեն լուծվել:
Որոշման կատարումը և դրա գործառույթները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը պահանջում է հատուկ գործողությունների կատարում: ՀՀ ՊԵԿ-ը իրավասու է իրականացնել վերահսկողություն և ստուգումներ, ելնելով տվյալ ֆիզիկական անձի հարկային պատմությունից: Որոշման մեջ նախատեսված է, որ հարկային մարմինը պետք է բարձրացնի հարկային պարտավորությունների կատարման հարցը, և եթե անհրաժեշտ է, կարող է կիրառել հարկային գործիքներ:
Այդ գործիքները կարող են ներառել նաև հարկային պարտավորությունների հաշվարկման գործընթաց: Կարևոր է նշել, որ հարկային մարմինը պետք է տրամադրի տվյալ ֆիզիկական անձին հնարավորություն իր պարտավորությունները կատարելու համար՝ առաջարկելով տարբերակներ, որոնք կարող են ներառել նաև վճարման ժամանակակետեր կամ պայմաններ:
Այս գործընթացի շրջանակներում, եթե ֆիզիկական անձը չի կատարել հարկային պարտավորությունները, ապա նրան կարող են սկսել կիրառել նաև վարչական պատասխանատվություն, ինչը կարող է հանգեցնել տուգանքների կամ այլ իրավական հետևանքների:
Հարկային պարտավորությունների կատարումը և փաստաթղթային ընթացակարգերը
Հարկային պարտավորությունների կատարումը ենթադրում է նաև համապատասխան փաստաթղթերի պատրաստում և ներկայացում համապատասխան պաշտոնական մարմիններին: Այն անձինք, ովքեր ենթարկվում են վերոնշյալ որոշմանը, պետք է ապահովեն, որ իրենց կողմից ներկայացված փաստաթղթերը լինեն ճշգրիտ, ամբողջական և համապատասխանում են ՀՀ ՊԵԿ-ի պահանջներին:
Բացի այդ, հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկություններ կամ ապացույցներ, որոնք հաստատում են ֆիզիկական անձի եկամուտները կամ դրանց ծագումը: Այդպիսի պահանջները կարող են լինել տարբեր բնույթի, և դրանք կարող են ներառել հաշվեկշռային փաստաթղթեր, եկամուտների հայտարարագրեր, ինչպես նաև այլ կարևոր փաստաթղթեր:
Արժևորելով գործընթացի բացարձակ թ Transparency-ը, հարկային մարմինները պարտավոր են հրապարակել անհրաժեշտ տեղեկատվություն՝ հարկային պարտավորությունների մասին, ինչպես նաև քաղաքացիներին տրամադրել հստակ ցուցումներ և օգնություն, որպեսզի նրանք կարողանան ճիշտ և ժամանակին կատարել իրենց պարտավորությունները: