Հարկային պարտավորությունները գանձելու գործընթացը
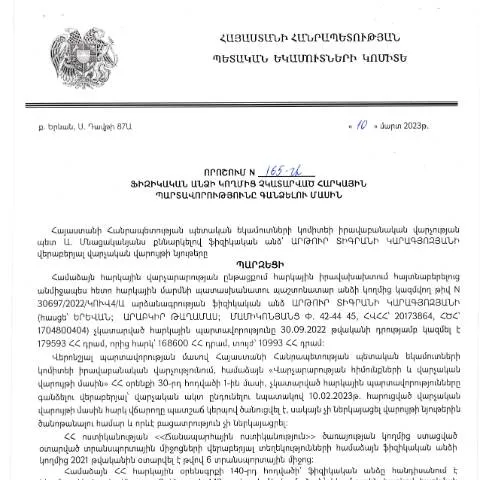
2023 թվականի մարտի 10-ին Արթուր Կարագյոզյանի կողմից ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը ամրագրում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման կանոնները: Այս որոշումը կարևոր դեր ունի, քանի որ սահմանում է պարտավորությունների գանձման մեթոդները, ժամանակաշրջանները և իրավական հիմքերը, որոնք թույլ են տալիս պետական մարմիններին գանձել չկատարված հարկային պարտավորությունները:
Ովքեր են պարտավորությունները ներկայացնող անձինք
Դիմումատուները կարող են լինել տարբեր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, ներառյալ, սակայն ոչ սահմանափակվելով հետևյալ կատեգորիաներով:
- Անձինք, որոնք զբաղվում են մասնավոր ձեռնարկատիրությամբ:
- Այդ անձանց իրավահաջորդները:
- Անձինք, որոնք փաստացի ապրում են հանրապետությունում, բայց չեն գրանցվել որպես հարկային վճարող:
Այսօրինակները ընդգրկում են բոլոր այն անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանց կատարումից հրաժարվել են կամ դրանք չեն կատարել:
Դիմումի լրացման առանձնահատկությունները
Դիմումի լրացումը պահանջում է հատուկ ուշադրություն, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել դիմումի մերժման կամ հարկային պարտավորությունների դատական կարգով գանձման:
Պարտադիր տվյալներ
Դիմումի մեջ պետք է ներառվեն հետևյալ տեղեկությունները:
- Անուն և ազգանուն: Պարտադիր լրացնելով ամբողջական անունը:
- Հեռախոսահամար: Որպես հաղորդակցության միջոց:
- Հեռախոսի հասցեն: Վճարվող հարկերի տեսակը:
Խիստ կարևոր է նաև նշել հարկային նույնականացման համարն (TIN), որը պարտադիր է բոլոր դիմումատուների համար:
Դիմումի ներկայացման կարգը
Դիմումը կարող է ներկայացվել էլեկտրոնային կամ ուղղակի եղանակով:
Էլեկտրոնային ներկայացումը
Եթե դիմումատուն ունի ID քարտ և էլեկտրոնային ստորագրություն, ապա նա կարող է դիմումը ներկայացնել առցանց համակարգում:
Ուղղակի ներկայացումը
Եթե դիմումատուն ընտրում է գործընթացի այս տարբերակը, նա պետք է այցելի ՀՀ ՊԵԿ տարածքային ստորաբաժանում:
- Դիմումի մուտքագրման ժամկետները պետք է խստորեն պահպանվեն:
- Դիմումը պետք է ներկայացվի դիմումատուի գաղտնի փաստաթղթերով:
Գանձման գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո պետական մարմինը իրականացնում է համապատասխան գործողություններ:
- Վերլուծվում են հայտի մեջ ներկայացված տվյալները:
- Հարկային պարտավորությունների գոյությունը հաստատվում է:
- Դիմումատուն տեղեկացվում է գանձման ընթացակարգի մասին:
Պետական մարմինը կարող է նաև պահանջել լրացուցիչ փաստաթղթեր, որպեսզի հաստատի հարկային պարտավորությունների իրականությունը:
Հիմնական բարդությունները և ռիսկեր
Դիմումատուները պետք է իրազեկ լինեն, որ որոշ դեպքերում կարող են առաջանալ բարդություններ:
- Հարցերը, որոնք կապված են իրավական անճշտությունների հետ:
- Չօգտագործված ժամանակը, որը կարող է բերել ավելացվող տուգանքների:
- Փաստաթղթերի տրամադրումը կամ լրացման ընթացքում առաջացող սխալները:
Այնպես որ, դիմումատուները պետք է ուշադրություն դարձնեն այս հարցերին:
Դիմումի հետագա ընթացքը
Դիմումի ներկայացումից հետո, եթե այն ընդունվում է, պետական մարմինը սկսում է գործառույթները:
- Եթե հարկային պարտավորությունները չգանձվել են, ապա պետական մարմինը կարող է սկսել դատական գործընթաց:
- Դիմումատուն կարող է կատարել ձգտել ու հանդես գալ որպես ապացույց:
- Հնարավոր է նաև դիմել վերաքննության:
Այսպիսի գործընթացները կարող են լինել բավականին բարդ և պահանջում են իրավաբանական օգնություն:
Տեղեկատվություն և աջակցություն
Դիմումատուները կարող են օգտվել ՀՀ ՊԵԿ ծառայություններից, որոնք առաջարկում են աջակցություն փաստաթղթերի լրացման և գործընթացի վերաբերյալ:
- Առցանց խորհրդատվություն:
- Հեռախոսային օգնություն:
- Հանդիպումներ անձամբ:
Դրանք հնարավորություն են տալիս դիմումատուներին ստանալ կարևոր տեղեկատվություն:
Որոշման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը հիմնվում է ՀՀ հարկային օրենսդրության վրա:
- Երևակայության գործընթացը և դրա կարգավորումները:
- Իրավական հիմքերը՝ հարկային պարտավորությունների գանձման համար:
Դրանք համարվում են կարևոր նախադրյալներ, որոնք ապահովում են գործընթացի կայունությունն ու իրավաչափությունը: