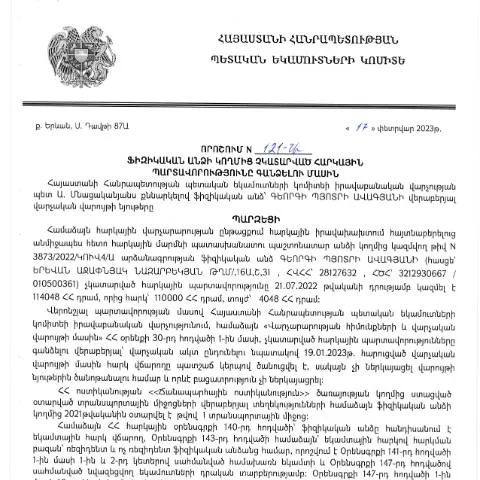
Նոր կանոնակարգեր. Հարկային պարտավորությունների գանձման գործընթացի սկսումը
Շուրջ 2023 թվականի փետրվարի 17-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ Գեորգի Ավագյանի կողմից ընդունված որոշումը նշված է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին». Այս փաստաթուղթը մի կարևոր միջոց է, որը սահմանում է այն ընթացակարգերն ու պահանջները, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարած անձանց նկատմամբ: Այս որոշումը մտնում է ՀՀ հարկային համակարգի իրավական շրջանակներ և անհրաժեշտություն է ստեղծում նմանատիպ պարտավորությունների համար, որոնք ստիպում են իմանալ պարտավորությունների ամբողջականությունը:
Հարկային պարտավորությունների գանձման գործընթացի հիմքերը
Այս որոշման ներգրավումը ՀՀ հարկային համակարգում վերաբերում է Հայաստանի Հանրապետության վարչական կարգավորումների օրենսդրությանը, որը կիրառելի է հարկային պարտավորությունների գանձման պրոցեսում: Ինչպես նշվեց, այս որոշումն ընդունված է ՀՀ կառավարության կողմից, ինչը հաստատում է կառավարության բարձրաստիճան մարմինների պատրաստակամությունը՝ հարկային պարտավորությունները պարտաճանաչ կատարելու համար:
Մասնավորապես, ՀՀ վարչական կարգավորումների օրենսդրությունը սահմանում է, որ հարկային պարտավորությունները համարում են կատարված, եթե դրանք վճարվել են սահմանված ժամկետում, իսկ եթե դրանք չեն կատարվել, պետությունը իրավունք ունի դրանք գանձել:
Միավորումը այլ փաստաթղթերի հետ
Այս որոշումը կարող է հեշտությամբ խառնվել նմանատիպ փաստաթղթերի հետ, ինչպիսիք են հարկային հայտարարագրերը կամ այլ վարչական որոշումները, որոնք վերաբերում են հարկային պարտավորություններին: Սակայն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հատուկ է այդ պարտավորությունների ընթացակարգի կառավարման և վերահսկողության համար:
Այն դեպքում, երբ այս փաստաթղթի պահանջները չեն կատարվում, կարող են առաջանալ վարչական պատիժներ, ինչպիսիք են վարչական տուգանքները կամ այլ իրավական միջոցներ:
Որտեղ և ինչպես պետք է ներկայացնել փաստաթուղթը
Այս որոշման շրջանակներում նախատեսված է, որ փաստաթուղթը կարող է ներկայացվել առցանց կամ անկախ առկա գրասենյակում: Առցանց ներկայացման գործընթացը արդյունավետություն է հաղորդում, և առավելություն է տալիս այն անձանց, որոնք կարող են օգտվել էլեկտրոնային ստորագրությունից: Այստեղ մի կարևոր քայլ է այն, որ դիմորդները պետք է գրանցվեն ՀՀ ՊԵԿ-ի կայքում:
- Առցանց ներկայացում: Այս մեթոդը թույլ է տալիս դիմորդներին արագ և հեշտությամբ ներկայացնել իրենց հայտերը:
- Գրասենյակային ներկայացում: Դիմողների համար, ովքեր նախընտրում են անձնական շփումը, նրանք կարող են այցելել իրենց տեղական հարկային գրասենյակ:
Դիմումի ձևը և հատկապես կարևոր կետերը
Պետք է ուշադրություն դարձնել որոշակի կետերի, որոնք պետք է լրացվեն դիմումի ձևում: Դիմումի ձևը մանրամասն սահմանում է այն տեղեկատվությունը, որն անհրաժեշտ է հարկային պարտավորությունների ճիշտ հաստատման համար:
- Անուն, ազգանուն և հայրենի անուն: Այս տեղեկությունները պետք է լրացվեն ճիշտ, քանի որ դրանք օգտագործվում են անձի նույնականացման համար:
- Հարկային պարտավորությունների տեսակ: Պետք է մասնավորապես նշել, թե որ հարկային պարտավորություններն են չկատարվել:
- Հարկային օրենսդրության կետեր: Պետք է ընդգրկվեն համապատասխան օրենքի հոդվածներ, որոնք վերաբերում են պարտավորություններին:
Հնարավոր հետևանքները և պարտավորությունները
Անհրաժեշտ է գիտակցել, որ եթե դիմողը չկատարի իր պարտավորությունները կամ սխալներ անցկացնի հայտում, դա կարող է հանգեցնել մինչև վարչական պատիժների:
Այնպես որ, անհրաժեշտ է նշել բոլոր պարտավորությունները, որոնք կարող են լինել:
- Տուգանքներ՝ ուշացումի դեպքում:
- Ակտիվների վկայագրերի բռնագանձում:
- Այլ իրավական միջոցներ:
Ծանոթագրություններ հատուկ դեպքերի համար
Երբեմն, հարկային պարտավորությունները կարող են ընդգրկել նաև հատուկ դեպքեր, ինչպիսին են:
- Արտասահմանում գտնվող ֆիզիկական անձինք: Նրանք պետք է լրացնեն հատուկ ձևեր:
- Մասնակից երեխա: Մինչև 18 տարեկան անձինք պետք է ներկայացնեն իրենց ծնողների կամ խնամակալների միջոցով, ինչը կարող է ընդգրկել լրացուցիչ փաստաթղթերի ներկայացում:
Ի՞նչ անել, եթե դիմումը մերժվում է
Եթե դիմումը մերժվում է, դիմողը կարող է դիմել ՀՀ ՊԵԿ վարչությանը՝ իրավական խախտումների մասին հաղորդում ներկայացնելու համար:
Մերժման պատճառները կարող են լինել տարբեր, ներառյալ:
- Բխող ծագման փաստաթղթերի բացակայություն:
- Սխալ լրացված դիմումի ձև:
Որոշման կարևորությունը և իրավական հետևանքները
Այս որոշումը չունի միայն վարչական նշանակություն, այլև ունի մեծ իրավական կարևորություն, քանի որ այն: վերականգնում է պետական համակարգի թույլատրումներին հայտնաբերումներին:
Այս փաստաթուղթը նպաստում է հարկային կարգավորման ամբողջականությանը, ունակ է աջակցել պետական եկամուտների ավելացմանը:
Ինչպես շարունակել հետագա քայլերը
Դիմողները, ովքեր հարկային պարտավորությունները չեն կատարում, պետք է ճանաչեն, որ իրավունք ունեն դիմելու գրավոր դիմումներ՝ փոխարինելու իրենց դիմումների գիտակցված մերժումներ:
Ինչպես նաև, կարևոր է խորհրդատվություն ստանալ իրավաբաններից կամ հարկային խորհրդատուներից, ովքեր կարող են տրամադրել անհրաժեշտ տեղեկություններ:
Սակայն, տեղեկատվության ստացումն ու առաջընթացը պահանջում են նաև հարկային մարմինների միջամտությունը:
Իրավական աջակցությունը նաև ուղղորդում է դիմողների՝ հետագա գործողությունների կյանքի կոչման գործում:
Վարչական գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.02.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումը և վարչական իրավունքի նախադեպերի ստեղծումը։ Այս որոշման շրջանակներում նախատեսվում են նաև վարչական կարգավորումներ, որոնք ազդում են չափանիշների, առավելությունների ու ժամկետների վրա։ Այնուամենայնիվ, հարկային պարտավորությունների գանձելու գործընթացը ենթադրում է մի շարք բարդություններ, որոնց նկատմամբ հարկ վճարողները պետք է լինեն զգոն։
Նախևառաջ, հարկ վճարողը պետք է լինի տեղեկացված իր իրավունքների և պարտականությունների մասին։ Որոշման համաձայն, հարկ վճարողը ունի իրավունք բողոքարկելու վարչական ակտը՝ ներկայացնելով համապատասխան փաստեր և հիմնավորումներ, ինչն ունի կարևոր նշանակություն որոշման իրավական հիմնավորումների տեսանկյունից։ Որպեսզի գործընթացը լինի առավել արդյունավետ, հարկ վճարողները պետք է կիրառեն էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս արագ և հեշտ մուտք գործել անհրաժեշտ տեղեկատվություն և փաստաթղթեր։
Այս գործընթացի ընթացքում հարկ վճարողները պետք է նաև հաշվի առնեն իրենց հաշվառման համարը (TIN) և այլ կարևոր ցուցանիշներ, որոնք կարող են ազդել հարկային պարտավորությունների կատարման և վարչական իրավունքի շրջանակներում օրենքի կիրառման վրա։ Գանձման գործընթացը ենթադրում է նաև տարբեր վարչական օղակների միասնական համագործակցություն, ինչը կարող է կրել ազդեցություն հարկային պարտավորությունների գանձման ժամկետների և պայմանների վրա։
Հարկային պարտավորությունների գանձման հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիմքում ընկած են այն իրավական նորմերը և սկզբունքները, որոնք կարգավորում են հարկային պարտավորությունների կատարումը։ Հարկային օրենսդրության համաձայն, ֆիզիկական անձը պարտավորվում է կատարել իր հարկային պարտավորությունները, և դրանց չկատարումն առաջացնում է համապատասխան հետևանքներ։
Այս որոշման շրջանակներում ՀՀ ՊԵԿ-ն պարտավոր է ուշադրություն դարձնել յուրաքանչյուր գործին առանձին, որպեսզի ճիշտ գնահատի իրավիճակը և որոշի, թե արդյոք հարկ վճարողի կողմից կատարված պարտավորությունները համապատասխանում են օրենսդրական պահանջներին։ Ավելին, հարկային պարտավորությունների գանձման գործընթացում կարող են հայտնվել տարբեր հանգամանքներ, որոնք կարող են ազդել դրա ընթացքի վրա։ Ուստի, հարկ վճարողները պետք է լինեն տեղեկացված այն երևույթներից, որոնք կարող են հանգեցնել վարչական ակտի էական փոփոխության կամ բողոքարկման։
Հարկային պարտավորությունների գանձման գործընթացի արդյունքներն ազդում են ոչ միայն տվյալ ֆիզիկական անձի, այլև ողջ պետական բյուջեի վրա, ինչը նշանակում է, որ մասնակից կողմերը պետք է համագործակցեն՝ խուսափելու համար հնարավոր իրավաբանական վեճերից, որոնք կարող են վնասակար լինել ինչպես ֆիզիկական անձի, այնպես էլ պետական շահերի տեսանկյունից։
Սեփական միջոցների պաշտպանություն և աջակցության մեխանիզմներ
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է նաև ֆիզիկական անձի սեփական միջոցների պաշտպանությունը։ Ֆիզիկական անձը իրավունք ունի պաշտպանել իր հետաքրքրությունները և միջոցները, իսկ խորհուրդները և աջակցությունը կարող են լինել օգտակար այս գործում։ Առաջին հերթին, հարկ վճարողները կարող են դիմել իրավաբանների, հարկային խորհրդատուների և մասնագետների օգնությանը, ովքեր կտրամադրեն մասնագիտական խորհուրդներ և աջակցություն իրենց գործերում։
Առաջարկվում է նաև տեղեկություններ հավաքել հարկային պարտավորությունների մասին, ինչպես նաև դիմել պետական մարմիններին՝ հարցեր ուղղելու համար։ Հարկ վճարողները կարող են օգտվել նաև առցանց ծառայություններից, որտեղ կարող են ստանալ անհրաժեշտ տեղեկություններ իրենց իրավունքներին և պարտականություններին վերաբերող։ Հարկային մարմինների կողմից տրամադրվող էլեկտրոնային ծառայությունները կարող են մեծապես նպաստել գործընթացի արագությանը և թափանցիկությանը։
Այցելելով ՀՀ ՊԵԿ պաշտոնական կայքը, հարկ վճարողները կարող են ծանոթանալ իրենց հարկային պարտավորություններին, տեսնել, թե ինչպես պետք է օրինակել բողոքարկման գործընթացը, ինչպես նաև տեղեկություններ ստանալ իրենց իրավունքների մասին։ Այս խորհուրդները թույլ են տալիս հարկ վճարողներին ավելի արդյունավետ զբաղվել իրենց հարկային պարտավորությունների կատարման գործընթացով և նվազեցնել հնարավոր ռիսկերը: