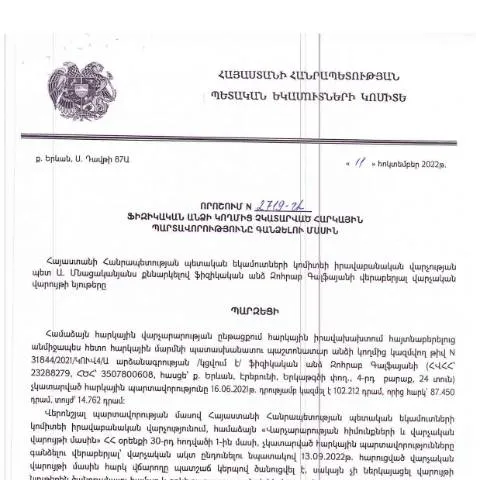
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հայաստանի Հանրապետության քաղաքացիների հարկային պարտավորությունները գանձելու գործընթացը լի է բարդություններով, պահանջում է ուշադրություն և զգուշություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 թվի 2719-Ա որոշումը առանձնանում է իր կարևորությամբ, քանի որ այն ուղղված է այն քաղաքացիների նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Որոնք են որոշման հիմքերը
Այս որոշումն ընդունվել է Իրավաբանական վարչության կողմից, և այն հիմնականում հիմնված է հարկային օրենսդրության վրա: Որոշման նպատակն է ապահովել, որ քաղաքացիները գիտակցեն իրենց պարտավորությունները և, եթե անհրաժեշտ է, կատարեն հարկային վճարումները:
Դիտարկման ենթակա սուբյեկտները
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման ենթակա են այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Ի տարբերություն իրավաբանական անձանց, ֆիզիկական անձինք կարող են ունենալ տարբեր պայմաններ, որոնք ազդում են նրանց նկատմամբ կիրառվող վճարների վրա:
Հատուկ դեպքեր և բացառությունները
- Եթե անձը ունի ֆինանսական դժվարություններ, հնարավոր է, որ նա կարողանա օգտվել վճարման ժամանակավոր սառումից:
- Խնդիրներ, որոնք կապված են փաստաթղթերի լրացման կամ սխալների հետ:
- Եթե անձը դիմում է, և հարցերն անընդմեջ լուծվում են, նրանք կարող են խուսափել հարկային պարտավորություններից:
Փոխկապակցված փաստաթղթերի հետ համեմատություն
Հարկային պարտավորությունները գանձելու գործընթացը հաճախ կարող է խառնվել այլ գործընթացների, ինչպիսիք են հարկային հայտարարագրերի ներկայացումը կամ ֆինանսական հաշիվների ստուգումները:
| Փաստաթուղթ | Նպատակ | Կանոնակարգ |
|---|---|---|
| Հարկային հայտարարագիր | Ինֆորմացիայի տրամադրում | Ընդունել հարկային մարմին |
| Հարկային պարտավորությունների գանձման որոշում | Պարտավորությունների կատարում | Կողմից ուղարկում հարկային մարմնին |
| Ծրագրի համաձայնագիր | Կարգի սահմանում | Հավանություն ստանալու գործընթաց |
Փաստաթղթերի լրացում և ներկայացում
Ինչպես ցանկացած պաշտոնական փաստաթուղթ, 2719-Ա որոշումն ունի իր յուրահատուկ պահանջները լրացման համար:
Լրացվող դաշտերը
- Անուն և ազգանուն
- Հասցե
- Հարկային նույնականացման համարը
Այս տեղեկատվությունը պետք է լինի ճշգրիտ և հաշվի առնված է հարկային մարմնին ներկայացվող փաստաթղթերում:
Ուղարկման ընթացակարգը
Տվյալ փաստաթուղթը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով:
- Էլեկտրոնային ներկայացում: Օգտագործեք ՊԵԿ-ի պաշտոնական կայք:
- Թղթային ներկայացում: Գումարած բոլոր անհրաժեշտ փաստաթղթերը կարող եք ներկայացնել համապատասխան հարկային մարմնին:
Ակնկալվող արդյունքները
Հայաստանի Հանրապետության քաղաքացիները, ովքեր լրացնում և ներկայացնում են 2719-Ա որոշումն, կարող են ակնկալել, որ:
- Հարկային պարտավորությունները կգնահատվեն:
- Հնարավոր է, թե ինչպիսի միջոցառումներ կիրականացվեն պարտավորությունների կատարումը ապահովելու համար:
- Տրամադրվեն տարբեր լուծումներ, որոնք կարող են ներառել վճարման պլաններ:
Զեկույցի տրամադրման ընթացակարգը
Ի վերջո, քաղաքացիները տեղեկացված են, թե ինչպես է կատարում իրենց հարկային պարտավորությունները, և կարող են դիմել լրացուցիչ տեղեկությունների համար:
Որոնք են հաջորդ քայլերը
Եթե որոշման արդյունքում հարկային պարտավորությունները չկատարվեն, քաղաքացիները կարող են դիմել օրինական միջոցների:
- Կարող են դիմել համապատասխան մարմիններին՝ խնդիրը լուծելու համար:
- Երկրորդ անգամ դիմել կառավարության որոշման վերանայման համար:
Այս գործընթացն օգնում է կազմակերպել հարկային պարտավորությունները և գիտակցել, թե ինչ ուղիներ կան, որպեսզի քաղաքացիները արդյունավետորեն իրականացնեն իրենց պարտավորությունները:
Դիմումի ներկայացման կարգը և պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022թ. թիվ 2719-Ա որոշումն առնչվում է այն ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացներին, որոնց հրաժարվում են կատարել իրենց ֆինանսական պարտականությունները: Դիմումի ներկայացման գործընթացը պահանջում է որոշակի քայլեր, որոնք հարկավոր է կատարել ` համապատասխան պահանջներին համապատասխանելու համար:
Առաջին հերթին, հարկավոր է հավաքել անհրաժեշտ փաստաթղթերը, որոնք կպահանջվեն դիմումի հետ: Այդ փաստաթղթերը կարող են ներառել հարկային պարտավորությունների ապացույցները, անձնական փաստաթուղթը, ինչպես նաև խախտումների դեպքում ներկայացվող երրորդ կողմի ծանուցումները: Դիմումը, որը ներկայացվում է ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը, պետք է լինի մանրամասն ու ամբողջական:
Դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով, օգտագործելով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունները: Այս դեպքում, դիմումի գործընթացը կարող է արագանալ, քանի որ բոլոր տվյալները ստուգվում են Դիմումի հանձնման պահին: Արդյունքում, դիմողի շահերը պաշտպանելու համար անհրաժեշտ է ապահովել, որ դիմումը ներկայացվի ժամկետում, որպեսզի այն կարողանա ժամանակին դիտարկվել:
Հարկային պարտավորությունների չկատարումը՝ հետեւանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք բացասական հետեւանքներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա: ՀՀ հարկային օրենսդրությունը նախատեսում է տարբեր պատիժներ, որոնք կարող են կիրառվել այն անձանց նկատմամբ, ովքեր խախտում են իրենց հարկային պարտականությունները:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների: Տուգանքները կախված են չկատարված հարկային պարտավորությունների գումարից, ինչպես նաև ախտորոշված ժամանակահատվածից: Օրինակ, եթե ֆիզիկական անձը չկատարել է իր պարտավորությունները և ուշացնում է վճարումները, ապա նրան կարող են կիրառել տուգանքներ ըստ սահմանված կարգի:
Ավելի վատ իրավիճակներում, ՀՀ ՊԵԿ-ը կարող է ձեռնարկել իրավաբանական միջոցներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների բռնագանձմանը: Սա ներառում է դրամական միջոցների բռնագանձում, հաշիվների արգելափակում կամ նույնիսկ անշարժ գույքի բռնագանձում: Այսպիսի միջոցների կիրառումը կարող է հանգեցնել ֆինանսական ծանրաբեռնվածության և կանխարգելել ֆիզիկական անձի տնտեսական ակտիվությունը:
Հարկային պարտավորությունների կատարումը և ֆինանսական կարգավորումները
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները, այդ թվում՝ 11.10.2022թ. թիվ 2719-Ա որոշումը, հատուկ ընդգծում են հարկային պարտավորությունների կատարելու կարևորությունը և դրանց ազդեցությունը պետության ֆինանսական կայունության վրա: Հարկային պարտավորությունների կատարումը կարևոր է թե՛ պետական բյուջեի համար, թե՛ քաղաքացիների սոցիալական պաշտպանությունը ապահովելու համար:
Հարկային պարտավորությունները կատարելու միջոցով, ֆիզիկական անձինք կարող են մասնակցել պետական ծրագրերին, որոնք ուղղված են սոցիալական և տնտեսական զարգացմանը: Պետությունը, իր հերթին, կարող է ապահովել ավելի լավ ծառայություններ և աջակցություն տարբեր ոլորտներում, ինչպիսիք են կրթությունը, առողջությունը և ենթակառուցվածքները:
Հարկային պարտավորությունների կատարումն իրականացնելու համար, ՀՀ ՊԵԿ-ը առաջարկում է մի շարք ծրագրեր և գիտելիքներ, որոնք կարող են օգնել ֆիզիկական անձանց ավելի լավ հասկանալ իրենց պարտականությունները: Սա ներառում է սեմինարներ, տեղեկատվական հանդիպումներ և էլեկտրոնային պլատֆորմներ, որոնք թույլ են տալիս քաղաքացիներին ավելի հեշտությամբ հասնել իրենց հարկային տեղեկություններին: