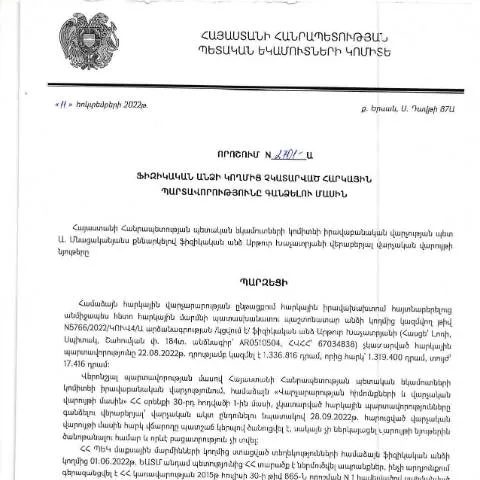
Առաջին քայլեր՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2701-Ա որոշումը կենթադրի, որ յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել հարկային պարտավորությունների գանձման:
Այս որոշումն, հրապարակված ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023 թվականին, պարունակում է պարզեցված գործընթացներ, որոնք պետք է իմանան բոլոր քաղաքացիները, ովքեր շահագրգռված են հարկային իրենց պարտավորությունների կատարմամբ:
Հարկային պարտավորությունների տեսակները
Հարկային պարտավորությունները կարող են լինել բազմազան, կախված ֆիզիկական անձի գործունեության ոլորտից։ Համաձայն որոշման, հարկային պարտավորությունների գանձման գործընթացը կարող է վերաբերվել հետևյալ տեսակներին:
- Ամբողջական և ժամանակին չանցկացված հարկային վճարումներ
- Հարկային հայտարարագրերի չհրապարակված մասեր
- Առանձին եկամուտների վրա չկատարած վճարումներ
Պահանջվող փաստաթղթերի պատրաստում
Դիմելու համար անհրաժեշտ է նախապես պատրաստել մի շարք փաստաթղթեր, որոնք ապացուցում են խնդրվող պարտավորությունները:
Անհրաժեշտ փաստաթղթերը
- Այլընտրանքային հարկային հայտարարագիր - անհրաժեշտ է, որպեսզի հնարավոր լինի տեսնել, թե որ չափով են կատարվել հարկային պարտավորությունները:
- Անձնագրային տվյալներ - պետք է ներկայացնել անձնագրի լուսապատճեն:
- Առկա պարտավորությունների ապացույցներ - կարող են լինել վճարային թղթապանակներ կամ այլ ցուցիչներ:
Ֆորմայի լրացման ընթացակարգ
«Ֆիզիկական անձի կողմից չկատարած հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում անհրաժեշտ է լրացնել հատուկ ձև, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ֆորմայի հիմնական բաժինները
| Բաժին | Նկարագրություն |
|---|---|
| Անձնական տվյալներ | Լրացվում են դիմողի անունը, ազգությունն ու ծննդյան ամսաթիվը: |
| Հարկային պարտավորությունները | Նշվում են բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել: |
| Կոնտակտային տվյալներ | Հեռախոսահամար, էլ. հասցե: |
Պահանջվող ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը ունի իր ժամկետները, որոնք խիստ կարևոր են հետևելու համար:
Ժամկետներ
- Դիմումը ներկայացնելու վերջնաժամկետ: 30 օր՝ որոշման հրապարակումից:
- Պատասխանները ստանալու ժամկետ: 14 օր՝ դիմումի ներկայացումից:
Ներկայացման գործընթացը
Դիմումը ներկայացնելու համար քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք թույլ են տալիս դիմումի օնլայն լրացում և ուղարկում:
Ելքներից և հետևանքներից
Նշենք, որ յուրաքանչյուր ուշացման կամ սխալի դեպքում կարող են առաջանալ հետևյալ հետևանքները:
- Հարկային աշխատակիցը կարող է բողոքարկել պարտավորությունները:
- Կցունվել են վարչական տուգանքներ:
- Կիրառվել են այլ հարկային միջոցառումներ:
Անհրաժեշտ քայլեր դիմողի համար
Էլեկտրոնային դիմումը ներկայացնելուց հետո դիմողը պետք է հետևի որոշման ընթացքին:
Ի՞նչ անել հաջորդ քայլերում
- Ստուգել դիմումի ստացվածության հաստատումը:
- Հետևել ընթացքին՝ օգտագործելով դիմումի վրա նշված QR-кոդը:
- Նշված ժամկետներում սպասել պատասխանին:
Վերջին խորհուրդներ
Շատ կարևոր է, որ յուրաքանչյուր դիմող իմանա իր իրավունքը և պարտավորությունները, երբ խոսքը վերաբերում է հարկային պարտավորություններին:
Համացանցում առկա տեղեկությունները և ՀՀ ՊԵԿ մարզային ստորաբաժանումները կարող են օգնել հարցերի դեպքում:
Նոր օրենքների ազդեցությունը հարկային պարտավորությունների վերահսկման գործընթացի վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 11.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2701-Ա որոշումը հանդիսանում է կարևոր քայլ հարկային պարտավորությունների վերահսկման և հարկային մարզի բարելավման ուղղությամբ։ Այս որոշմամբ նախատեսվում է, որ հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ կիրառվող միջոցները կդառնան ավելի վճռական և արդյունավետ։ Նոր կարգի ներդրումը երաշխավորում է, որ հարկային պարտավորությունները կատարվում են ժամանակին, ինչը, իր հերթին, նպաստում է պետական բյուջեի համալրմանը։
Հարկային պարտավորությունների վերահսկման նոր մեթոդների ներդրումը նշանակում է, որ հարկային մարմինները պետք է օգտվեն թվային տեխնոլոգիաներից՝ հարկային պարտավորությունների նկատմամբ վերահսկողությունն առավել բարձր մակարդակով իրականացնելու համար։ Այդ նպատակով Հայաստանը ձեռնարկում է քայլեր էլեկտրոնային ստորագրությունների և թվային փաստաթղթերի օգտագործման ապահովման համար, ինչը հեշտացնում է գործընթացը և նվազեցնում մարդական միջամտության կարիքը։
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ հարկային օրենսդրության այն կետերի վրա, որոնք սահմանում են հարկ վճարելու պարտականությունները, ինչպես նաև պարտավորությունների կատարումը վերահսկելու մեթոդները։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2701-Ա որոշումը, որը ընդունվել է համապատասխանաբար ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, նախատեսում է հատուկ միջոցառումներ, որոնք կիրառվում են հարկային պարտավորությունները չկատարած անձանց նկատմամբ։
Այս որոշման հիմքում ընկած են ինչպես վարչական իրավունքի, այնպես էլ հարկային իրավունքի սկզբունքները։ Վարչական իրավունքի շրջանակներում, հարկային մարմինները իրավունք ունեն կիրառել վարչական պատասխանատվություն՝ չկատարած պարտավորությունների համար, իսկ հարկային իրավունքի շրջանակներում, նախատեսվում է, որ հարկային պարտավորությունները պետք է կատարվեն ըստ սահմանված ժամկետների։ Բավարար փաստաթղթերի և անհրաժեշտ տեղեկատվության առկայությունը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին արդյունավետ իրականացնել հարկային պարտավորությունների գանձումը։
Հարկային պարտավորությունների կատարման ընթացքում քաղաքացիների իրավունքները
Որպես հարկ վճարող, քաղաքացիներն ունեն որոշակի իրավունքներ, որոնք ամրագրված են ոչ միայն ազգային, այլև միջազգային իրավական ակտերում։ Այս իրավունքը թույլ է տալիս քաղաքացիներին ստանալ անհրաժեշտ տեղեկատվություն իրենց հարկային պարտավորությունների և պարտքերի վերաբերյալ, մասնակցել վարչական գործընթացներին, ինչպես նաև վիճարկել հարկային մարմինների որոշումները։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2701-Ա որոշման կիրառման ընթացքում քաղաքացիները պետք է տեղյակ լինեն իրենց իրավունքների մասին։
Նախապես տրամադրված տեղեկությունները, օրինակ՝ հարկային պարտավորությունների գումարի մասին, պետք է լինեն հասանելի քաղաքացիներին՝ յուրաքանչյուր սովորական քաղաքացին կարողա հասկանալ իր հարկային պարտավորությունները։ Հարկային մարմինների նպատակն է աջակցել քաղաքացիներին հարկային պարտավորությունների կատարման գործընթացում, ուստի նրանք պարտավոր են տրամադրել անհրաժեշտ աջակցություն և տեղեկատվություն՝ որակյալ սպասարկում ապահովելու համար։ Սա թույլ է տալիս խուսափել հարկային պարտավորությունների չկատարումից և տրամադրել հստակ լուծումներ քաղաքացիների հարցերին։