Նոր որոշումը և դրա նշանակությունը
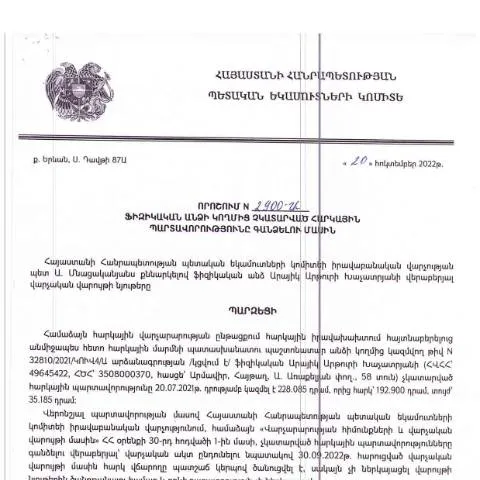
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ կողմից ընդունված №2900-Ա որոշումը, վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս աննախադեպ օրենսդրությունը կարևոր քայլ է թե՛ պետության, թե՛ քաղաքացիների համար՝ ապահովելով հարկային պարտավորությունների կատարումը։ Այն իր մեջ ներառում է թարմացված կետեր և նոր ընթացակարգեր, որոնք հնարավորություն են տալիս պետական մարմիններին արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարմանը։
Բաժնետոմսի մանրամասն ուսումնասիրություն
Դիտարկելով ցանկը, տեսնում ենք, որ որոշումը պարունակում է մի շարք կարևոր կետեր, որոնք վերաբերելու են հարկային պարտավորությունների վայրերին։ Այդ կետերը որոշակիորեն ուրվագծում են, թե ինչպիսի գործառույթներ և իրավասություններ են տրվում հարկային մարմիններին:
- Հարկային պարտավորությունների ժամկետները՝ սկսած 2022 թ.-ի հոկտեմբերից:
- Բազմաթիվ ներդիրներ, որոնք պետք է լրացվեն, որպեսզի կարողանանք իրականացնել հարկային պարտավորությունները:
Մուտքագրում և լրացման ընթացակարգ
Փաստաթղթի ձևը և դրա լրացման ընթացակարգը որոշակի պայմաններ է պարունակում, որոնք պետք է հաշվի առնել:
- Ինչպես լրացնել: Ստորև ներկայացվում են այն հիմնական կետերը, որոնք պետք է լրացվեն:
- Ծանոթացեք պարտադիր մուտքագրելի տվյալների ցանկին:
- Միասին համադրեք լրացման հիմնական սկզբունքները:
Լրացման պահանջներ
Այս փաստաթուղթը պետք է լրացվի իր հետագայում սնուցվող պետական մարմինների կողմից:
- Որպես առաջին քայլ՝ հարկային մարմնի կողմից տրված տվյալները պետք է ստուգվեն:
- Բացի այդ, պետք է ուշադրություն դարձնել թվերի և ամսաթվերի ճշտությանը:
Դեպոզիտ նվիրաբերելու ուղիները
Ըստ ՀՀ կառավարության որոշման, հարկային պարտավորությունները կարող են կատարվել տարբեր եղանակներով:
| Ուղի | Նկարագրություն | Առավելություններ |
|---|---|---|
| Օնլայն | Էլեկտրոնային որակավորումներ, հնարավորություն արագ ստուգման | Հեշտություն, արագություն և խնայողություն |
| Պատրաստված | Ֆիզիկական ներկայություն հարկային մարմնում | Մասնագիտական խորհրդատվություն |
Կատարման ժամկետները
Հարկային պարտավորությունների կատարումը ենթակա է ստուգման և հաշվարկման:
- Սկիզբը՝ 2022 թ.-ի հոկտեմբեր ամսից:
- Վերջը՝ սահմանված ժամկետների ընթացքում:
- Հետագա գործողությունները՝ հանձնման և կատարելու կարգը:
Հարկային պարտավորությունների ուշացման հետևանքները
Հեռագրային պարտավորությունների ուշացումը կարող է հանգեցնել վատթարացման:
- Հարկային արտոնությունների կորուստ:
- Պետական մատուցման ծառայությունների սահմանափակում:
Իրավական հիմքերը
Այս որոշումը հիմնված է ՀՀ վարչական կարգավորման օրենսդրության շրջանակներում:
ՀՀ վարչական կարգավորումների հիմնական օրենքը՝ HO-139-N, որը գործում է 2025 թ.-ից:
Ակնկալվող փոփոխություններ և հեռանկարներ
Նոր փոփոխությունների արդյունքում ակնկալվում են նաև նոր հնարավորություները հարկային պարտավորությունների կատարմանը:
- Անունների շտկման մեխանիզմների զարգացում:
- Մանրամասն հաշվետվությունների տրամադրում:
Հիմնական փաստաթղթերը և անհրաժեշտ մատակարարումները
Որպես վերջնական փուլ, հարկավոր է իշխանության կողմից գրված բոլոր փաստաթղթերը և մատակարարումները:
- Հարկային պարտավորությունների փաստաթղթավորում:
- Հարկային հաշվետվություններ:
Մանրամասն է, որ այս գործընթացը տրամադրում է համապարփակ աջակցություն հարկային պարտավորությունների կատարմանը, և յուրաքանչյուր քաղաքացի պարտավոր է իր պարտավորությունները կատարել ժամանակին` մնալով երկրի հարկային օրենսդրության շրջանակներում:
Առանձին դեպքեր և բացառություններ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 թվով 2900-Ա որոշումը առնչվում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին: Այս գործընթացը կարող է առավել հարցեր առաջացնել, հատկապես այն անձանց համար, ովքեր ունեն հատուկ պայմաններ կամ իրավիճակներ:
Առաջին հերթին, հարկային պարտավորությունների գանձման ընթացքում կարող են կիրառվել որոշ բացառություններ, որոնք վերաբերում են սոցիալապես անապահով անձանց, պատերազմի ժամանակ զոհված կամ հաշմանդամություն ունեցող անձանց: Այս անձանց նկատմամբ հարկային պարտավորությունների գանձումը կարող է զիջվել կամ հետաձգվել: Սա նշանակում է, որ եթե դուք համապատասխանում եք այս կատեգորիաներից որևէ մեկին, դուք կարող եք դիմել ՀՀ ՊԵԿ-ին՝ համապատասխան փաստաթղթերով, որպեսզի քննարկվեն ձեր հատուկ պայմանները:
Ավելին, հարկային պարտավորությունների գանձման գործընթացը կարող է տարբեր լինել, եթե ֆիզիկական անձը վերջերս փոփոխել է իր բնակության վայրը կամ ունի ժամանակավոր բնակություն այլ երկրում: Այս դեպքերում, հարկային մարմինները կարող են պահանջել լրացուցիչ ապացույցներ, որոնք հաստատում են ձեր նոր բնակության վայրը կամ արտերկրում բնակություն հաստատելու փաստը:
Հարկային պարտավորությունների գանձման ընթացակարգի իրավական կողմերը
Հարկային պարտավորությունների գանձման ընթացակարգը կարգավորող օրենքները և կանոնակարգերը ստեղծում են արդյունավետ շրջանակ, որի միջոցով ապահովվում է հարկերի հավաքումը և ֆինանսական համակարգի կայունությունը: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումն ու դրա գործարկումը ենթադրում են, որ բոլոր կողմերը, այդ թվում հարկատուները, տրամադրողները և պետական մարմինները, պետք է աշխատեն օրենքի շրջանակներում:
Ըստ ՀՀ վարչական օրենսդրության, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի շարք քայլեր, եթե հարկ վճարողը չի կատարել իր պարտավորությունները: Նախնական տեղեկացման փուլում, հարկային մարմինները պարտավոր են տեղեկացնել հարկ վճարողներին իրենց պարտավորությունների մասին, ինչը նշանակում է, որ հարկային հայտարարագրերի բացակայությունը կամ սխալ ներկայացումը կարող է հանգեցնել նախազգուշացման:
Հարկային պարտավորությունների գանձումը նաև ենթադրում է որոշակի ժամկետներ և կարգը, որոնց ընթացքում հարկ վճարողը կարող է ներկայացնել իր դիրքորոշումը, օրինակ՝ դատական հայցի կամ վարույթների միջոցով, եթե նրանք վիճարկում են հարկային մարմինների որոշումները: Եթե գանձման գործընթացը շարունակվում է, տվյալ անձը կարող է դիմել նաեւ առանձին փաստաթղթերի տրամադրմամբ, ինչպիսիք են վճարման ծրագրեր կամ այլ ֆինանսական բեռների կառավարում:
Տեղեկատվական տեխնոլոգիաների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
Ժամանակակից տեղեկատվական տեխնոլոգիաների կիրառումը հարկային պարտավորությունների գանձման գործընթացում հանգեցնում է գործընթացների հստակեցման և թափանցիկության մեծացման: ՀՀ ՊԵԿ-ը ակտիվորեն կիրառում է էլեկտրոնային ծառայություններ՝ քաղաքացիների և իրավաբանական անձանց համար, որոնք հնարավորություն են տալիս հեշտությամբ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների, տուգանքների և այլ կարևոր հարցերի վերաբերյալ:
Այսօր, քաղաքացիները կարող են օգտվել էլեկտրոնային հասանելիությունից, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը, տեղեկությունների ստացումը, վճարումների կատարումը և այլն: Այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացում էլեկտրոնային ստորագրությունների կիրառումը կարևոր դեր ունի. սա ապահովում է փաստաթղթերի օրինականությունը և դրանց անժամկետ ճանաչումը:
Հարկային մարմինները նաև օգտագործում են էլեկտրոնային տեղեկատվական համակարգեր՝ նպատակ ունենալով հավաքել և մշակել տվյալները, որպեսզի ծրագրավորեն գանձման գործընթացները, որոնք անհատականացված են՝ հիմնվելով յուրաքանչյուր հարկ վճարողի ֆինանսական և սոցիալական վիճակի վրա:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը դառնում է ավելի արդյունավետ և արագ, իսկ քաղաքացիները՝ ավելի տեղեկացված: ՀՀ ՊԵԿ-ը շարունակաբար աշխատում է բարելավել էլեկտրոնային ծառայությունների որակը և հասանելիությունը, որպեսզի հարկ վճարողները կարողանան ավելի հեշտությամբ և վայրը գտնել իրենց հարկային պարտավորությունները: